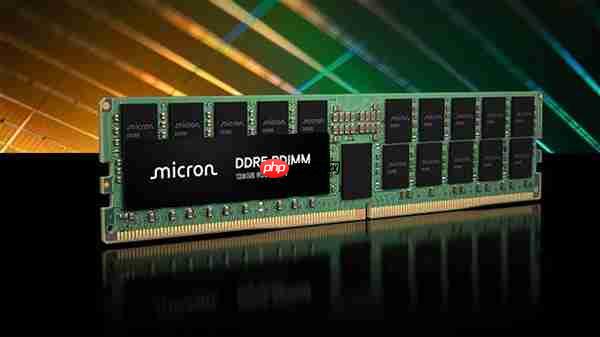
美光科技2026财年第四季度营收为542.29亿美元,净利润达377.01亿美元,毛利率高达87%,然而在10月30日,其股价仍下跌5.3%。
此次下跌的主要诱因是英特尔首席财务官发出警告:内存价格上涨正推升PC整机成本,预计2026年和2027年全球PC出货量将分别减少约12%与10%。目前,包括美光在内的主流内存厂商正加速将产能转向高附加值的HBM产品,从而缩减通用DRAM供应,致使中低端智能手机出现配置下调或终端涨价现象,PC制造商则陷入售价被迫上调与市场需求持续疲软的双重压力之中。
更值得警惕的是,AI产业对HBM的强劲需求正在大量挤占原本属于消费电子领域的资源。一旦未来AI资本开支节奏放缓,通用型内存所面临的需求缺口恐难有效弥合。
美光当前的高额利润本质上源于供给端的紧张局面,而这种紧缺状态本身又反向压制了下游采购意愿——内存行业固有的“短缺→涨价→抑制需求→需求下滑→产能过剩”周期性规律并未终结,只是被AI驱动的短期高景气暂时遮蔽。