








近日,counterpoint research最新发布的报告显示,2026年第三季度,全球dram市场营收同比激增369%,几乎达到去年同期的5倍水平。而同期dram位元出货量仅微增约4%。
尽管实际交付的内存容量增幅有限,但整体市场收入却实现数倍增长,核心原因在于单价大幅攀升。数据显示,2026年第三季度DRAM平均销售价格已飙升至每Gb 1.9美元,刷新历史纪录。此轮涨价的主要驱动力,依旧来自AI产业的强劲需求。
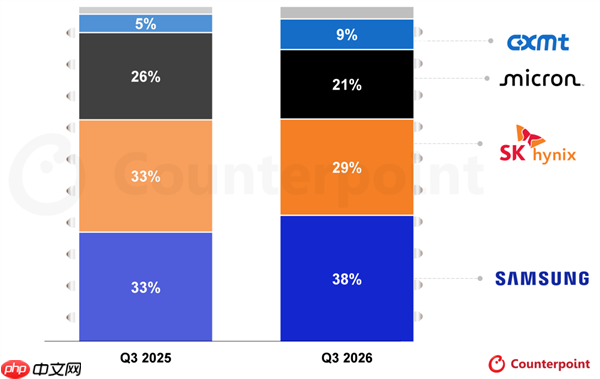
Counterpoint Research指出,当前DRAM市场正经历由价格主导的“超级周期”,下游客户现阶段更关注供货保障,而非议价空间。从厂商营收占比来看,三星仍稳居榜首。2026年第三季度,三星以38%的全球DRAM营收份额继续保持第一。
在终端AI系统中,GPU与CPU的配置比例已由原先的4:1逐步收窄至2:1,未来有望进一步趋近于1:1。Counterpoint Research预测,2027年存储芯片价格仍将维持高位运行,而新增晶圆产能预计要到2028年才陆续释放。随着新一代HBM4产品进入量产交付阶段,三星、SK海力士等头部厂商有望在第四季度再度创下营收新高。





















