





cnmo 科技从“omdia”获悉,2026 年第二季度,非洲智能手机市场迎来三年来首次同比负增长,出货量下滑 7%;omdia 预测,全年该市场将萎缩 26%。
荣耀手机
尤为突出的是 100 美元以下的入门级细分市场,出货量同比锐减 34%,绝对值减少近 300 万台。Omdia 首席分析师指出:“智能手机平均售价较去年同期上涨 41 美元,终结了 2025 年第二季度大幅降价的竞争态势。各价位段产品普遍提价,正加速重构非洲智能手机厂商的竞争格局与排名。”
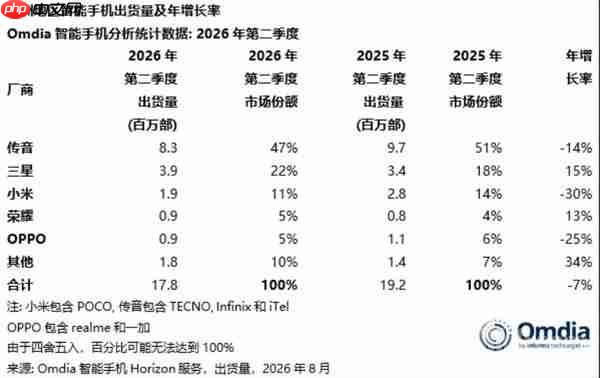
据 Omdia 数据显示,市场头部企业传音出货量同比下降 14%,市占率同步承压。由于其在百美元以下区间渗透率高、覆盖广,因此在入门级需求骤冷背景下受到的冲击更为显著。
相比之下,三星表现亮眼,出货量实现 15% 的同比增长。这主要归功于其精细化的库存调控策略,使其主力走量机型——如 A07 与 A17——得以维持数月的充足库存缓冲。
三星手机
荣耀则延续上一季度的增长态势,连续第二个季度实现正向增长。其增长动力主要来自对 300 美元以上中高端市场的聚焦投入,该价格带抗周期能力更强;同时,南非仍是其在非核心战场,贡献约 60% 的非洲出货量。
此外,小米出货量下滑 30%,OPPO 下滑 25%。面对持续攀升的元器件成本压力,二者均将盈利能力建设置于更高优先级,并对价格高度敏感的入门级市场实施更趋审慎、更具选择性的产品投放与运营策略。














