近日,idc公布了《全球季度手机跟踪报告》的初步统计数据:2026年第三季度,全球智能手机出货量为2.553亿台,同比下滑22.0%,创下该机构有史以来单季最大跌幅。主要原因在于ai热潮大幅挤占存储芯片产能,导致关键零部件成本飙升至历史峰值,供应链持续承压。
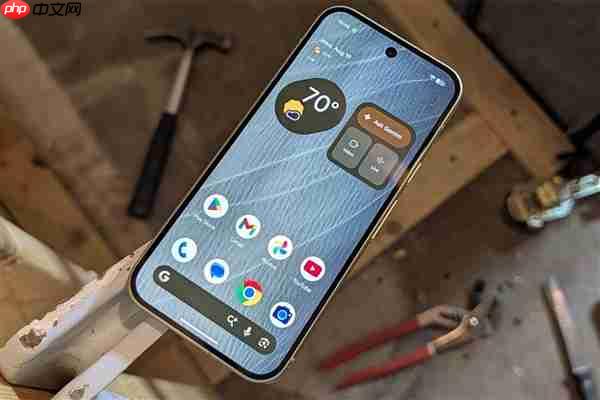
IDC全球设备研究高级研究总监Nabila Popal指出,业内长期担忧的断崖式下滑已成现实,但真正的低谷尚未到来。她强调,当前存储芯片价格较去年同期暴涨约350%,且涨势仍未见顶;尽管Q3存储价格环比涨幅已收窄至较低的两位数百分比(此前几季普遍达50%至100%),但其他核心元器件依然维持高位,整机厂商在利润与出货量两方面均面临严峻挤压。
IDC全球设备副总裁Francisco Jeronimo表示,存储危机的影响正从上游厂商传导至终端消费者——随着零售价格持续上扬,大量用户转而延长旧机使用周期。IDC预测,2027年全球市场增长仍将受抑,实质性复苏或至少延后至2028年;越来越多OEM厂商已将此次冲击视为行业成本结构的长期重构,而非传统意义上的周期性波动。

手机特价宣传海报PSD素材适用于手机特价海报设计 本作品提供手机特价宣传海报PSD素材的图片会员免费下载,格式为PSD,文件大小为5.5M; 请使用软件Photoshop进行编辑,作品中文字及图均可以通过软件修改和编辑;
行业洗牌路径亦愈发清晰:具备快速适配高成本体系能力的品牌,将在产品规划、定价策略及需求挖掘等环节占据先机;而拥有规模效应、供应韧性及高端产品占比优势的头部厂商,则有望在整体大盘萎缩背景下逆势扩大份额。
数据显示,三星与苹果在2026年Q3的全球市场份额均升至22%,高于去年同期的18%–19%;IDC副总监Kiranjeet Kaur表示,二者排名与上一季度基本持平,仍处于持续抢夺份额阶段。但她同时警示,部分厂商因预判2027年零部件供应将进一步趋紧,已提前上调排产计划;若终端需求未能同步回暖,2027年初或将面临库存积压风险,进而触发新一轮下行压力。
存储芯片一年飙涨350%,手机售价水涨船高,三星苹果份额双双冲至22%,中小厂商生存空间被进一步压缩。你下一部手机,是选择修好旧机继续用,还是咬牙加钱上旗舰?欢迎在评论区分享你的看法。