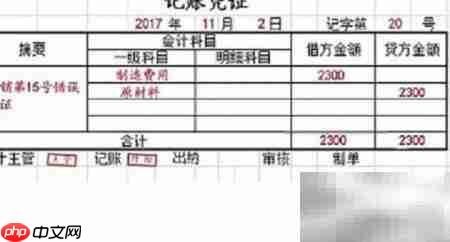
会计常用收付转三类凭证,新手往往容易混淆。本文将系统梳理这三种凭证的核心差异,助你快速掌握其本质特征与适用边界。
1、 从编制逻辑来看,收款凭证专用于核算企业实际收到现金或银行存款的业务,其借方固定为“库存现金”或“银行存款”,贷方则对应应收账款、主营业务收入等来源科目;付款凭证则聚焦于资金实际流出场景,贷方登记“库存现金”或“银行存款”,借方反映应付账款、管理费用等支出或负债类科目;转账凭证则完全规避货币资金科目,仅在非现金类账户之间进行勾稽,如固定资产与累计折旧、生产成本与库存商品等科目的配比调整。
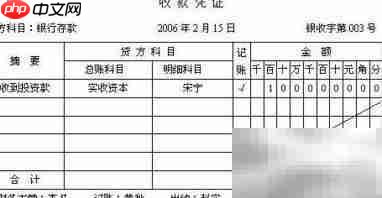
2、 付款凭证体现的是企业货币资金的减少行为,收款凭证体现的是货币资金的增加行为,而转账凭证所承载的则是不引发任何现金及银行存款变动的账务调整,例如计提折旧、结转制造费用、摊销长期待摊费用等,属于纯粹的权责发生制下的内部账项匹配。
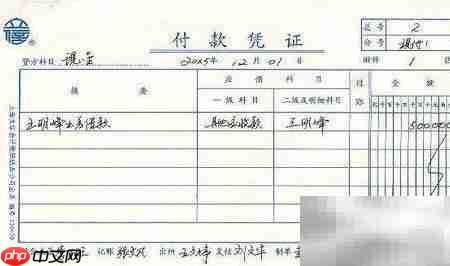
3、 三、适用场景各具指向性。收款凭证在客户回款、预收货款、接受投资等资金流入环节启用;付款凭证在支付货款、发放薪酬、缴纳税费等资金流出环节填制;转账凭证则广泛运用于期末结转、成本归集、资产减值准备计提、利润分配等无需动用货币资金的会计处理过程。