








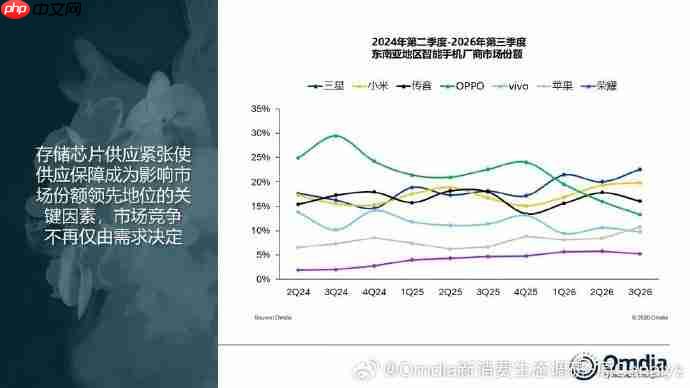
11月16日,市场研究机构omdia正式发布《2026年第三季度东南亚智能手机市场报告》。报告显示,当季该地区智能手机总出货量仅为1650万台,同比骤降36%,延续了2026年上半年以来的收缩趋势。受存储芯片供应紧张及关键零部件成本持续攀升影响,区域整体承压加剧;但值得注意的是,市场结构正加速重构:出货规模显著缩水,而整体销售额却基本持稳,手机平均售价(asp)同比飙升53%,行业集体向中高端价格带跃迁。
图片来源微博@ Omadia新消费生态调研-原Canalys 下同
尽管出货量几近“腰斩”,但整体出货金额仅微跌1%。这一明显背离揭示出各大品牌正主动优化产品组合——大幅压缩入门级机型供给,转而通过拉升平均售价来缓解供应链成本上行带来的盈利压力,低端机型生存空间被进一步压缩。面对同一轮市场变局,各厂商也呈现出差异化应对路径。
三星仍稳居东南亚市场出货榜首,本季度交付370万台,同比下降20%。出货回落一方面源于存储芯片供货受限,另一方面则来自内部策略调整:三季度资源重点向Galaxy Z8折叠屏系列倾斜。数据显示,其书本式折叠屏产品在本地出货量同比增长超40%,已成为三星提升区域利润率的关键支点。
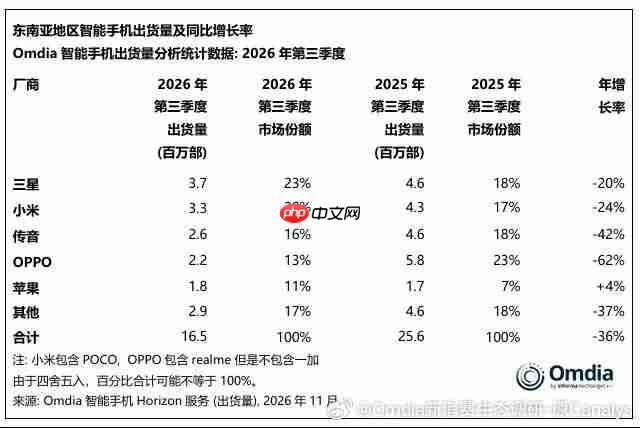
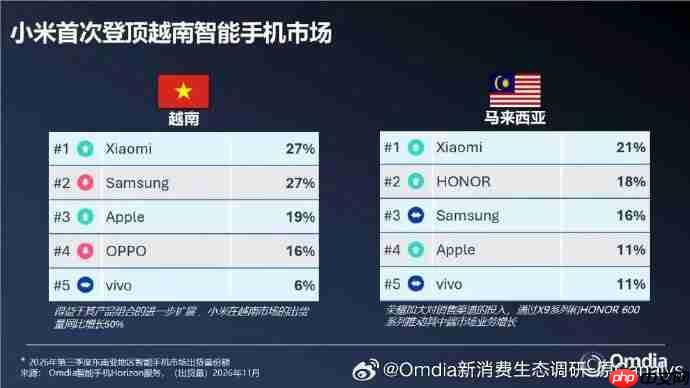
小米在东南亚整体出货量同比下降24%,但零售端平均售价同比跃升55%,依靠产品结构升级有效对冲了销量下滑。尤为突出的是其在越南市场的强势突破:出货量同比增长50%,首次登顶当地智能手机市场份额第一,高性价比机型成为撬动市场的核心杠杆,也成为小米本季度在东南亚为数不多的亮点。
传音出货量同比下滑42%,市占率收窄至16%。作为长期深耕大众价位段的代表厂商,存储芯片紧缺对其冲击尤为直接。对此,传音采取精简产品线策略,大幅减少衍生版本机型,聚焦主力型号运营,目前仍在菲律宾、印尼等价格敏感型市场维持稳固基本盘。
OPPO(含realme)出货量同比重挫62%,至220万台,位列区域第四。此次下滑属主动战略收缩:OPPO明确退出100美元以下超低端赛道,以规避持续攀升的元器件成本压力。其入门款起售价已上调至140美元,而400美元以上中高端机型出货量同比增长逾50%,Reno16系列成为高端化增长主力,标志着其完成从“低价走量”到“价值优先”的实质性转型。
苹果是前五大厂商中唯一实现正增长的品牌,Q3出货量同比增长4%,增量主要来自马来西亚与越南两大市场。凭借纯高端定位,苹果受存储芯片短缺影响远小于主攻200美元以下市场的安卓阵营;叠加“先买后付”等消费金融工具在当地加速普及,进一步释放了中产及高收入群体的换机潜力,助推销量稳健提升。
编辑点评:东南亚曾是全球智能手机增长的核心引擎,如今亦难逃供应链扰动与终端需求疲软的双重考验。存储芯片短缺正倒逼全行业告别低价内卷逻辑,集体转向中高端市场寻求可持续利润。但各国市场分化持续加剧:越南市场依然活跃,印尼与菲律宾仍保有大量价格敏感型用户。对国产安卓厂商而言,如何在推进高端化升级的同时,精准满足本土大众化需求,将成为下一阶段征战东南亚市场的核心命题。























