




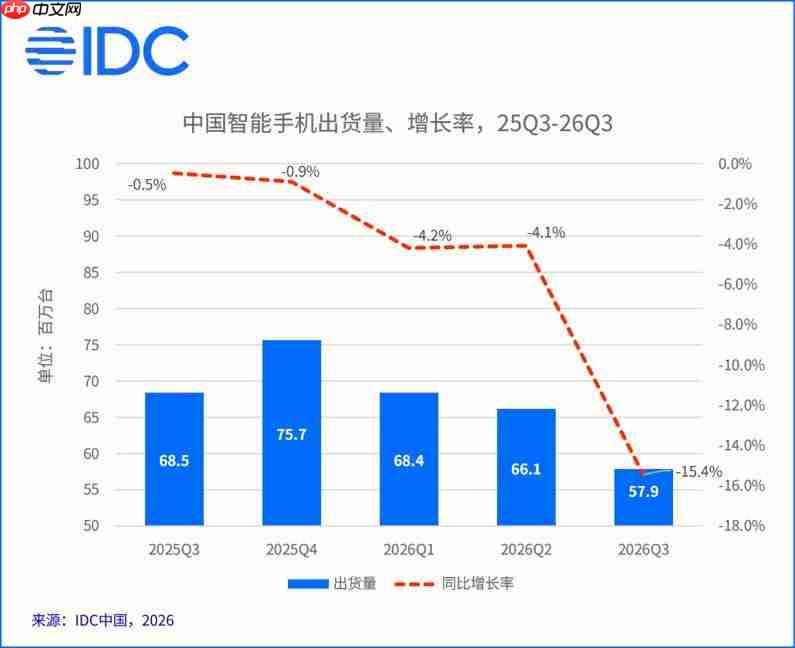
10月29日,国际数据公司(idc)正式发布《2026年第三季度中国智能手机市场跟踪报告》。报告显示,当季国内智能手机出货量约为5806万台,同比下滑15.2%,降幅较上半年约4%的水平明显扩大。报告分析指出,存储芯片及关键元器件成本大幅攀升,导致终端产品普遍提价并调整配置,已对消费者购买意愿形成显著抑制,整体市场呈现典型的“销量下降、价格上升”格局。
上游供应链成本压力持续向下游传导,成为本季度市场疲软的主要动因。一方面,新机定价普遍上移,用户对涨价尚处于适应阶段,换机积极性减弱,平均换机周期进一步延长;另一方面,厂商为缓解成本压力被迫优化产品组合,安卓阵营及中小品牌所承受的经营压力尤为突出。在行业整体承压的环境下,头部厂商依托差异化产品策略与精准价格定位,展现出明显分化的发展态势。
图片来源IDC中国官网下载 下同
从厂商表现来看,华为继续保持强劲增长势头,市场份额提升至21.1%,凭借丰富的产品形态以及相对温和的价格调整节奏,实现两位数的出货量同比增长。OPPO连续四个季度稳居出货量前三甲:在600美元以上高端市场,Find X10成为今年新旗舰标准版中销量最高的机型,带动该价位段出货连续三个季度实现三位数同比增幅;在400–600美元中高端市场,Reno 16系列稳坐安卓阵营单品销量榜首;其子品牌一加则是2025年以来唯一保持出货量同比正增长的安卓品牌。
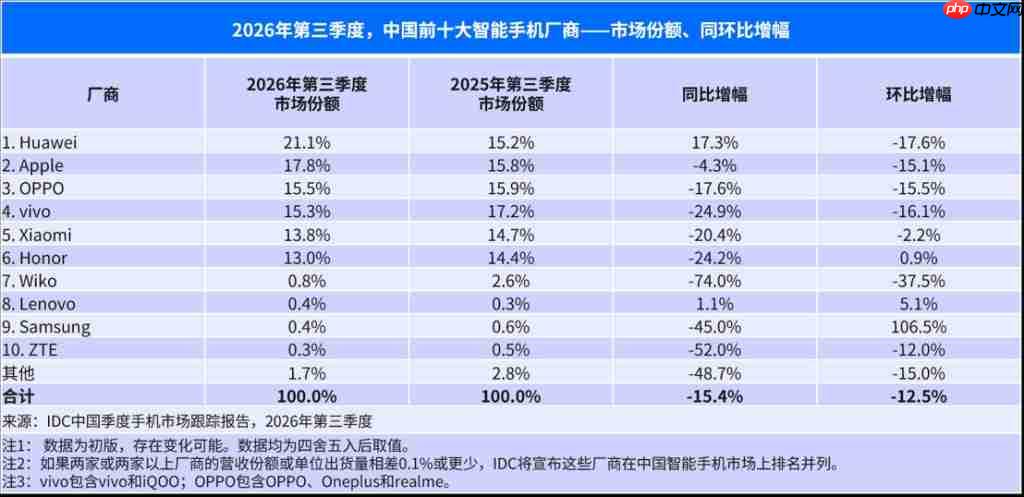
vivo在双价位段同步领跑:主品牌与iQOO协同发力,成功摘得600美元以上高端市场安卓阵营销量桂冠,X500系列强化高端影像标签,iQOO 15与16系列精准覆盖电竞用户群体;在400–600美元中端市场亦位列第一,S60系列相较上代产品表现更优,夯实了销量基本盘。小米借由小米18 Fold阔折叠新品强势回归折叠屏市场,位列第三;同时在1000美元以上安卓细分市场占据首位,并在千元以下价位段持续领跑。荣耀则成为头部主流厂商中唯一实现环比正增长的品牌,Magic 9系列是今年所有新旗舰中首销销量同比显著提升的代表作,其中端主力机型X80 Pro Max登顶200–400美元价位段单品销量冠军。
在价格结构方面,市场加速向中高端集中。600美元以上高端市场占比同比提升7.1个百分点,400–600美元中高端市场占比上升4.6个百分点;而200美元以下低端市场压力加剧,份额同比下降达13.9个百分点。折叠屏赛道已连续四个季度同比下滑,本季度出货量为177万台,同比下降32.7%,传统形态创新带来的增长动能趋于减弱;华为以超70%的市占率稳居榜首,三星与小米分列第二、第三位。IDC预测,随着苹果正式入局及阔折叠新品密集上市,折叠屏市场有望自下季度起扭转跌势,逐步回暖。
编辑点评:本轮市场收缩本质上是上游成本上涨驱动下的价格体系重构过程,而非终端需求的长期性萎缩。头部品牌通过高端化升级与精细化产品分层有效稳固基本盘,低端市场则加速洗牌出清。待消费者完成对新价格中枢的认知与接受,市场将逐步企稳回升,即将到来的双11大促将成为关键观察窗口。














