





近期智能手机供应链的紧张局面,远不止局限于内存与存储芯片领域。三星此前就曾因z fold 8所用显示驱动芯片(ddi)供应不足而陷入困境。为防止同类问题再次发生、避免制造流程出现卡点,这家韩国科技巨头正加速推进多项应对举措。
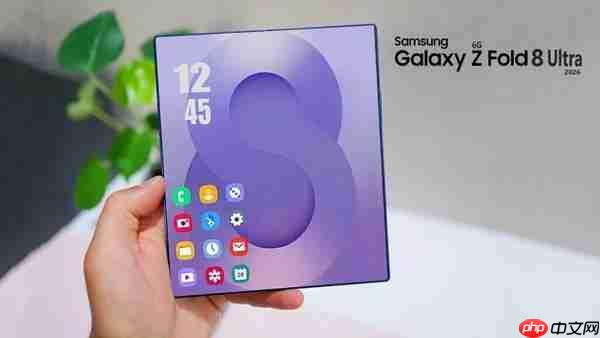
三星Z Fold 8 Ultra
据相关报道,三星Z Fold 8的显示驱动芯片此前由联华电子(联电)独家供货。然而,当该机型市场热度远超预期时,三星紧急向联电提出增产请求,希望扩大DDI供应量。联电则以22纳米制程产线已处于满载状态为由婉拒——若承接额外订单,将不得不推迟其他客户的交付周期。这一拒绝直接打乱了三星的生产节奏,公司被迫将原定于9月进行的Z Fold 8零部件生产计划下调10%,并将这部分产能整体延后至10月执行,最终对当季销售表现与营收造成一定冲击。
为彻底规避未来再因单一供应商受限而导致产能收缩,三星正积极推进一项多元化采购策略:在维持与联电合作的同时,引入格芯(GlobalFoundries)作为DDI第二供应商。消息称,三星目前已启动对格芯位于德国及新加坡的晶圆厂的评估工作,重点关注其22纳米与28纳米工艺节点的量产能力与产能弹性。若合作顺利落地,格芯代工的显示驱动芯片有望自2027年底起,率先应用于三星入门级及中端定位的A系列智能手机产品线。
放眼整个行业,当前形势普遍承压,核心压力源在于内存芯片与主控处理器价格持续走高。元器件成本攀升迫使三星及其他主流厂商上调终端售价,进而引发连锁反应——2026年第三季度全球智能手机出货量同比下滑达20%。价格上涨的传导效应在消费端尤为明显,用户换机周期被进一步拉长,购买意愿明显减弱。













