


1、 null
2、 房地产贷款集中度管理是一项由中国人民银行与国家金融监督管理总局(原银保监会)联合推出的银行业审慎监管制度,依据机构规模与区域特征,将银行划分为五个类别,并对各类机构的房地产贷款余额及个人住房贷款余额占其各项贷款总额的比例分别设定上限。
3、 根据房地产贷款集中度管理制度要求,所有境内中资法人银行业金融机构须确保其房地产贷款余额和个人住房贷款余额占本机构各项贷款余额的比例,严格控制在人民银行与国家金融监督管理总局所规定的上限以内,该机制旨在强化信贷风险管控能力,推动房地产市场实现平稳、健康、可持续发展。
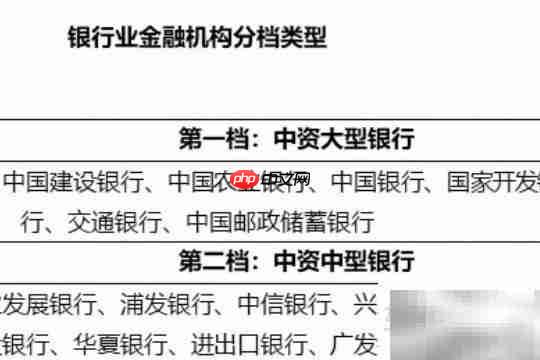
4、 银行业金融机构被细分为五档:中资大型银行、中资中型银行、中资小型银行及非县域农村合作金融机构、县域农村合作金融机构、村镇银行。各档机构对应的房地产贷款占比上限分别为40%、27.5%、22.5%、17.5%和12.5%;个人住房贷款占比上限则依次为32.5%、20%、17.5%、12.5%和7.5%。通过实施差异化监管标准,进一步提升风险识别与防控效能。
5、 房贷政策深度解析
6、 房地产贷款泛指以房屋或土地为抵押物,或资金用途直接指向房地产领域的信贷业务。其内涵可从双重维度界定:其一,贷款资金明确用于房地产相关活动,如住宅项目开发、存量房装修改造、商品房购置等,其中居民购房贷款最为常见;其二,以不动产作为担保获取的融资,虽理论上可用于租赁运营等场景,但实践中此类用途占比极低。
7、 其次,房地产贷款亦涵盖以房产为抵押物所发放的贷款,即房地产抵押贷款。此类贷款的资金流向具有多样性——既可能投向房地产开发环节,也可能用于其他生产经营活动,例如企业以自有房产作押,获得信贷资金后用于原材料采购(如煤炭)、设备更新或日常营运周转。典型意义上的房地产贷款往往同时具备双重属性:既以房地产为担保载体,又将信贷资金实质性投入房地产开发、交易或持有等核心环节。















