


企业在成立之初,必须同步设立财务部门,承担各类财务资料管理及税务相关事务。会计人员应迅速完成账套初始化工作,及时建立账簿体系,保障企业财务运作合法、合规、有序。
1、 结合企业所属行业的特性与实际经营状况,严格遵循国家会计准则及相关法规,科学构建会计科目体系与财务报表模板,合理划分并设置一级科目与二级明细科目。
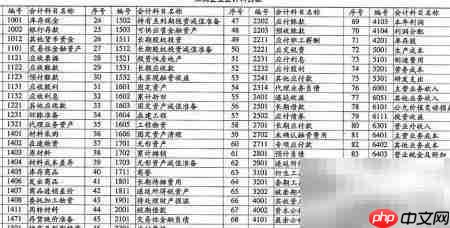
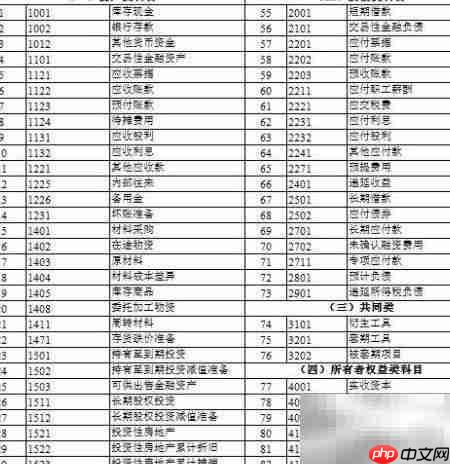
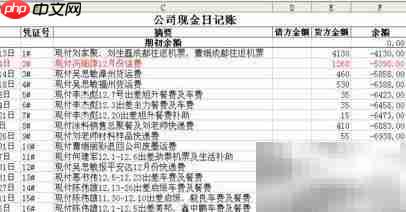
2、 围绕常用会计科目,分别设立现金日记账、银行存款日记账、总分类账以及成本与费用类明细账等。当前普遍采用Excel进行电子化记账,纸质账簿已基本退出日常使用;但电子表格的设计须严谨规范,确保结构清晰、逻辑完整、便于查核。
3、 以真实、合法、完整的原始凭证为基础,编制记账凭证;同步完成固定资产折旧计提、待摊及预提费用分摊等账务处理,并生成对应凭证。后续可通过数据透视表对各科目发生额与余额进行快速汇总与分析。
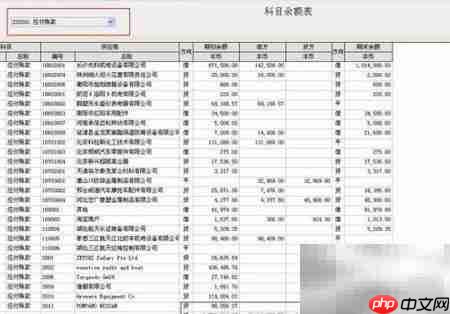
4、 在期末执行损益类科目结转,编制结转凭证;完成本年利润分配、所得税费用结转等操作,并生成相应会计分录。
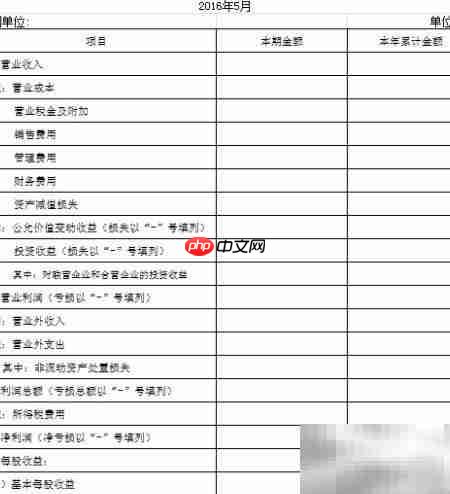
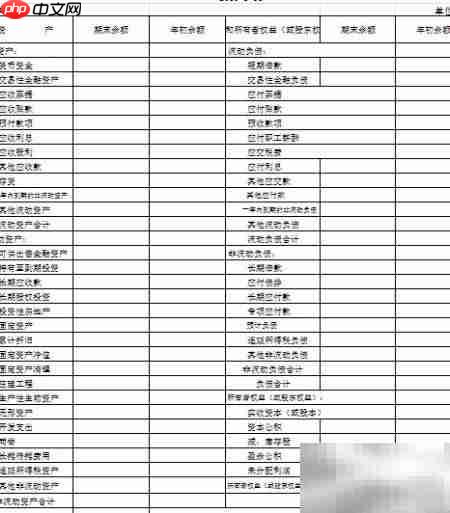
5、 编制核心财务报表——资产负债表与利润表;多数中小企业以此两类为主,若管理或监管需要,亦可补充编制现金流量表及其他辅助性报表。
6、 编制各会计科目期末余额明细表、各项费用明细汇总表及简要分析说明,用以复核账务处理准确性,全面了解上月费用构成与变动趋势。同时整理更新固定资产台账及累计折旧明细,作为财务报表的重要附注信息一并归档备查。













