2026 年的 ai 眼镜赛道,热度持续飙升。
从 CES 到 AWE 消费电子展,从谷歌 I/O 到 Meta 发布会,短短数月内,数十款智能眼镜新品密集亮相。三星、字节、谷歌、阿里、华为、小米、科大讯飞等科技巨头纷纷加码布局,“百镜大战”已由概念宣传正式迈入产品量产与落地应用的关键阶段。
市场数据也印证了这一爆发式增长。群智咨询预测,2026 年全球 AI 眼镜出货量将达 1610 万台,同比增长约 72%。IDC 同步指出,2026 年中国智能眼镜市场出货量有望突破 491.5 万台,正式步入规模化扩张周期。
政策层面亦释放出强烈信号——智能眼镜首次被纳入 2026 年国家消费补贴目录,与手机、平板、智能手表并列成为四大重点支持品类。
终端厂商鏖战正酣,但一个现实而尖锐的问题浮出水面:押注终端品牌,是否真的是这场技术盛宴中最优的参与路径?
历史给出的答案值得深思
回望 2010 年前后智能手机爆发前夕,诺基亚、黑莓、HTC、摩托罗拉群雄逐鹿,终端格局尚未定型。然而,有一类企业始终稳坐钓鱼台——为整机提供核心芯片的高通,供应玻璃盖板的康宁。高通股价在 2009 至 2014 年间上涨 5 倍,并非源于押中某一家手机品牌,而是因为无论终端谁胜出,都绕不开它的骁龙平台。
新能源汽车时代亦如是。当蔚来、小鹏、理想在 C 端激烈厮杀时,宁德时代的市值与盈利能力悄然超越所有整车厂。
当前 AI 浪潮同样遵循这一逻辑:AI 应用层日日调参、反复训练模型,最终真正收获丰厚利润的,却是英伟达、SK 海力士等底层算力与存储供应商。
这并非巧合,而是产业链价值分配的基本规律:终端竞争越激烈,上游供给越稀缺,话语权就越集中。
AI 眼镜正在重演这一经典路径。一枚仅 0.42cc 的光机,正悄然击穿行业最坚固的技术壁垒。AI 眼镜整机重量普遍控制在数十克以内,性能、续航与佩戴舒适度之间构成典型的“不可能三角”。而破解该三角的核心钥匙,并不在终端厂商高调宣传的功能清单里,而藏于那些低调却不可替代的核心零部件之中。
光机,正是最具战略杠杆效应的突破口。它占整机成本超三成,同时深度绑定显示效果、整机重量与功耗三大核心指标。传统双光机方案相当于在眼镜中塞入两台微型投影设备,画质虽可圈可点,但体积臃肿、功耗过高,严重制约日常佩戴体验。
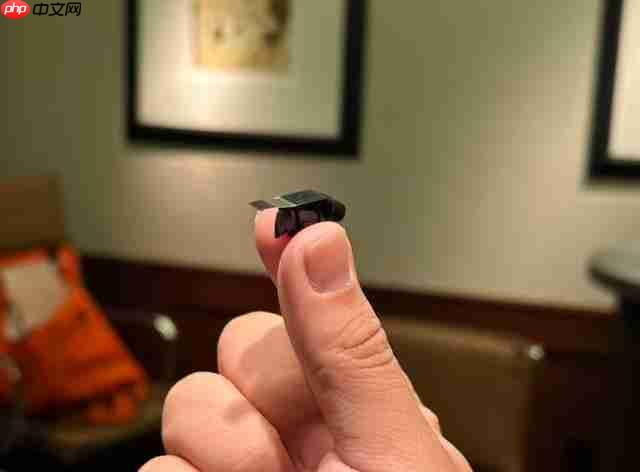
(图注:蜻蜓 C1 全彩 LCoS 光机)
光峰科技推出的蜻蜓 C1 全彩 LCoS 光机,以“一拖二”架构彻底重构了行业困局。
所谓“一拖二”,即从光学底层设计出发,通过光路复用与偏振分光技术,共用 LCoS 芯片、RGB 光源及驱动电路,使单枚光机即可驱动左右双目显示。核心显示器件数量大幅精简,成效立竿见影:核心显示单元成本降低 50%,整机重量相较传统双光机方案减少约 20%。
光学模组体积压缩至 0.42cc,仅相当于两粒小米大小,却需在此方寸之间完成光束分路、色彩合成、图像畸变校正等全套光学运算流程。
尤为关键的是,蜻蜓 C1 实现了从单色绿光显示向 RGB 全彩显示的关键跃迁,具备高色域覆盖、高对比度输出及双目立体成像能力。一体化散热结构与轻量化机械设计,显著提升佩戴舒适性;成熟稳定的制造工艺与高良率量产能力,则为终端价格下探与普及铺平道路。
从极客圈层的小众玩具,迈向大众市场的消费级产品,那道最坚硬的技术高墙,正被一枚 0.42cc 的光机悄然拆除。
上游供应商的护城河
终端品牌的护城河,构筑于用户心智之上——而心智易变,风向难测;上游供应商的护城河,则扎根于物理极限之中——而极限恒定,难以逾越。
当各家厂商在营销文案中竞相堆砌“更清晰”“更沉浸”“更智能”时,真正决定产业天花板高度的,是光机能否再轻 0.1cc、功耗能否再省 1mW、成本能否再降 10%——这些冷峻的工程指标,才是行业真正的硬约束。
终端比拼的是“谁更好”,上游较量的是“能不能”——在当前发展阶段,“能不能”所构筑的技术壁垒,远高于“谁更好”带来的差异化优势。
更值得留意的是,当海外终端厂商仍在实验室反复调试原型机、为量产良率苦苦挣扎时,中国上游供应商已在光机、传感模组、电源管理等关键环节交出了可批量交付的成熟方案。光峰科技正加速推进 AR 眼镜光机的国内外客户拓展,相关业务合作正稳步落地。
终端售卖的是想象力,上游夯实的是底线。想象终会随热度退潮,而底线则需持续加固、不断抬升。
AI 眼镜的全面爆发,已不再是“会不会发生”的疑问,而是“何时到来”与“速度多快”的确定性进程。在这场或将重塑人机交互范式的浪潮中,押注终端是一场充满不确定性的豪赌,而锚定上游,则是一次兼具前瞻视野与现实支撑的战略卡位。正如蜻蜓 C1 所昭示的那样——谁掌控了核心零部件的物理极限,谁就握住了这个行业的真正定价权。