


8月14日,cinno research指出,步入8月后,手机面板市场需求相较7月进一步趋冷,终端厂商拉货节奏显著放缓。受前期q3'26订单被提前消化、上游存储器等关键元器件成本持续居高不下、以及终端采购策略愈发审慎等多重因素共同作用,各技术路径产线稼动率普遍承压,终端客户在价格磋商中释放出更强烈的降价要求。综合来看,预计8月lcd面板价格整体持稳,而oled产品价格下行幅度较早前预判进一步加深。
a-Si
8月品牌客户采购需求明显萎缩,二季度集中备货带来的透支效应仍在延续。叠加IC、FPC等关键材料涨价持续向模组端传导,模组制造成本仍处上升通道;但受终端需求疲软拖累,短期内缺乏有力支撑推动模组价格上涨。因此,预计8月a-Si模组报价维持不变,不过后续订单量存在进一步缩减的可能。
LTPS
除智能手机面板需求收缩外,此前支撑LTPS产线运转的笔记本电脑及平板电脑等应用端需求同步走弱,致使LTPS整体产线稼动率持续下滑。预计8月LTPS手机面板价格延续小幅下探态势,新导入项目报价已出现下调,后续跌幅或随终端需求持续疲软而进一步扩大。
AMOLED
伴随终端需求进一步降温,刚性AMOLED面板价格亦显现下行苗头,预计8月将在低位区间继续承压;柔性AMOLED则面临存储器大幅涨价带来的成本压力,面板厂为稳固市场份额、锁定重点终端项目,在商务谈判中持续让利降价。加之终端需求急剧萎缩,供需失衡加剧,客户议价话语权增强,降价诉求更为迫切。预计Q3'26柔性AMOLED面板价格跌幅扩大,“以价换量”策略加速铺开。
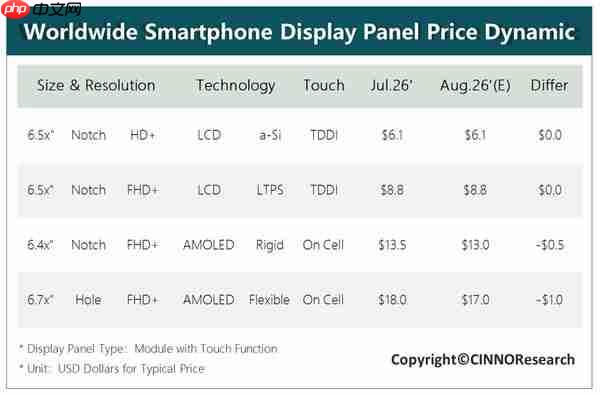
CINNO Research研判,2026年8月与9月,a-Si模组价格保持稳定;LTPS面板价格微幅回落;刚性AMOLED面板价格于低位持续探底;柔性AMOLED面板价格降幅进一步扩大。











