


9月7日下午,华为在广州正式推出mate xt 2非凡大师;当日晚间,小米在北京发布18 fold;两天后即9月10日凌晨,苹果于apple park全球首发iphone duo。三场旗舰发布会密集交汇于72小时内,三款折叠屏机型全部锚定万元价位段。自折叠屏面世七年来,这尚属首次:苹果、华为、小米三大头部厂商在同一时间窗口正面交锋。洛图科技(runto)指出,这一周释放出关键信号——折叠屏正加速从“安卓阵营的差异化试验场”,跃升为“全球智能手机主战场”。更值得关注的是,三方所采用的技术路径已显现出显著差异。
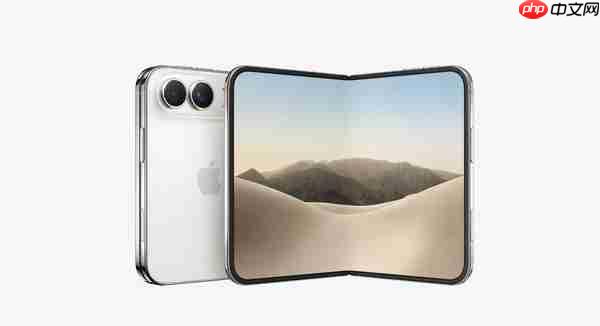
iPhone Duo
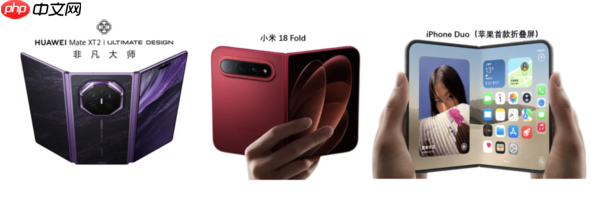
华为聚焦形态突破。Mate XT 2将上一代Z型外折结构全面升级为U型双内折设计,支持6.4英寸、7.9英寸、10.2英寸三档尺寸自由切换;首发搭载麒麟9050 Pro芯片,配合鸿蒙OS 7全景多窗能力;起售价19999元,顶配达24999元。其核心逻辑清晰:折叠屏的上限由形态创新决定,华为致力于将“展开即平板”的体验推向极致。
小米则另辟蹊径。18 Fold正式取代MIX Fold系列,全力押注“中折叠”新赛道:外屏5.38英寸、内屏7.58英寸,整机重量仅219克,已逼近主流直板旗舰水准;起售价10999元。小米试图以全新屏幕比例回应一个根本命题——大屏与便携能否真正兼得,而非一味追求机身尺寸扩张。
苹果入局虽晚,但风格鲜明。iPhone Duo内外屏采用统一长宽比设计,内屏7.6英寸、外屏5.4英寸;搭载2nm工艺A20 Pro芯片及自研C2基带,内屏首次启用屏下前置摄像头方案;起售价15999元,顶配26499元。参数未见激进,苹果定义的“折叠iPhone标准”是:不卷形态堆料,而重完成度、生态协同与系统一致性。
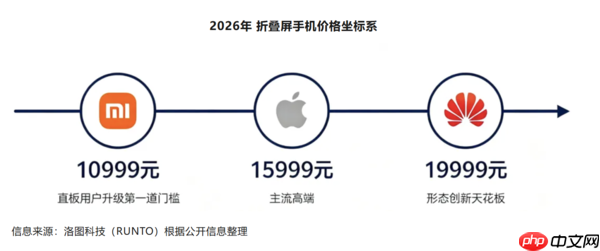
洛图科技(RUNTO)分析认为,三款产品共同构筑了当前折叠屏市场的价格坐标系:小米10999元成为直板用户升级的第一道心理门槛;苹果15999元卡位主流高端市场;华为19999元则稳守形态创新的天花板高度。
在上游供应链层面,最直观的变革体现在显示面板环节。苹果首款折叠屏的柔性OLED由三星显示(SDC)独家供应。据洛图科技(RUNTO)产业链调研,双方已签署为期三年的独家供应协议,覆盖iPhone Duo前三代机型:2026年首批交付约300万片,全年总交付量达800万片,前段制程在韩国本土完成,后段模组组装由越南工厂承担;2027年将新增苹果专属折叠屏产线,订单目标提升至1500万片。不过,苹果同步推动京东方技术攻坚,目标是在2029年合约到期后引入第二供应商,打破三星单一依赖格局。
在安卓阵营中,华为Mate XT 2与小米18 Fold所用柔性OLED均来自国产面板厂商。折叠屏旗舰的国产化配套,已由昔日“二供备选”升级为“主力方案”。华为的核心供应商为京东方,为其定制U型双内折大屏,双方自Mate X系列起深度协同、持续迭代;维信诺作为第二供应商,承接部分内外屏订单;正面直板外屏亦由京东方与维信诺联合供应。小米方面,内屏主力由TCL华星光电提供。事实上,华星长期稳居小米最大OLED供应商地位,其柔性产线T4优先保障小米产能需求。
UTG超薄玻璃盖板是折叠屏爆发的另一关键受益环节。华为与小米所用UTG原片均来自国产凯盛科技,蓝思科技参与部分后段加工。其中,华为与凯盛科技保持长期战略合作,联合定制深度推进。苹果UTG供应链则由蓝思科技与伯恩光学双主供,对康宁提供的UTG原片进行精加工,再贴合至三星面板,最终交付富士康整机组装。洛图科技(RUNTO)指出:折叠屏大幅拉升单机显示模组与结构件的价值占比,产业链竞争焦点正由“成本博弈”转向“良率控制与工艺精度”的比拼。
从整体市场看,据洛图科技(RUNTO)预测,2026年全球折叠屏手机出货量将在2250万至2500万台之间,其中中国市场占比约50%;折叠屏在全智能手机大盘中的渗透率仍低于3.0%。尽管增速可观,但整体渗透仍处早期阶段。
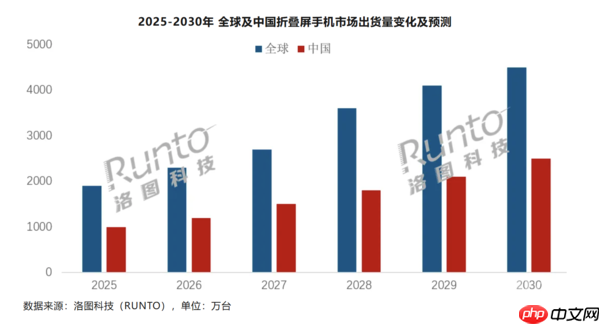
洛图科技(RUNTO)认为,苹果入场带来的最大变量,并非单纯增加一名竞争者,而是将“要不要换折叠屏”推至大众消费议题中心。过去七年,折叠屏始终是安卓阵营内部的高端叙事;而苹果15999元的定价,客观上为整个万元档位提供了权威背书。当最审慎的厂商也将折叠列为旗舰标配,用户对新形态的心理接受门槛将显著降低。同时,iOS对大屏交互的适配压力,也将倒逼安卓端应用生态加速成熟。
但消费者最终衡量“值不值”,仍聚焦于三大现实短板:折痕明显度、整机重量、终端售价。iPhone Duo在折痕控制与轻量化方面已接近直板机体验,代价则是15999元起的高门槛;安卓阵营价格下探更快,但过往产品中,折痕残留与铰链耐久性仍是用户反馈高频痛点。
洛图科技(RUNTO)研判,至2030年,面板等核心部件良率有望跃升至90%以上,中高端整机均价将普遍回落至7000元以内;届时全球年出货量或突破4500万台,渗透率升至约4%。2026至2027年,将成为折叠屏产业发展的关键跃升期。形态创新、生态构建、供应链升级三条主线将同步演进:华为持续挑战形态极限,小米借新品类抢夺直板用户心智,苹果以生态整合与制造品质树立新标杆。而对上游面板与材料环节而言,无论终端格局如何变化,产能扩张与技术升级的确定性红利已然明确。
总体而言,折叠屏是否“真香”,答案正从“技术能不能实现”,悄然转向“体验是否匹配对应溢价”。72小时三国同台,只是序章;真正的产业竞逐,才刚刚拉开帷幕。














