


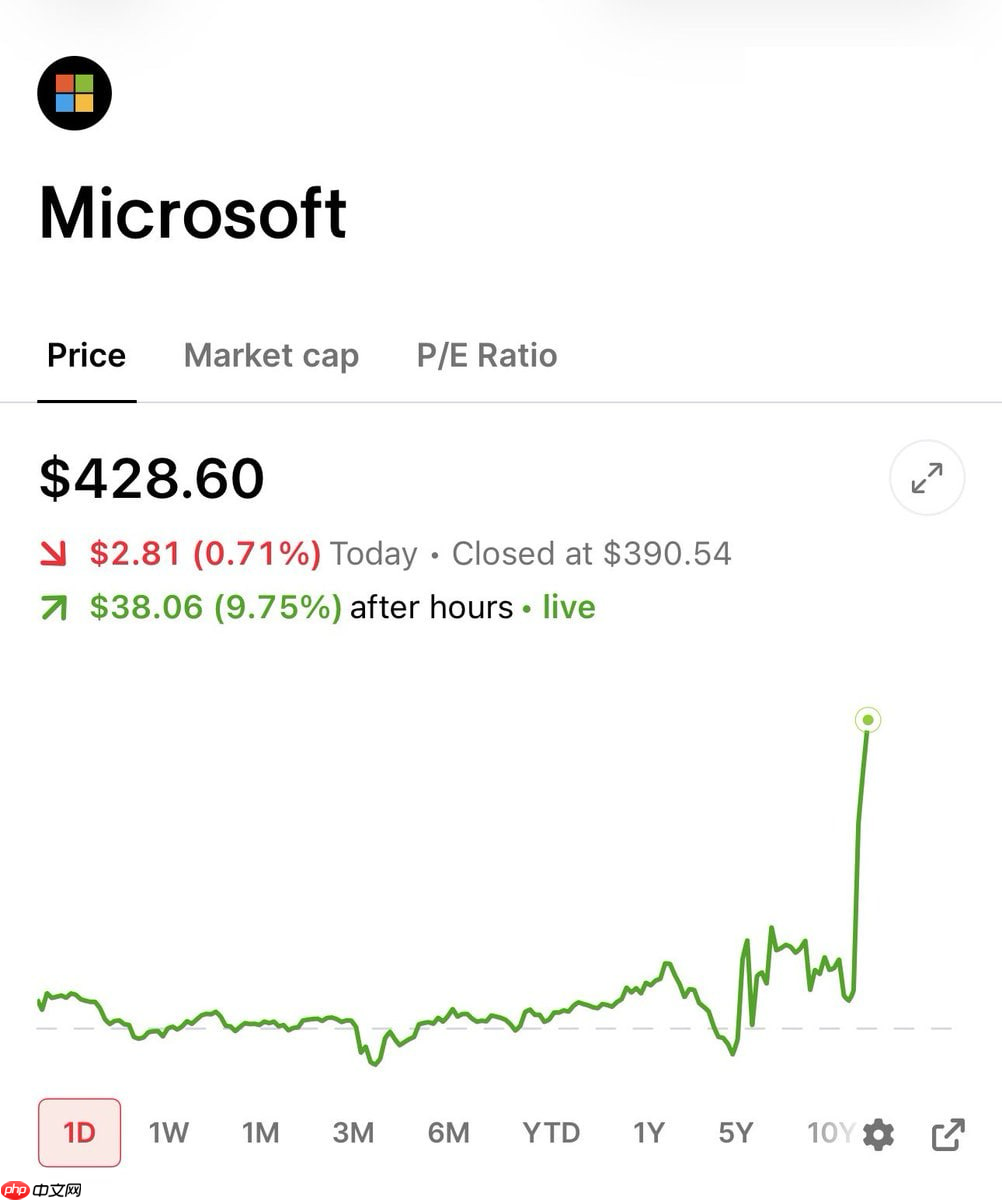
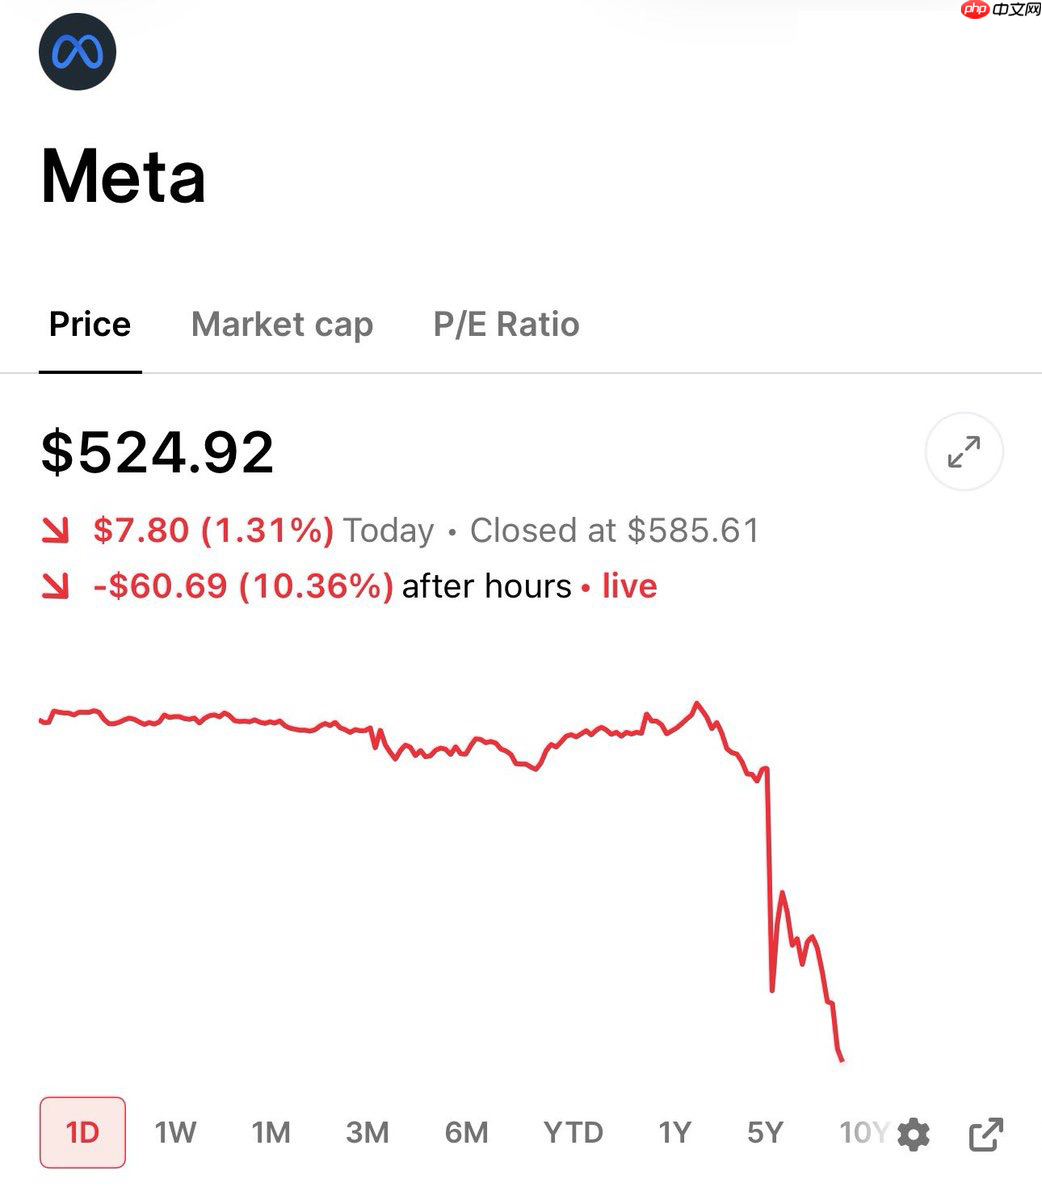
微软盘后股价上涨约10%,而meta则下跌近1%。尽管两家科技巨头都在ai领域持续加码投入,资本市场却给出了截然不同的反馈。
根本原因其实非常明确:当前市场已不再为“谁更敢花钱”鼓掌,而是只青睐那些能清晰证明“资金投入可迅速转化为实际收入”的企业。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
先看微软
本轮股价跃升表面源于Azure本季度43%的营收增速超出预期,但真正驱动市场情绪的是财报电话会释放的关键信号——管理层给出下季度约45%的增长指引,并明确指出当前需求仍受制于算力供给能力,新增基础设施一旦上线,即可被客户即时消化。
这一表态意义重大:微软并非“先建后卖”,而是客户早已排队等候,算力资源一经部署便能直接转化为Azure收入。开源模型普及与多模型协同部署带来的旺盛需求,正持续拉动云端算力消耗。
至于全年资本开支(CapEx)从1900亿美元下调至1750亿美元,切勿被会计处理方式误导。这仅是财务记账口径调整所致——原先计入“购置资产”的支出,部分转为“长期租赁费用”,因此当期现金支出账面减少,但未来需履行的租金承诺反而由约1970亿美元大幅攀升至3290亿美元。
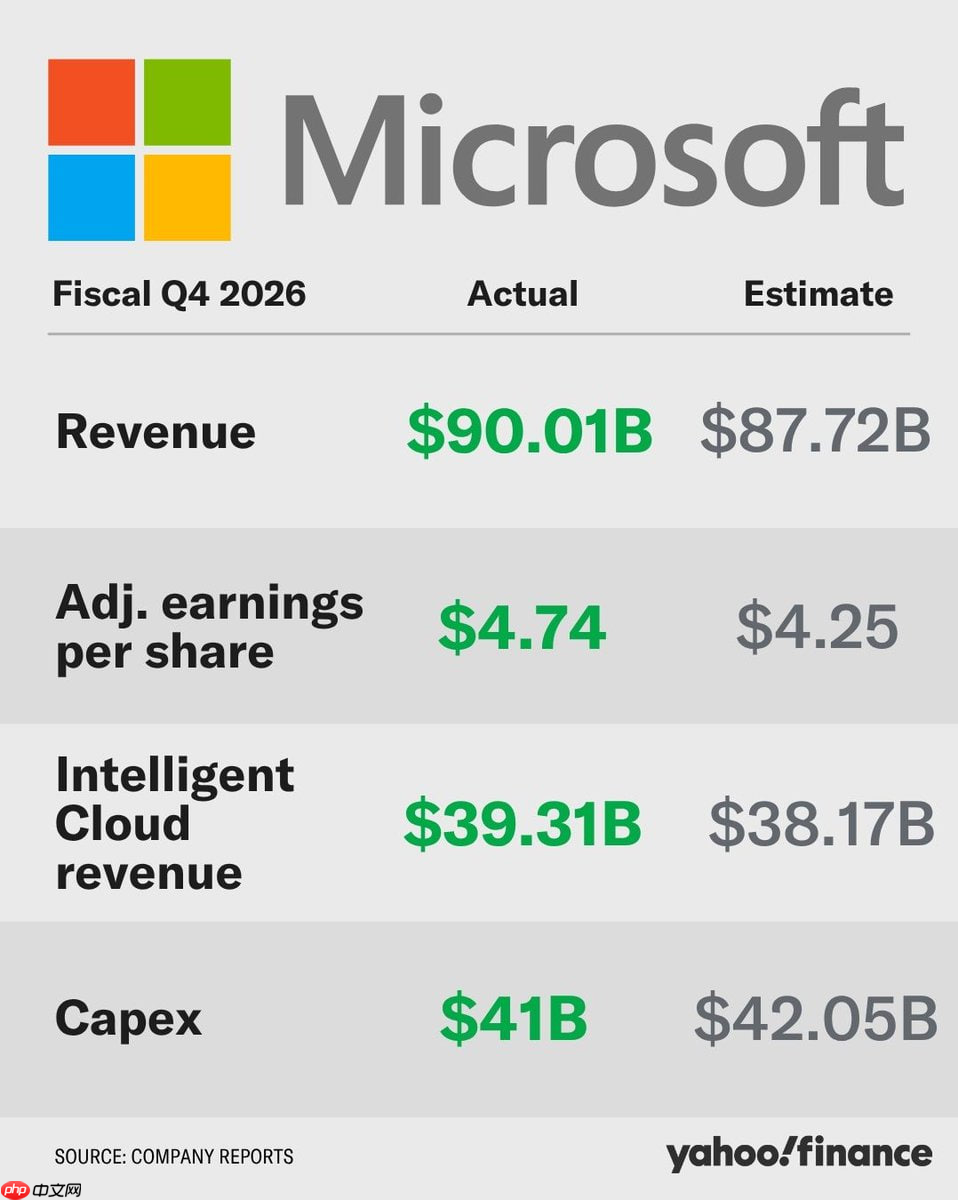
真正打动投资者的是:CapEx未出现新增失控增长,Azure增速却从43%进一步提升至45%,同时管理层确认FY27财年自由现金流仍将维持正值。
投入—产能—收入—现金流,这条闭环已然跑通。
再看Meta
Meta面临的挑战并非CapEx规模超过微软,而在于这笔巨额投入尚未展现出同等清晰、可量化的回报路径。
本季度营收增长28%,看似稳健,但成本与费用同比激增55%,营业利润下滑8%,每股收益(EPS)下降13%。
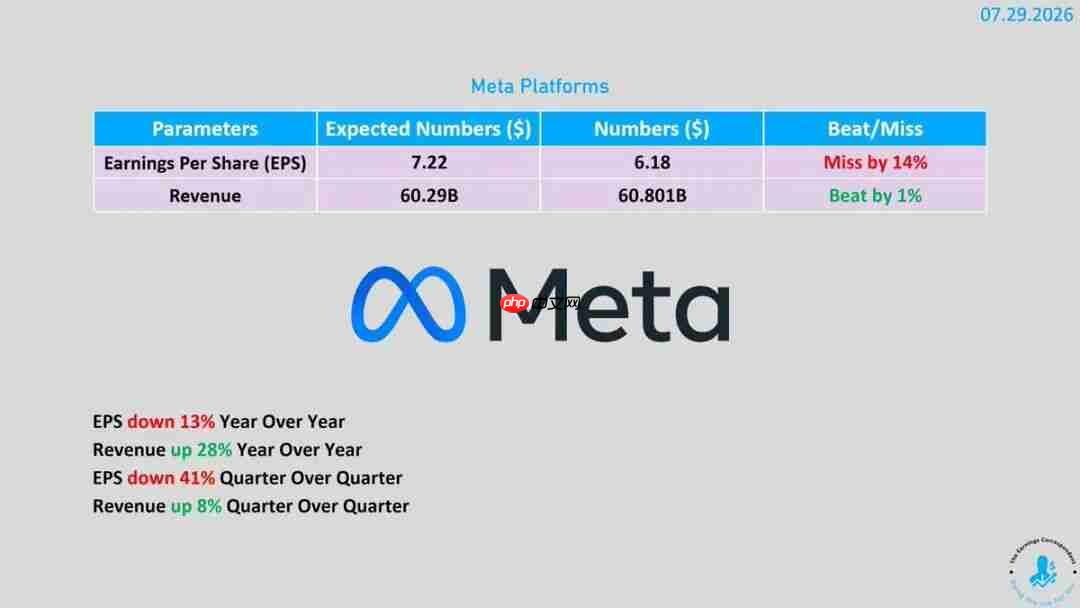
更值得关注的是,单季资本开支高达311亿美元,自由现金流仅余7.84亿美元。
打个比方:一家市值达1.5万亿美元的科技巨擘,一个季度运营结束后,账上可用现金仅剩7亿多美元。 就像你对外宣称身家1万元,翻遍口袋却发现只剩5块钱——不是总资产不足,而是几乎全部资产都沉淀在固定资产中,流动性极度匮乏。
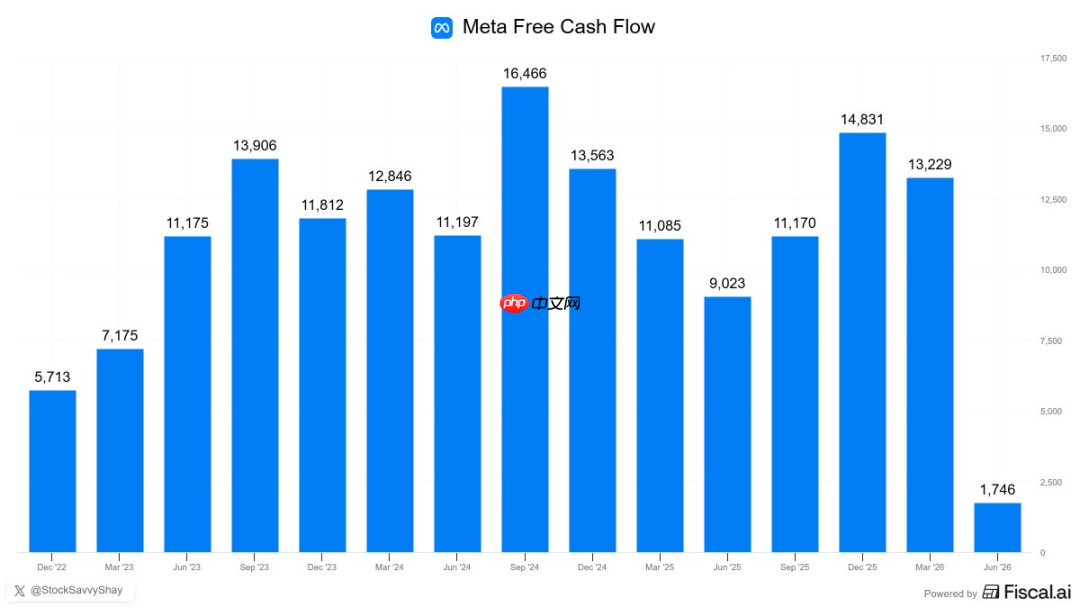
全年CapEx指引虽由1250亿–1450亿美元小幅收窄至1300亿–1450亿美元,避免了市场最担忧的“无上限扩张”,但三季度营收指引也未能带来足够惊喜。
这正是市场反应冷淡的核心:Meta强调“我将继续加大投入”,却未能像微软那样亮出类似Azure 45%这样具象、可验证的外部收入增长指标,来佐证新增算力正在快速变现。
Meta的AI技术确实在优化推荐算法与广告投放效率,但这些隐性收益,被同步飙升的折旧摊销、基建支出及人力成本所掩盖——投入不断加码,但回报节奏模糊不清。
回顾谷歌
Google Cloud本季度营收暴涨82%至248亿美元,营业利润由28亿美元跃升至88亿美元,AI驱动的云服务需求确实强劲。
然而当季资本开支高达449亿美元,远超390亿美元的经营性现金流,导致自由现金流转为负59亿美元。随后公司再度上调全年CapEx预期,盘后股价一度下挫近7%。
谷歌的问题颇具代表性:并非缺乏AI带来的商业价值,而是价值兑现与现金消耗几乎同步爆发。
市场愿意为云业务加速喝彩,却无法忽视自由现金流被严重侵蚀的事实。
展望亚马逊
AWS将于周四盘后公布最新财报。上一季度AWS营收增长28%,创下过去15个季度以来最快增速;但过去12个月自由现金流却从259亿美元骤降至仅12亿美元,主因是AI相关设备采购同比猛增593亿美元。
在微软、Meta与谷歌三份财报已先行亮相的背景下,亚马逊自然深知市场最敏感的神经所在。
它大概率不会在财报标题中直白宣告“资本开支继续大幅攀升”。即便CapEx确需上调,管理层更可能采用更为温和的表述方式——例如突出自研芯片的成本效益、强调客户订单积压情况,或通过长期租赁安排弱化当期账面冲击。
但语言包装无法改变市场的核心评判标准。华尔街真正聚焦的只有三点:AWS能否延续甚至加快增长?自由现金流能否企稳回升?新增算力是否具备“即插即用、即用即收”的商业化能力?
本文来自微信公众号“美股投资网”(ID:tradesmax),作者:StockWe.com,36氪经授权发布。













