


2026年上半年,加密市场融资总额达到133亿美元,但交易笔数仅为435笔,较高点明显收缩,显示资金正进一步向少数项目和赛道集中。
Tiger Research 与 RootData基于2018年至2026年上半年共9,416笔投资交易数据,对加密资本流向的变化进行了梳理。结果显示,当前市场已从广撒网式投资,转向更强调规模、成熟度和可落地业务的资本配置模式。
核心发现
2026年上半年资本流入达到133亿美元,已接近2024年全年132亿美元的水平;但融资轮次数量仅为435笔,较2022年1,978笔的峰值下降78%。这意味着市场中的资金并未消失,而是以更高集中度流向更少的标的。
市场格局也在分化:一类是少数大型加密原生VC,继续聚焦领投和深度参与;另一类是交易所系投资机构,凭借流动性与平台资源在参投环节保持活跃。相较之下,缺乏明确竞争优势的中型机构正快速退出市场。
板块层面,游戏赛道的融资轮次从2024年的141笔骤降至2026年上半年的5笔,降幅达96%。支付与稳定币、中心化交易所(CEX)等赛道的资金流入,则主要由并购交易驱动。
同时,传统金融机构在2026年上半年参与了54.5%的投资交易,表明其在加密资本市场中的存在感仍维持高位。
2021年市场:速度与多元化主导
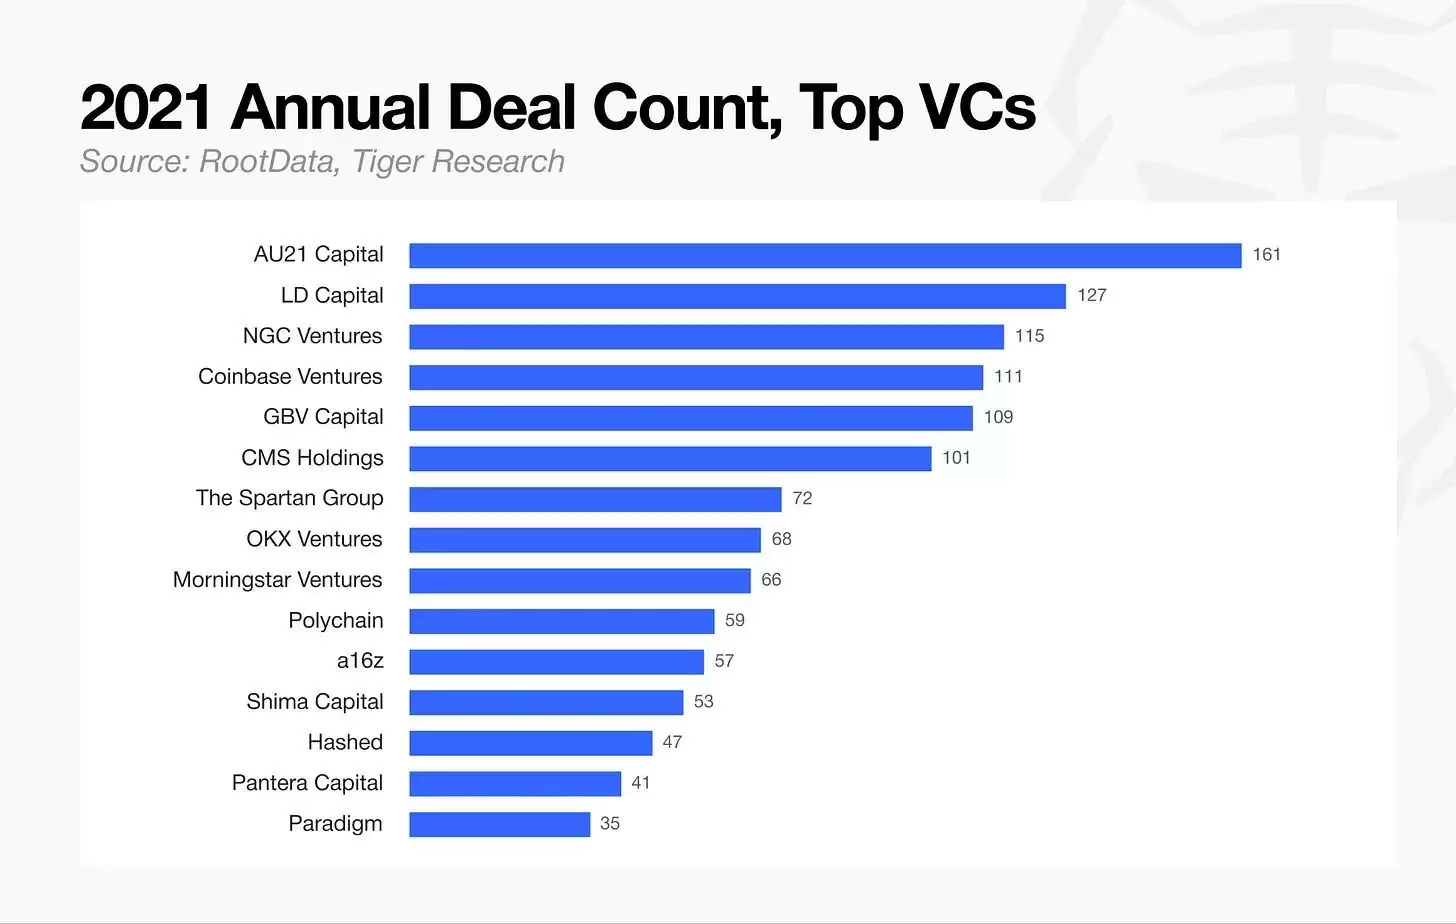
2021年的加密投资市场,核心逻辑是速度优先和投资组合分散化。当年共完成1,750笔交易,其中包含大量种子轮融资。彼时对出手速度的竞争非常激烈,AU21 Capital一度实现平均每月完成超过13笔交易。
当时的投资判断往往围绕代币生成事件(TGE)时间表、代币经济学等相对简单的指标展开。由于许多项目仅凭代币发行预期就能吸引资金,部分机构采取了明显的“撒网式”策略,在估值并不统一的情况下,将资本分散配置到数十甚至数百个项目中。
在这种环境下,执行效率往往高于完整尽调。新一轮融资经常迅速完成,错过上一轮的机构则继续在更高估值下追逐下一轮,FOMO情绪在当时的市场中较为常见。
不过,许多依赖这一模式扩张的机构并未穿越后续熊市,而得以存续的参与者,则普遍对投资方法进行了调整。
哪些风投留在场内:行业格局已经改变
领投能力的延续性
衡量机构是否具备持续影响力,首先可以观察其领投能力,也就是主导融资轮次的历史表现。
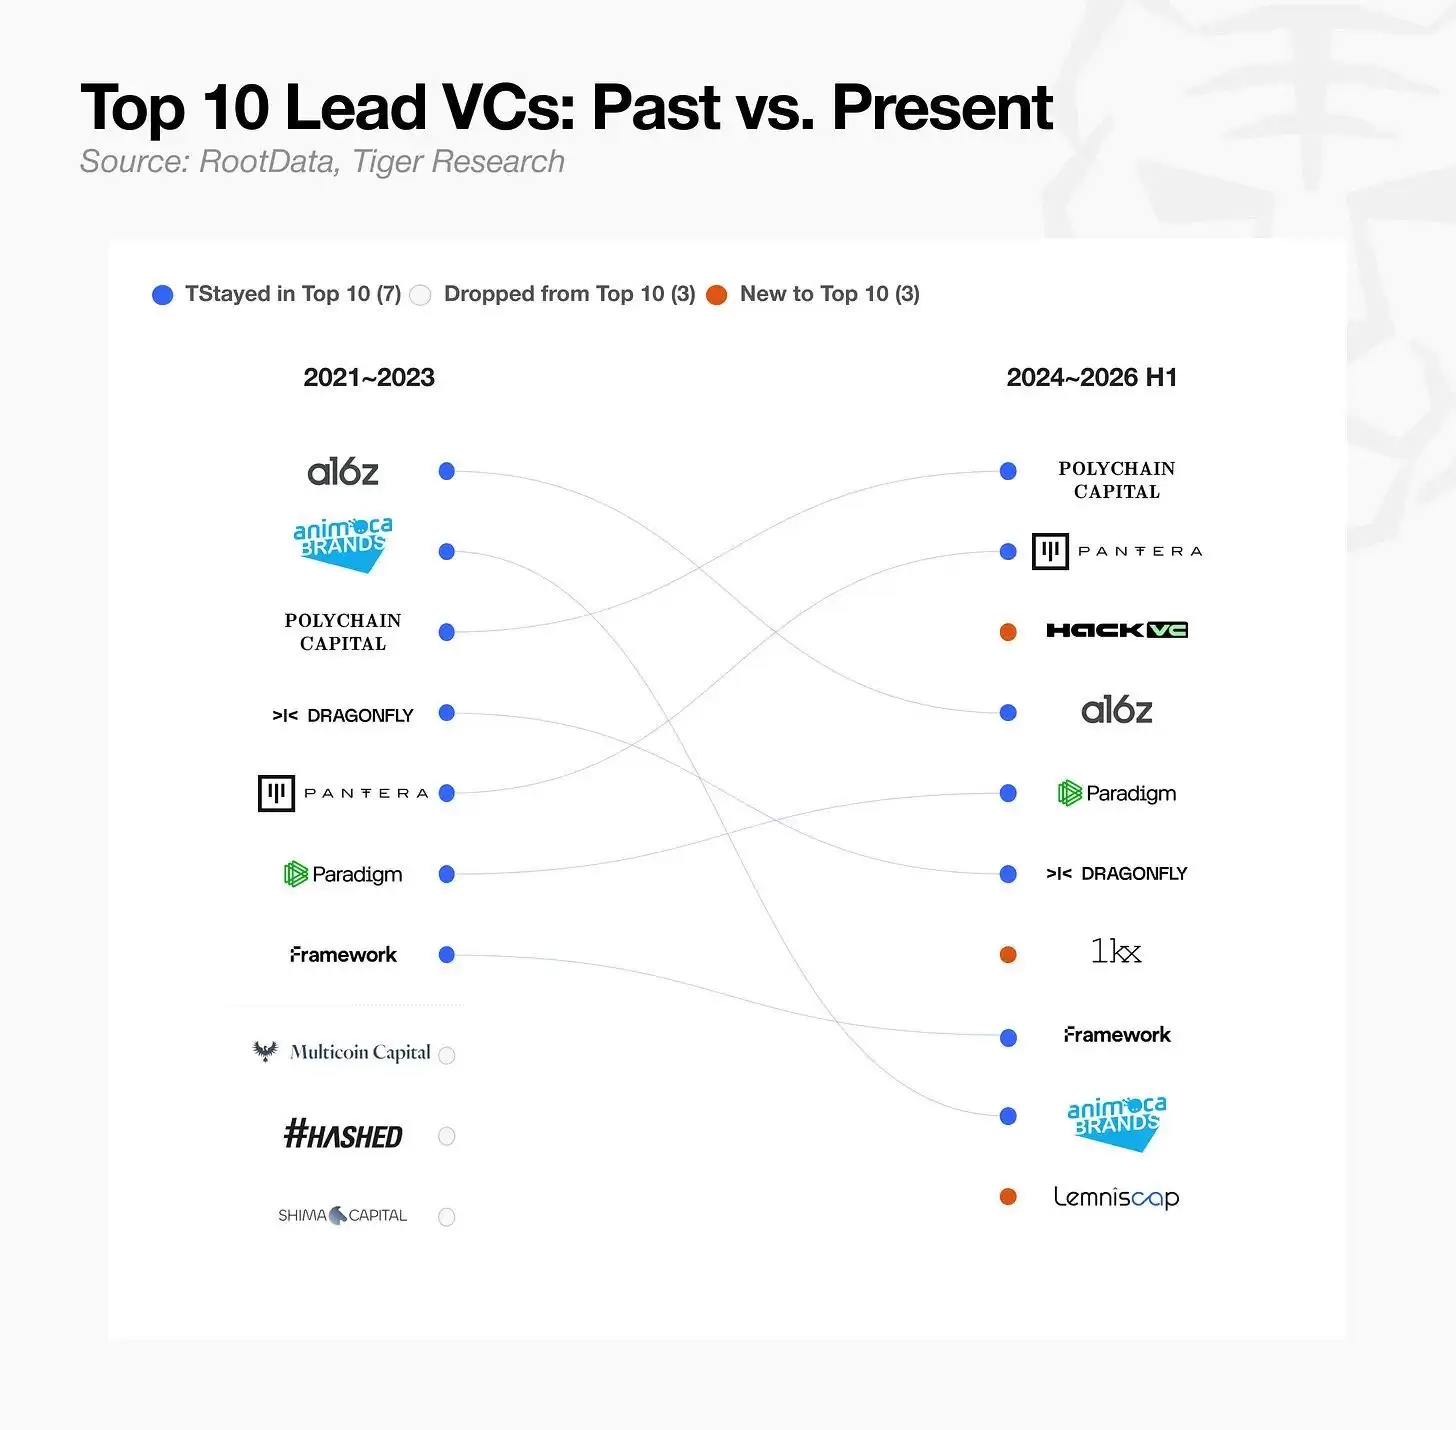
从数据来看,一部分机构至今仍保持较强的领投活跃度,另一些则已退出主流视野,或仅在近期短暂出现。由于领投本身需要更强的品牌、资本实力与行业信任度,过去能持续主导核心轮次的机构,往往也更具穿越周期的韧性,因此多数至今仍位列前十。
幸存机构的两种路径
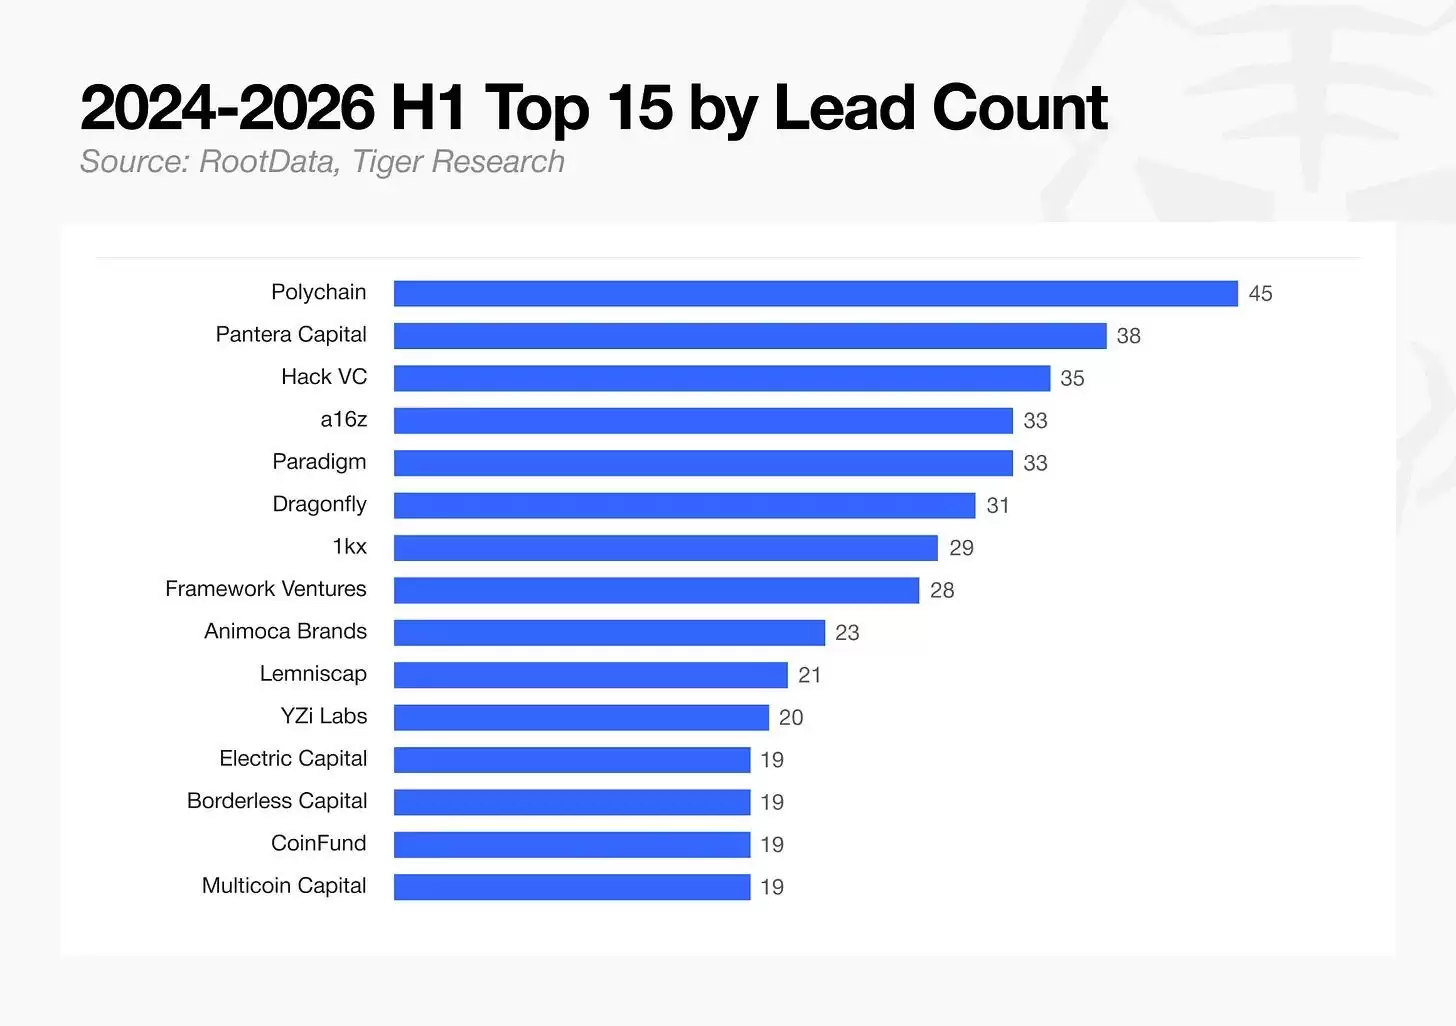
从2024年至2026年的数据看,加密原生VC与部分老牌大型机构正在进一步聚焦领投,减少总体交易数量,但提高单笔交易的参与深度。其模式已明显转向更高标准的尽调、争取董事会席位,以及在治理层面获取更大影响力。
但如果观察非领投维度,即累计参投轮次数量,则能看到另一种不同的竞争逻辑。
在2024年至2026年上半年按参与轮次统计的前15家机构中,交易所系机构占据了较大比重。与领投相比,交易所背景机构在跟投和参与轮次方面更为活跃。Coinbase Ventures以140笔交易排名第一,OKX Ventures以94笔排名第二,YZi Labs以92笔排名第三。YZi Labs为币安实验室于2025年1月更名后的组织。
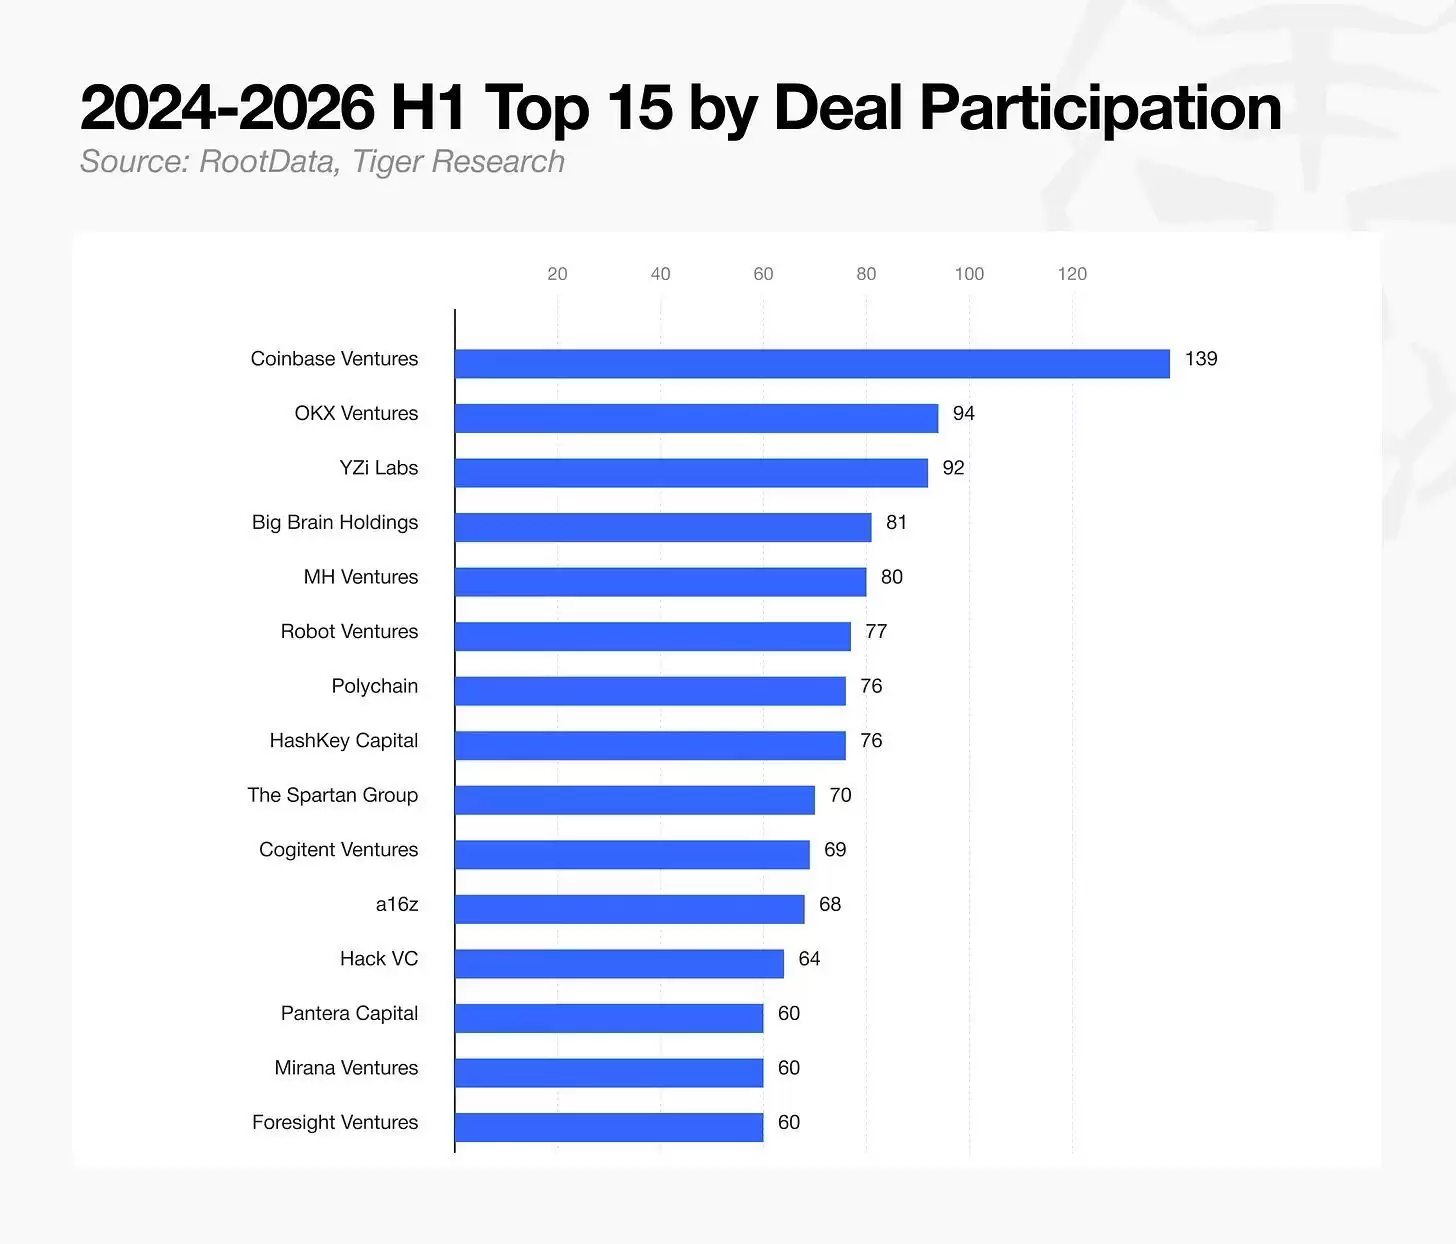
排名第七的HashKey Capital是HashKey Exchange的风投部门,排名第十四的Mirana Ventures则是Bybit的风投部门。仅从风投子品牌来看,就有五家大型交易所相关机构进入前15。相比之下,Polychain、Pantera Capital等更专注领投的大型VC,在总体参投轮次排名上相对靠后。
交易所系机构之所以能够在参投环节保持优势,关键在于其可提供的流动性、平台分发和营销资源。与此同时,缺乏规模优势、品牌辨识度或交易所级流动性支持的中型机构,在资本承压和退出困难的背景下,正被加速挤出市场。
离场的风投:广撒网模式的退潮
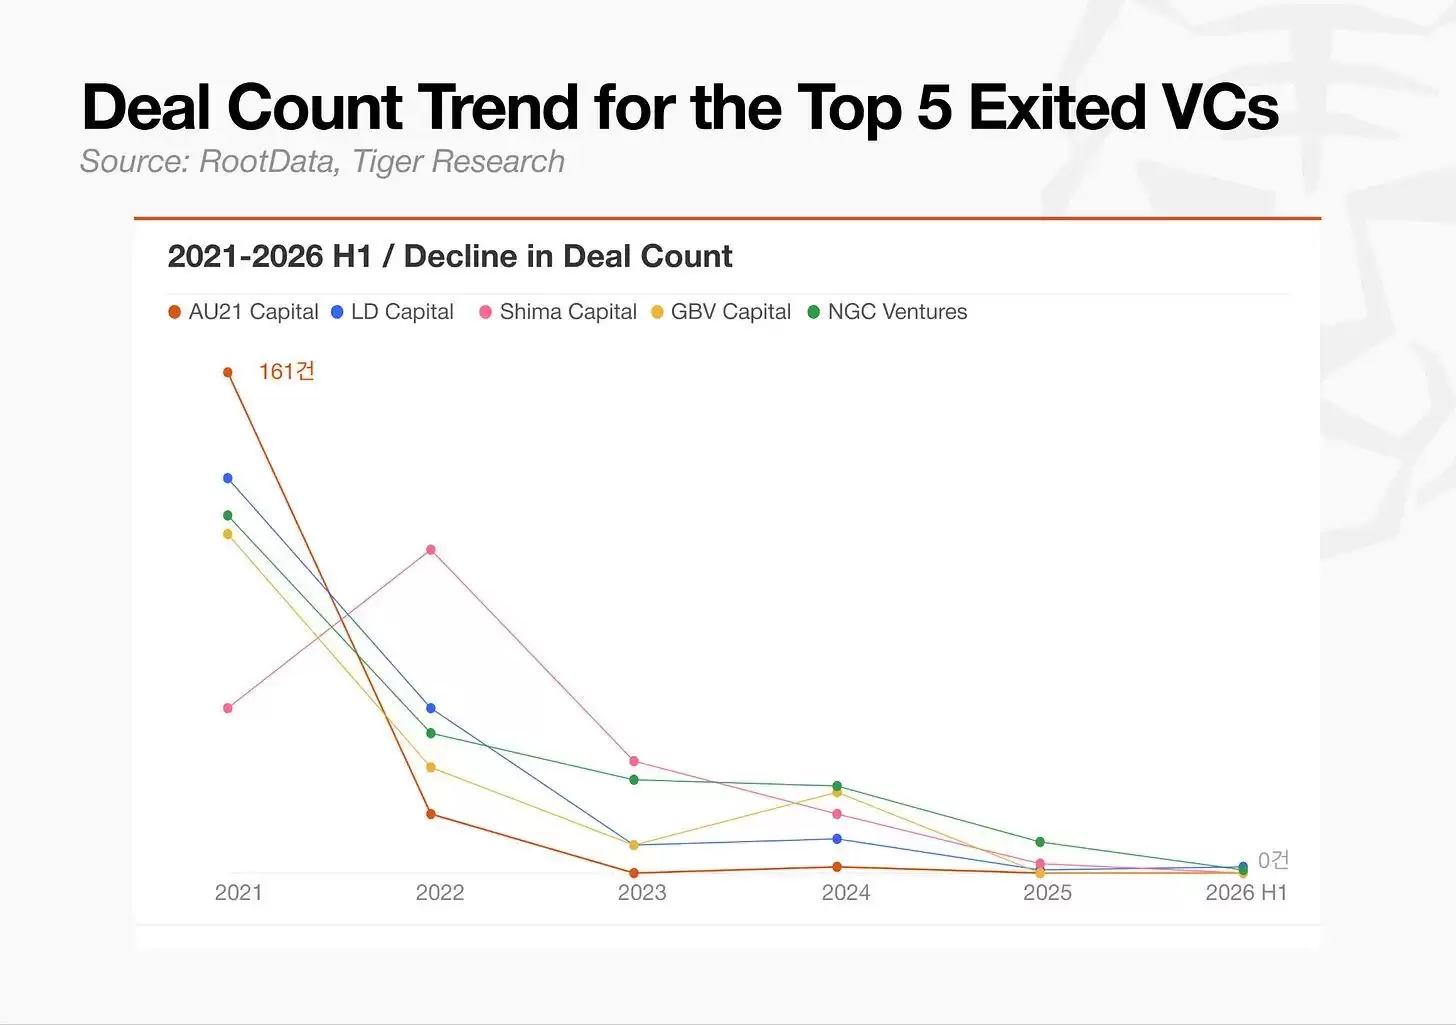
上一轮牛市中,许多机构依靠快速代币流动性变现构建了庞大的投资组合,但如今多数已经淡出。AU21 Capital、LD Capital和Shima Capital的交易数量下降幅度最高达到98.9%,其市场影响力也随之显著减弱。
在持续熊市和监管趋严的环境中,依赖短期叙事轮动的策略难以为继。其根本问题在于,很多机构未形成真正的差异化能力。与此同时,市场整体资本流向也在变化,更多资金开始集中投向发展阶段更成熟的项目,真正需要早期融资的新项目数量减少,这使得曾支撑“撒网式”投资生存的机会本身也在减少。
融资轮次变化:偏向成熟项目,早期项目承压
种子轮显著下滑
2026年上半年,种子阶段交易总数为81笔,较2022年的694笔下降88%。这反映出市场对商业模式尚未验证、风险更高的早期项目明显更为谨慎。
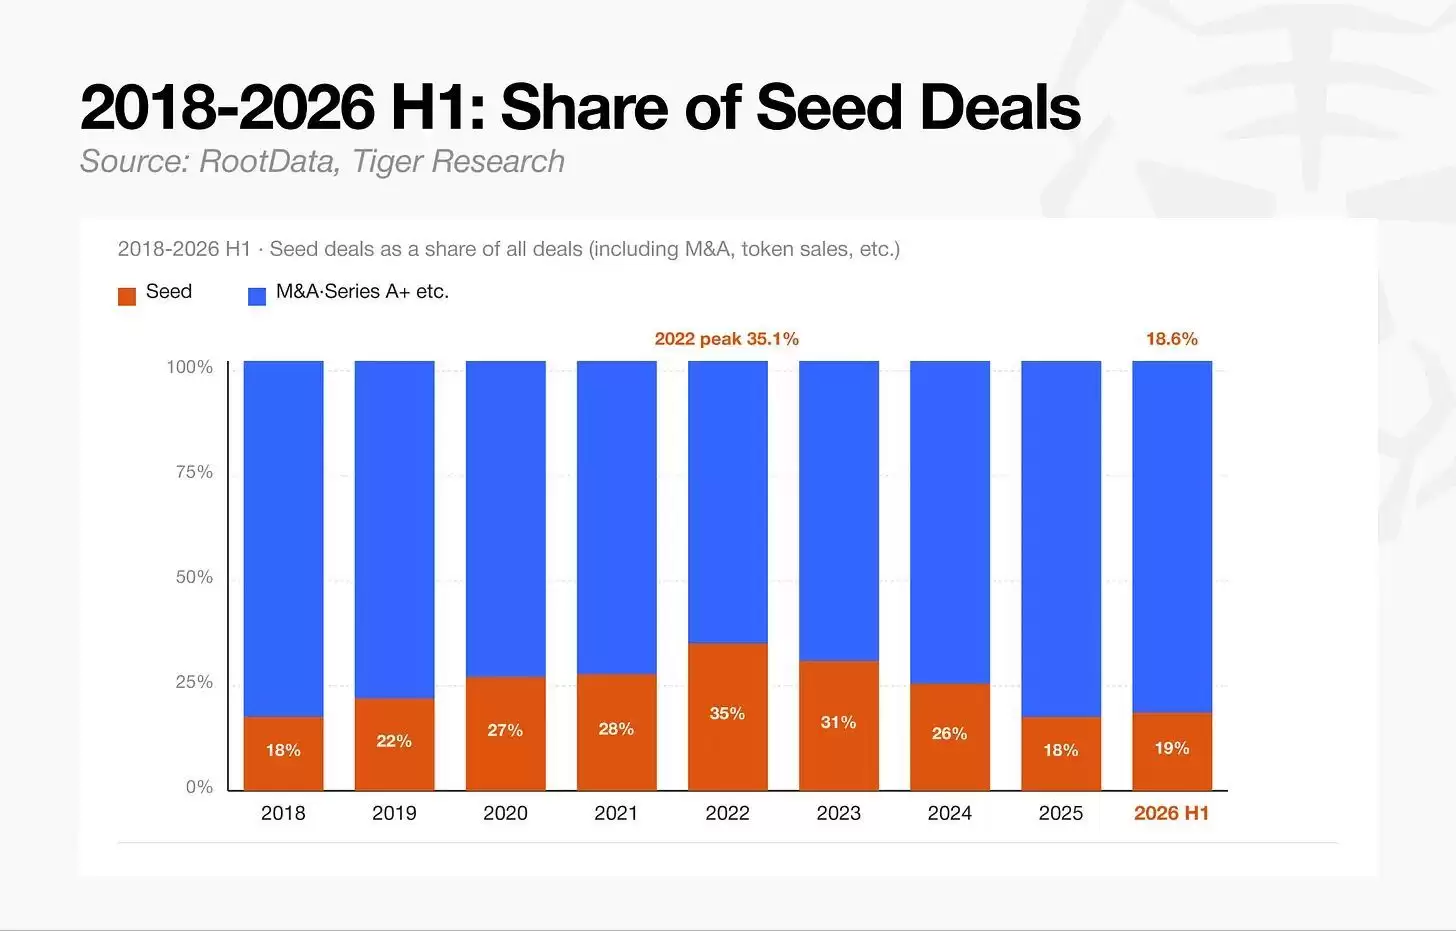
种子轮在整体交易结构中的占比也同步下降:2022年,种子轮占全部交易的35.3%;到2026年上半年,这一比例已降至18.7%。
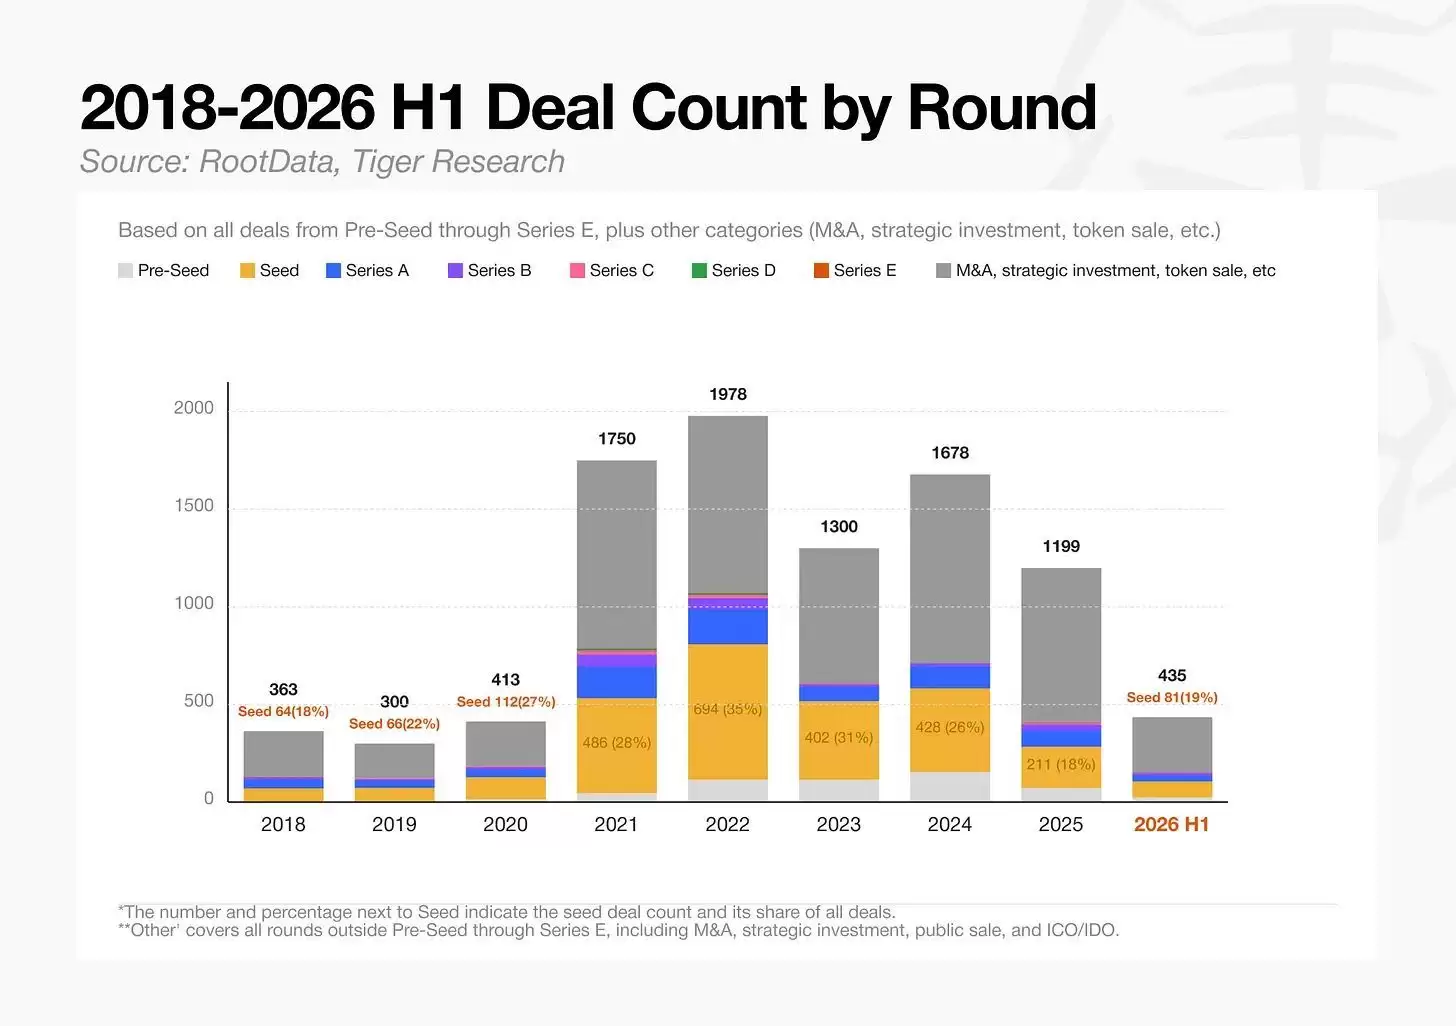
种子轮减少,既说明投资人风险偏好下降,也意味着市场中寻求种子融资的早期项目数量本身在减少。这一变化同时体现了融资环境收缩与行业逐步成熟的双重特征。
资本向后期轮次集中
从资金配置看,A轮及以后阶段的后期轮次目前已占总投资额的75.2%。虽然在2023年熊市期间,种子轮曾短暂占据较高比重,但随着市场恢复,资本又迅速回流至资金更充足、业务更成熟的公司。
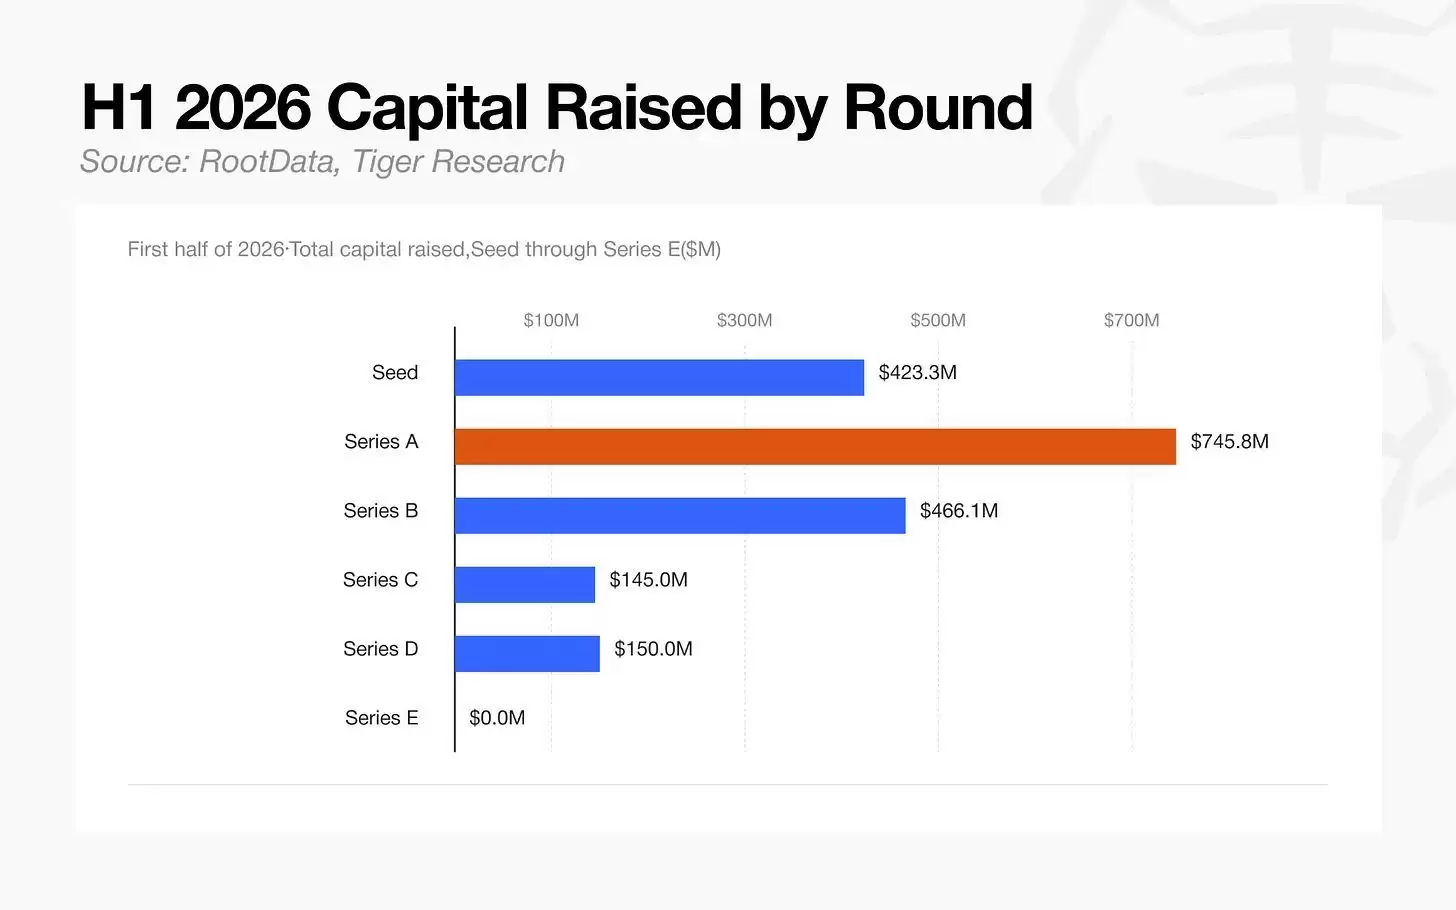
2026年上半年,A轮融资总额达到7.45亿美元,超过所有种子轮合计筹集的4.23亿美元,成为各轮次中融资规模最大的类别。
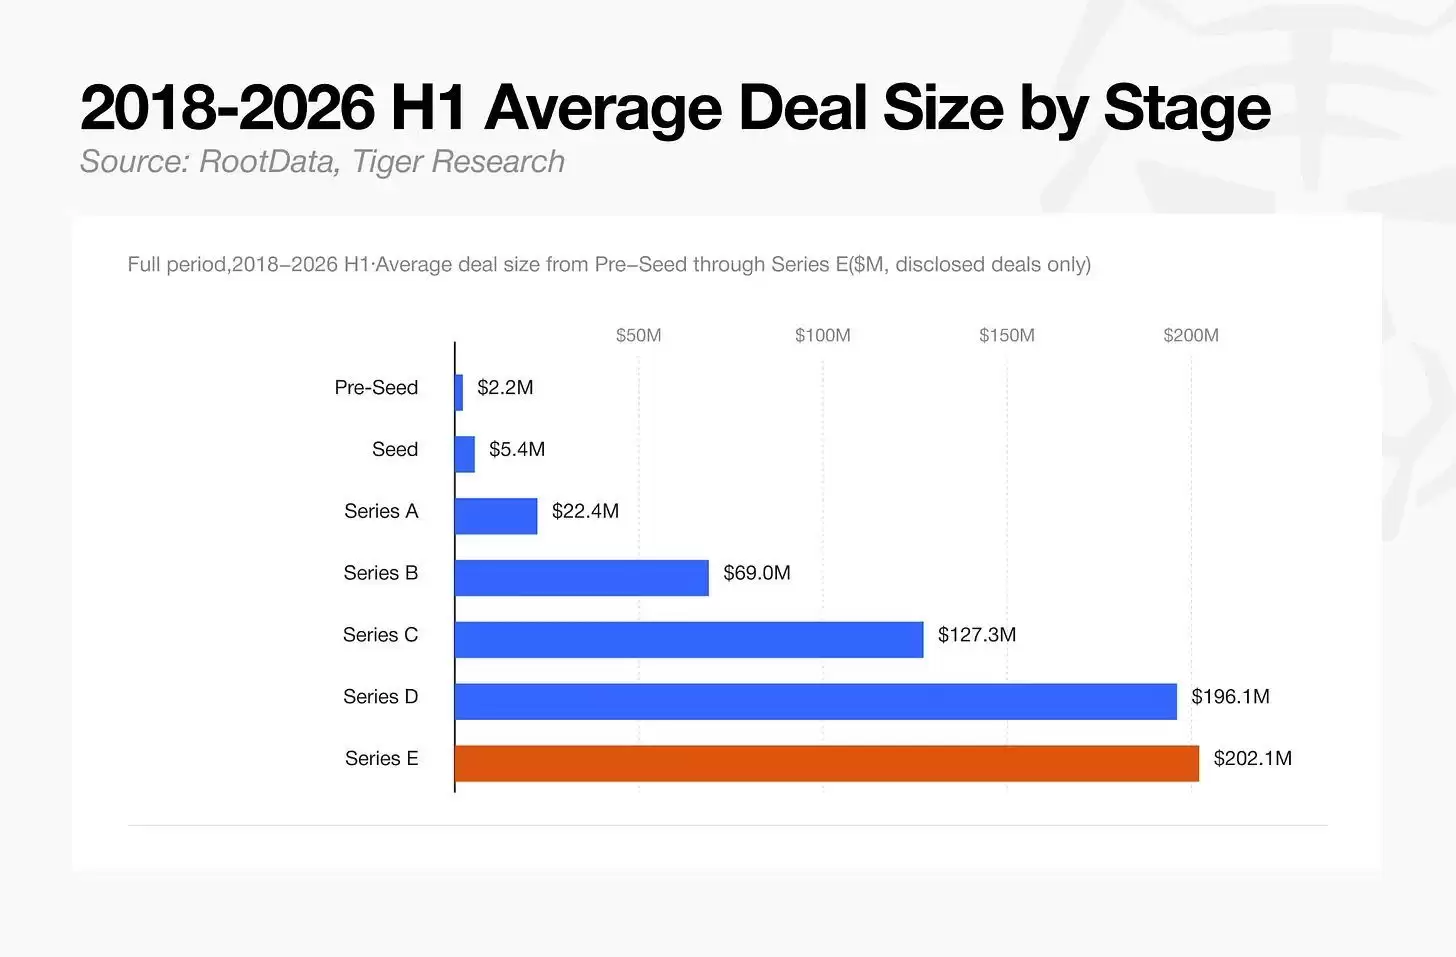
平均单笔融资规模也呈现明显的阶段性抬升:种子轮为540万美元,A轮为2,240万美元,C轮达到1.27亿美元,E轮升至2.02亿美元。尽管后期轮次样本量更小,但进入这些阶段的公司通常已具备更高收入水平和更成熟估值,因此单轮所需资本也更高。
整体市场:资金更集中,交易更少
融资额与交易数持续背离
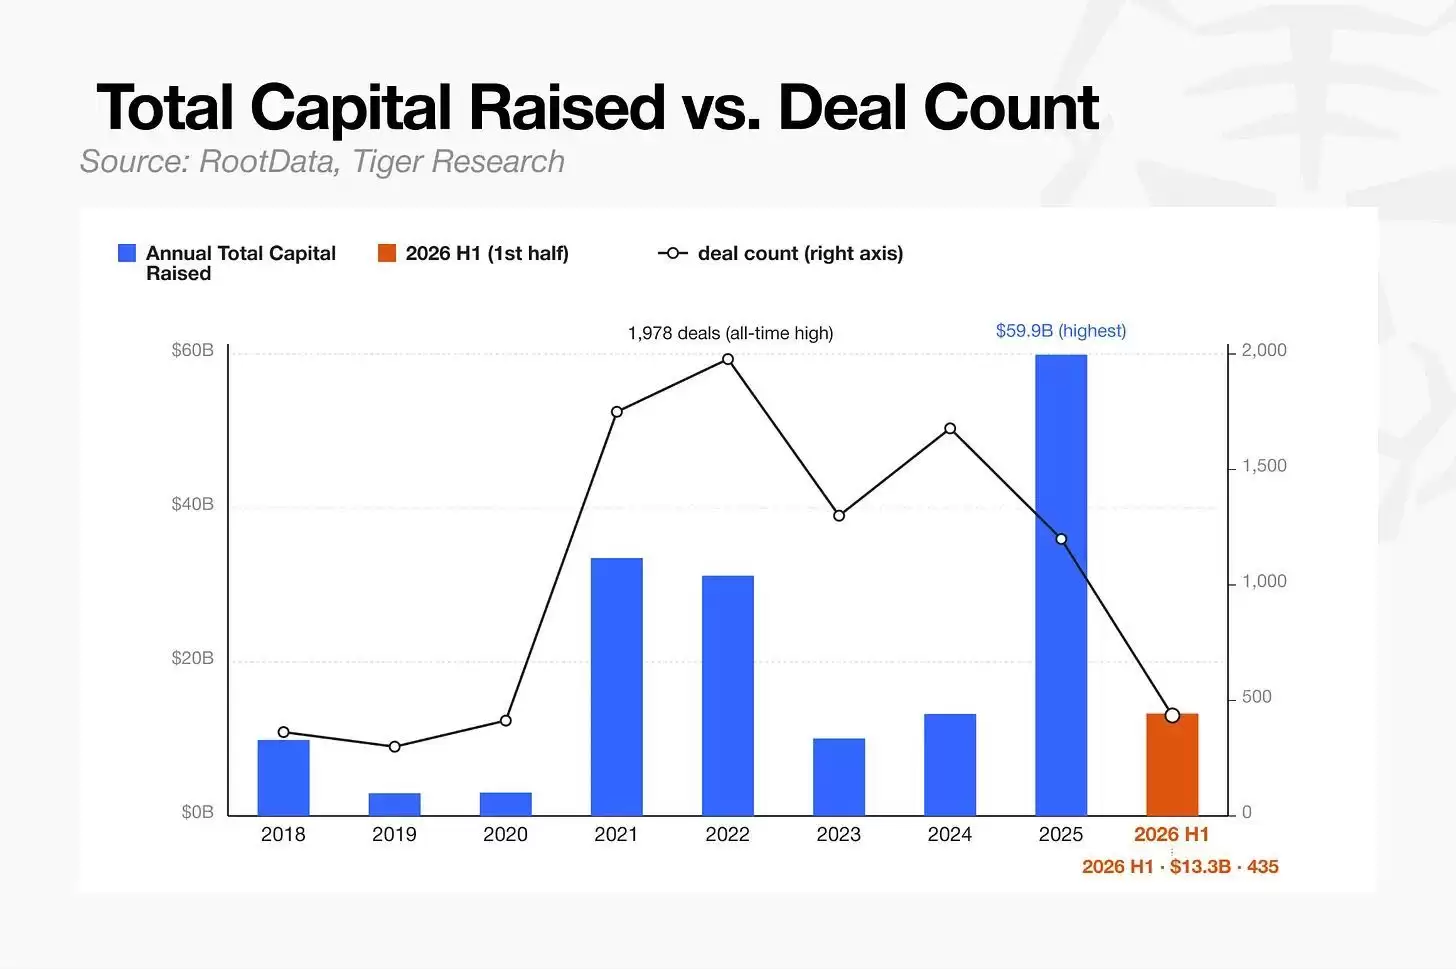
2026年上半年总融资额为133亿美元,而435笔交易仅相当于2022年1,978笔高点的22%。从2024年至2026年,尽管交易数量减少,资本规模却基本持平甚至继续增长,说明资金正集中在更少、更大的交易之中。
过去围绕代币流动性事件展开的小额、多元化押注明显减少,取而代之的是传统金融机构更大规模的直接投资。这类机构评估标的时,更看重可审计收入结构、合规资质与监管许可,而非单纯的上币时间表或市场叙事。
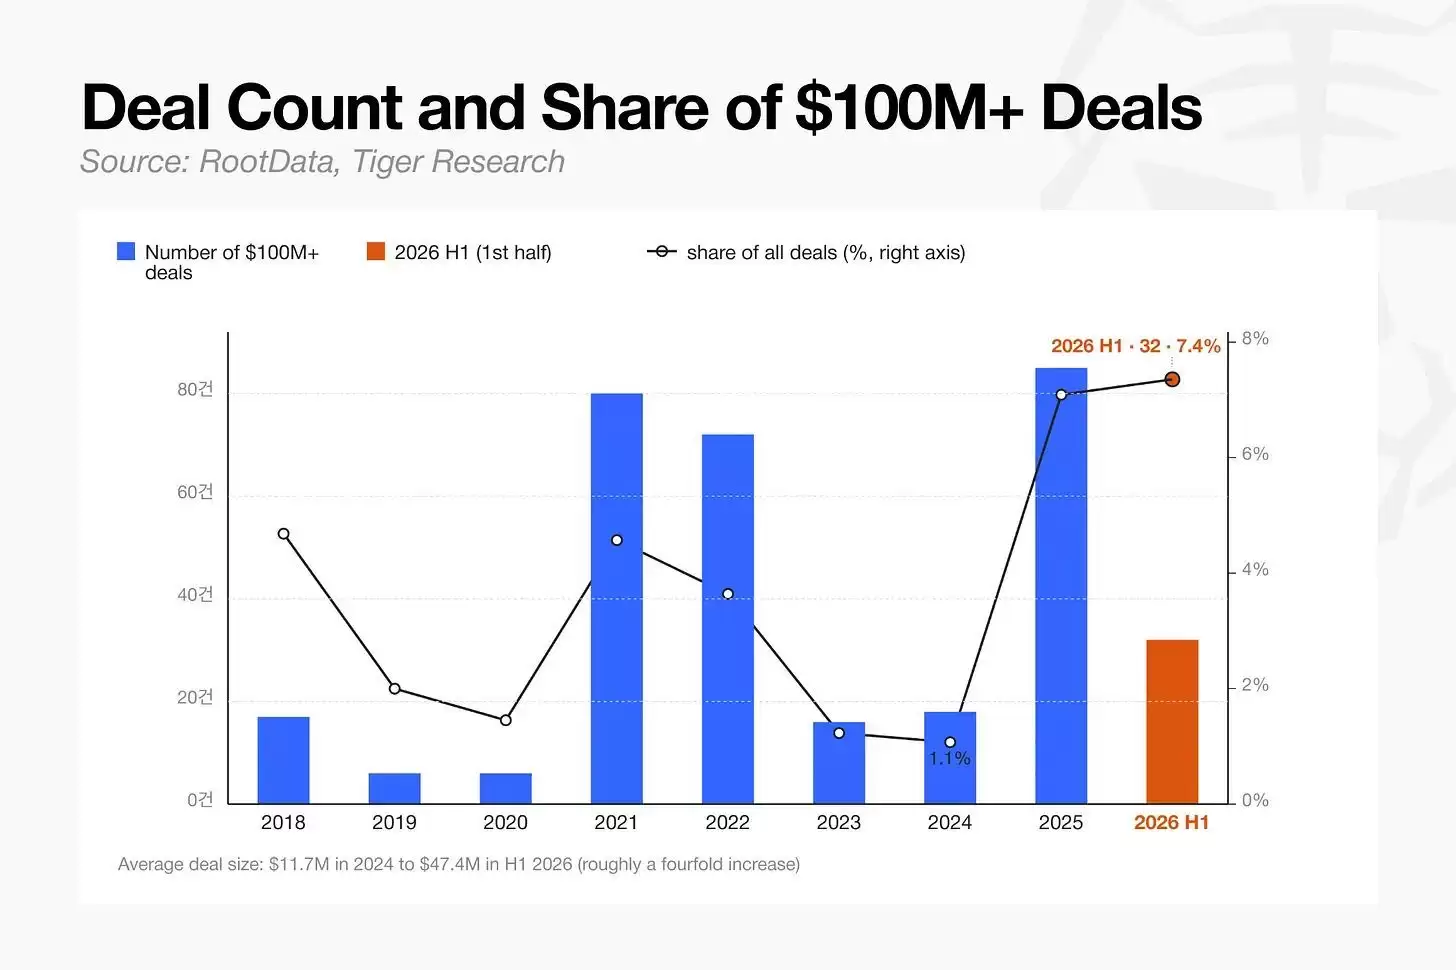
2026年上半年,金额达到1亿美元或以上的交易共有32笔,占全部交易的7.4%,较2024年的1.1%明显提高。同期平均交易规模从2024年的1,170万美元升至2026年上半年的4,740万美元。
这一变化一方面来自大额交易数量上升,另一方面则来自包括种子轮在内的小额交易快速减少。随着小额交易退潮,少数幸存项目在市场中的主导地位进一步增强,大额交易的相对占比也被进一步放大。
传统金融机构直接参与风险投资轮次
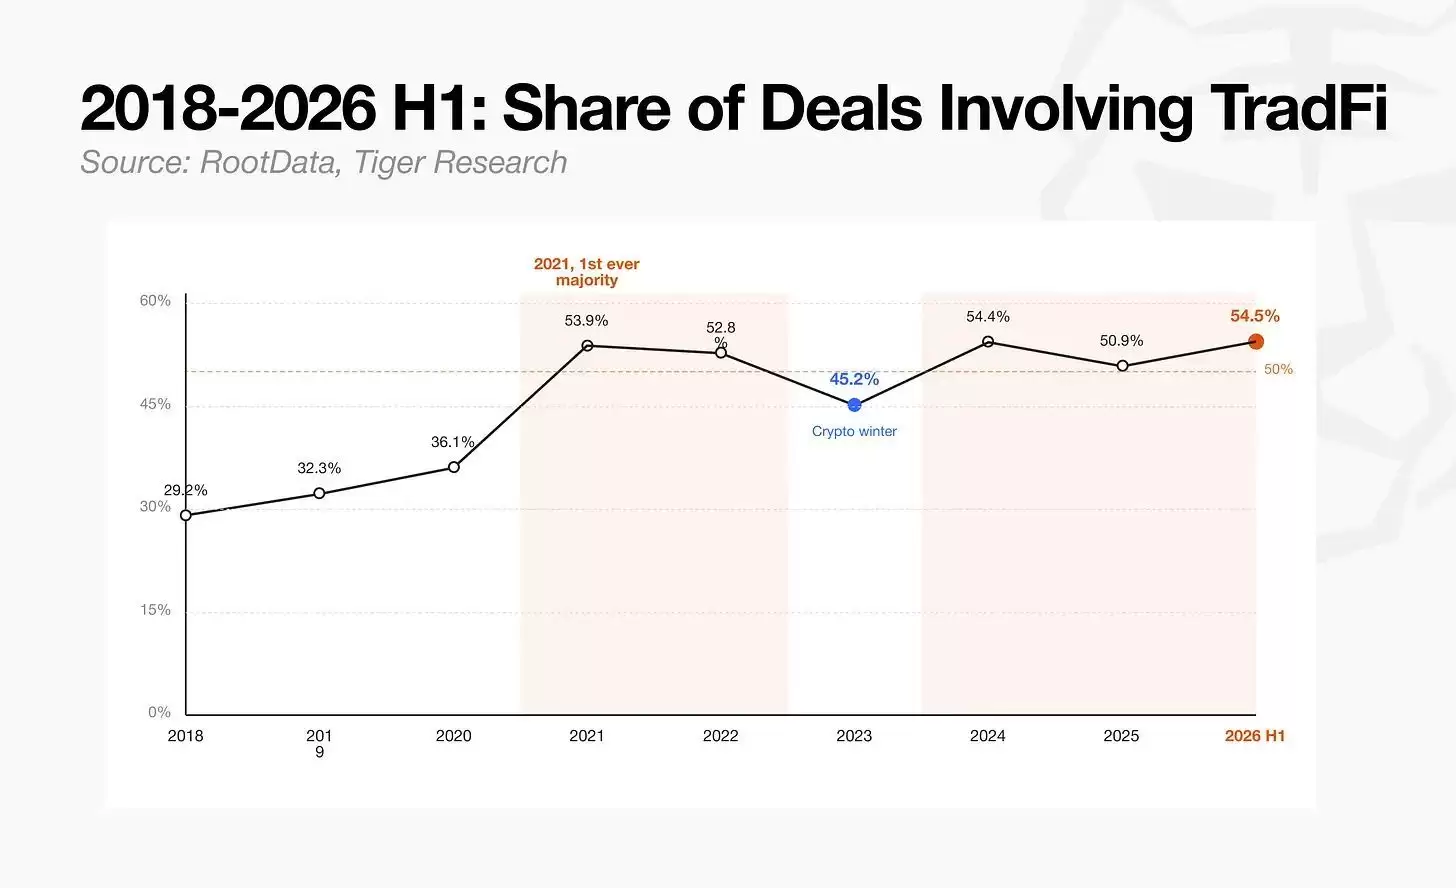
传统金融机构参与加密投资交易的比例,自2018年的29.2%持续上升,并在2021年首次超过半数,达到53.9%。其参与度在2023年回落至45.2%,随后随着监管环境逐步明朗,2024年回升至54.4%,2025年为50.9%,2026年上半年再度达到54.5%。自2021年以来,这一比例始终维持在较高区间。
例如,a16z领投了Canton Network开发商Digital Asset的3.55亿美元融资,但该轮核心机构投资者还包括法国巴黎银行、汇丰银行、标普全球和韩华投资证券,这些机构是以直接投资方式参与,而非借助VC子公司入场。
这也说明,原本更偏向早期项目的资金分布,正在随着加密VC发展和传统机构进入,逐步转向更成熟的公司。
板块轮动:资本流向正在重估
2024年被视为板块资本流向的重要参照点。当年,比特币现货ETF获批与更友好的监管环境叠加,推动加密市场自熊市后首次出现较为清晰的板块级资金偏好。
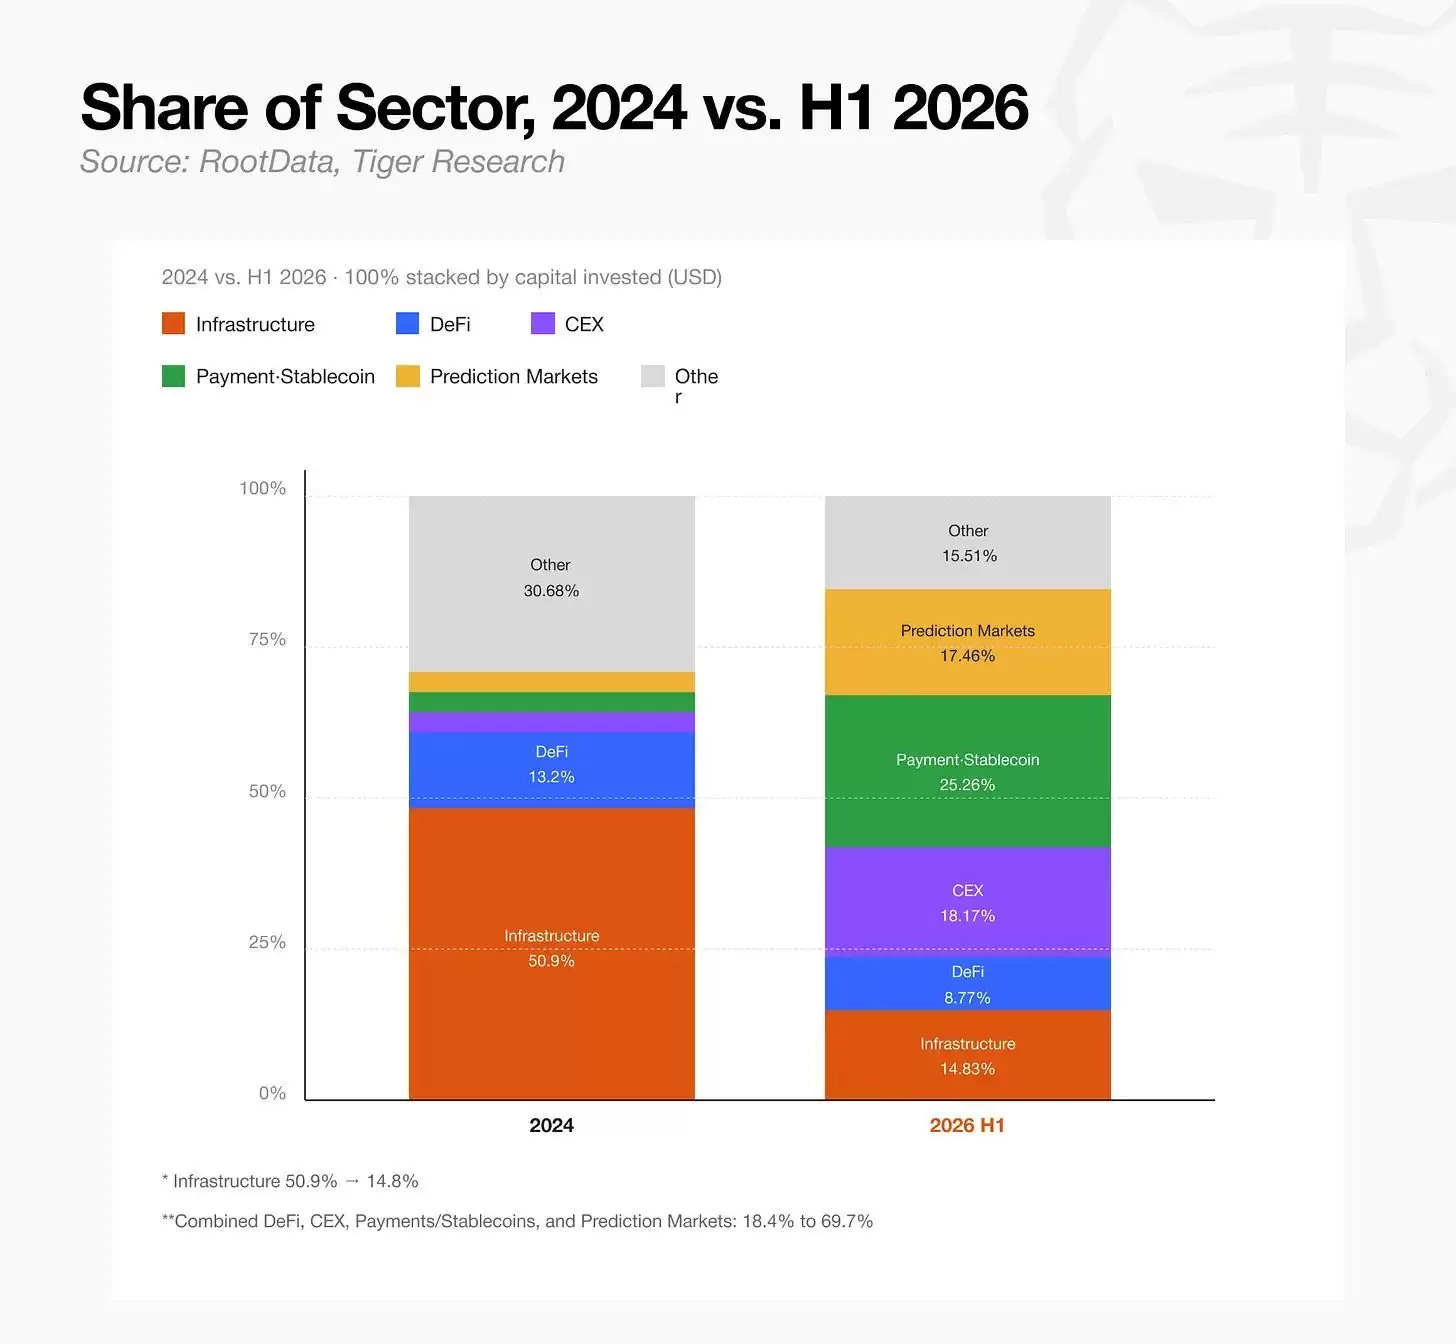
2024年,基础设施赛道占总投资资本的50.9%,为当年主导板块;到2026年上半年,这一比例已降至14.8%。与此同时,支付与稳定币(25.3%)、中心化交易所(18.2%)和预测市场(17.5%)成为新的资金重点。
这一变化表明,区块链基础设施的角色正在改变,从独立的投资主题,逐步转向为机构业务实际提供承载能力的通用平台。文中提到的代表性案例包括Robinhood在Arbitrum上运行自有layer,以及Securitize在纽约证券交易所上市前后采用Solana和Avalanche作为结算层。
换言之,资本市场的核心需求,正在从“搭建新的协议底座”,转向“基于现有底层基础设施开展真实金融业务”。
承压赛道:游戏、NFT与社交
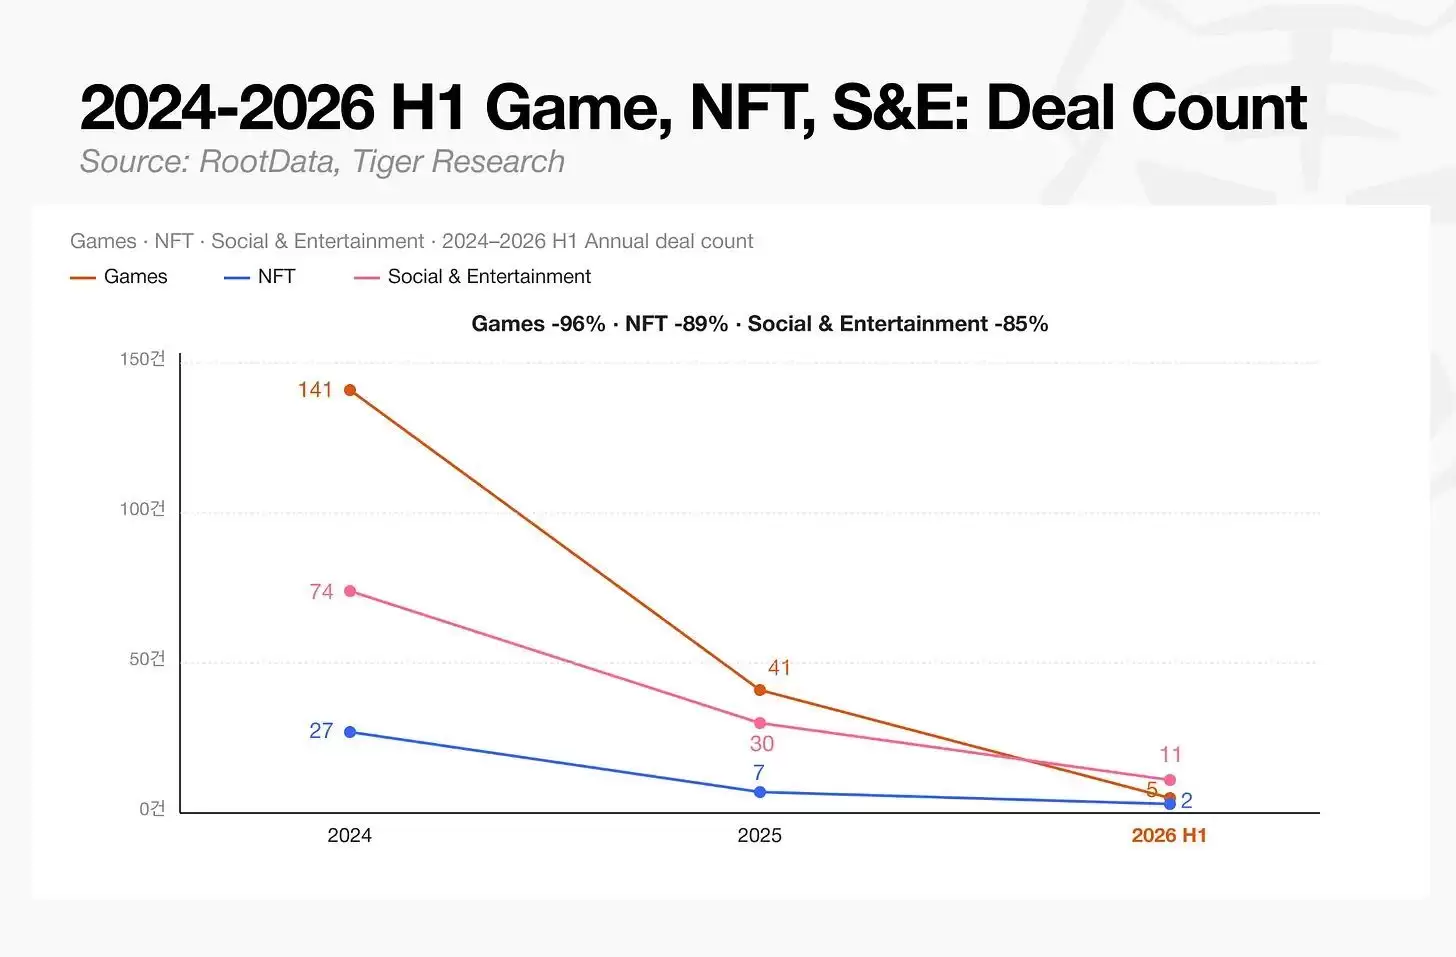
游戏、NFT和社交娱乐三大领域的交易数均大幅下滑。游戏从141笔降至5笔,NFT从27笔降至2笔,社交与娱乐从74笔降至11笔。
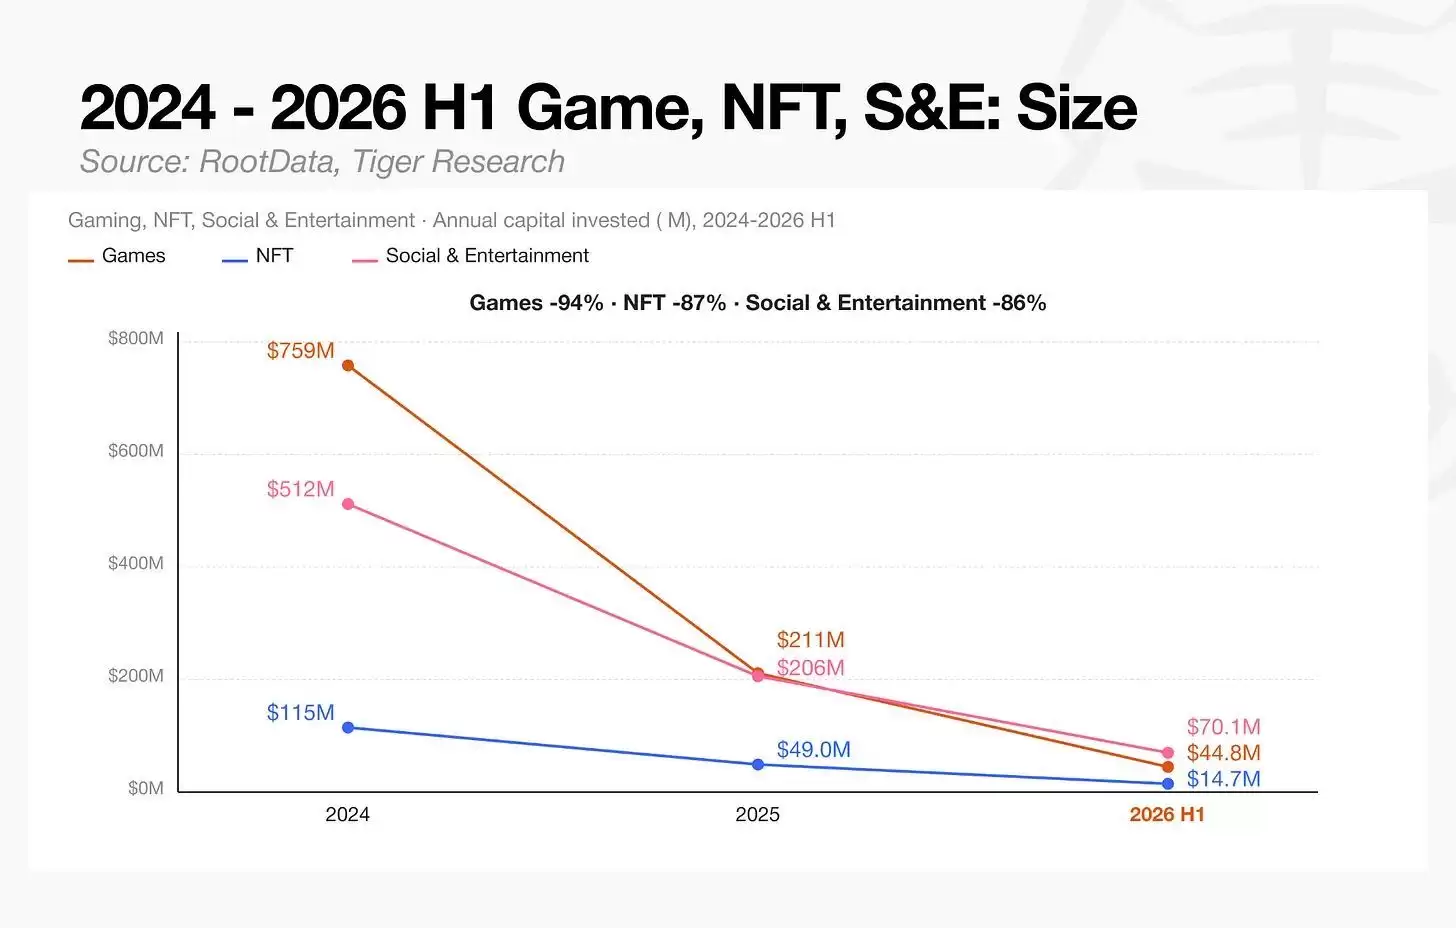
资金规模也延续相同趋势:游戏融资额从7.586亿美元降至4,480万美元,NFT从1.149亿美元降至1,470万美元,社交与娱乐从5.121亿美元降至7,010万美元。
其中,游戏赛道的回落最为明显。早期GameFi模式将游戏设计与代币激励深度绑定,但许多项目过度依赖代币发行带来的金融预期,而非可持续的游戏玩法本身。一旦新增用户放缓,模式便容易进入所谓“死亡螺旋”,即代币价格回落与用户流失相互强化,最终难以恢复。由此,曾被视为重要尽调指标的流量数据也失去可靠性,资本对该赛道的投入因此明显减少。
DeFi:交易变少,但资金更集中
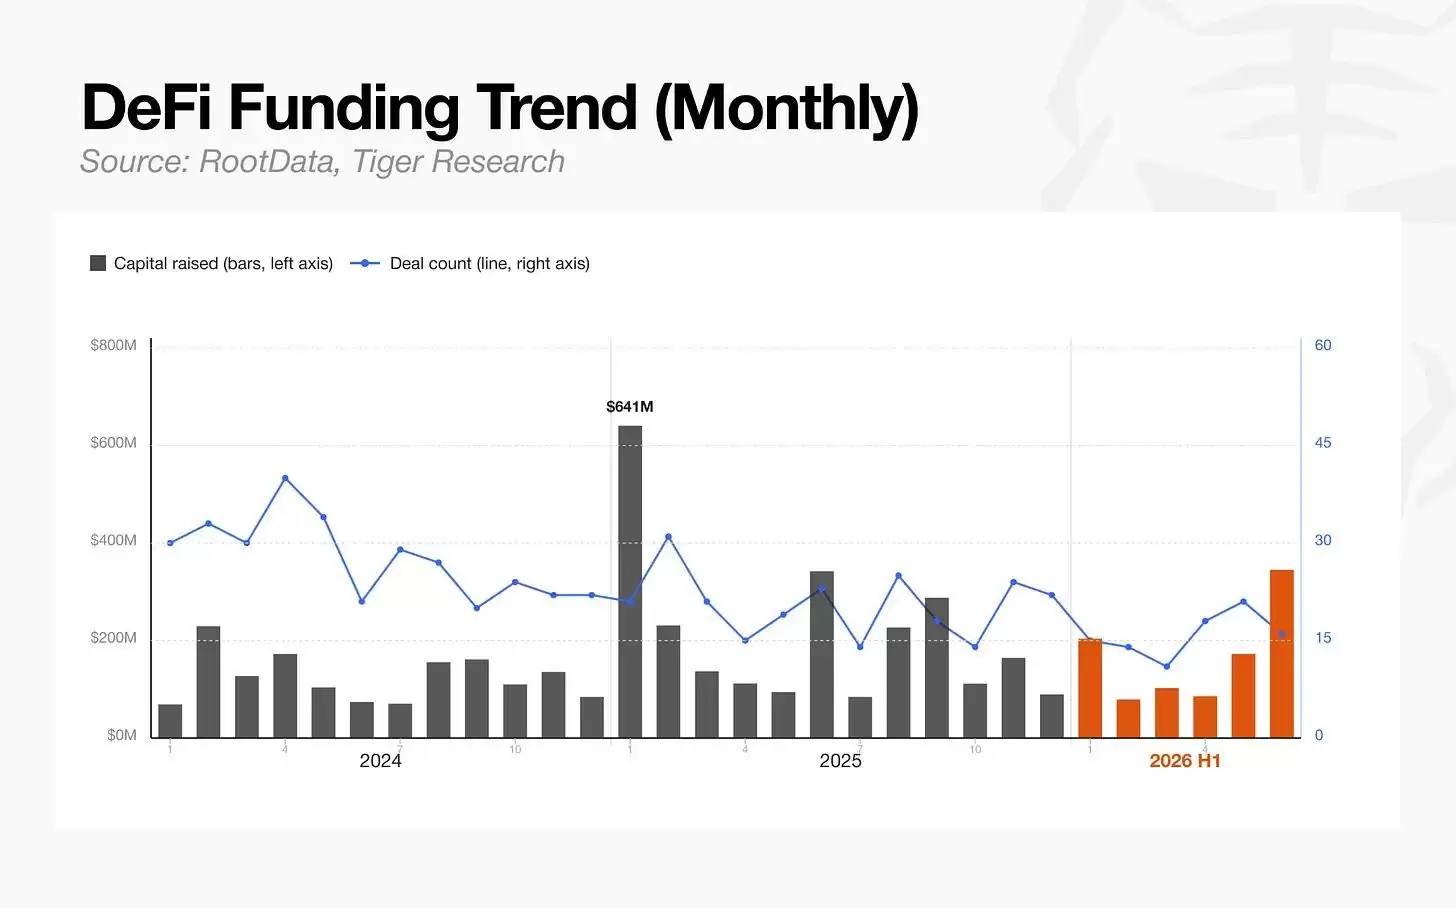
DeFi领域的交易数量下降了71%,但总投资额仅下降约34%。平均交易规模反而从2024年的450万美元升至2026年上半年的1,040万美元,说明在总交易减少的背景下,资金更加集中于少数大额项目。
其中一个关键推动因素,是借贷协议Morpho面向机构和投资公司的代币销售轮。Morpho凭借模块化借贷协议切入机构DeFi金库市场,并于2026年6月9日在a16z crypto、Paradigm和Ribbit Capital领投的轮次中筹集1.75亿美元。这一单笔融资就占到2026年上半年全部DeFi投资的17.7%。
这表明,DeFi领域的资本配置逻辑,已经从生态普遍扩张,逐渐转向押注少数已被市场验证的核心协议。
支付与稳定币:增长最快,但由大额交易推动
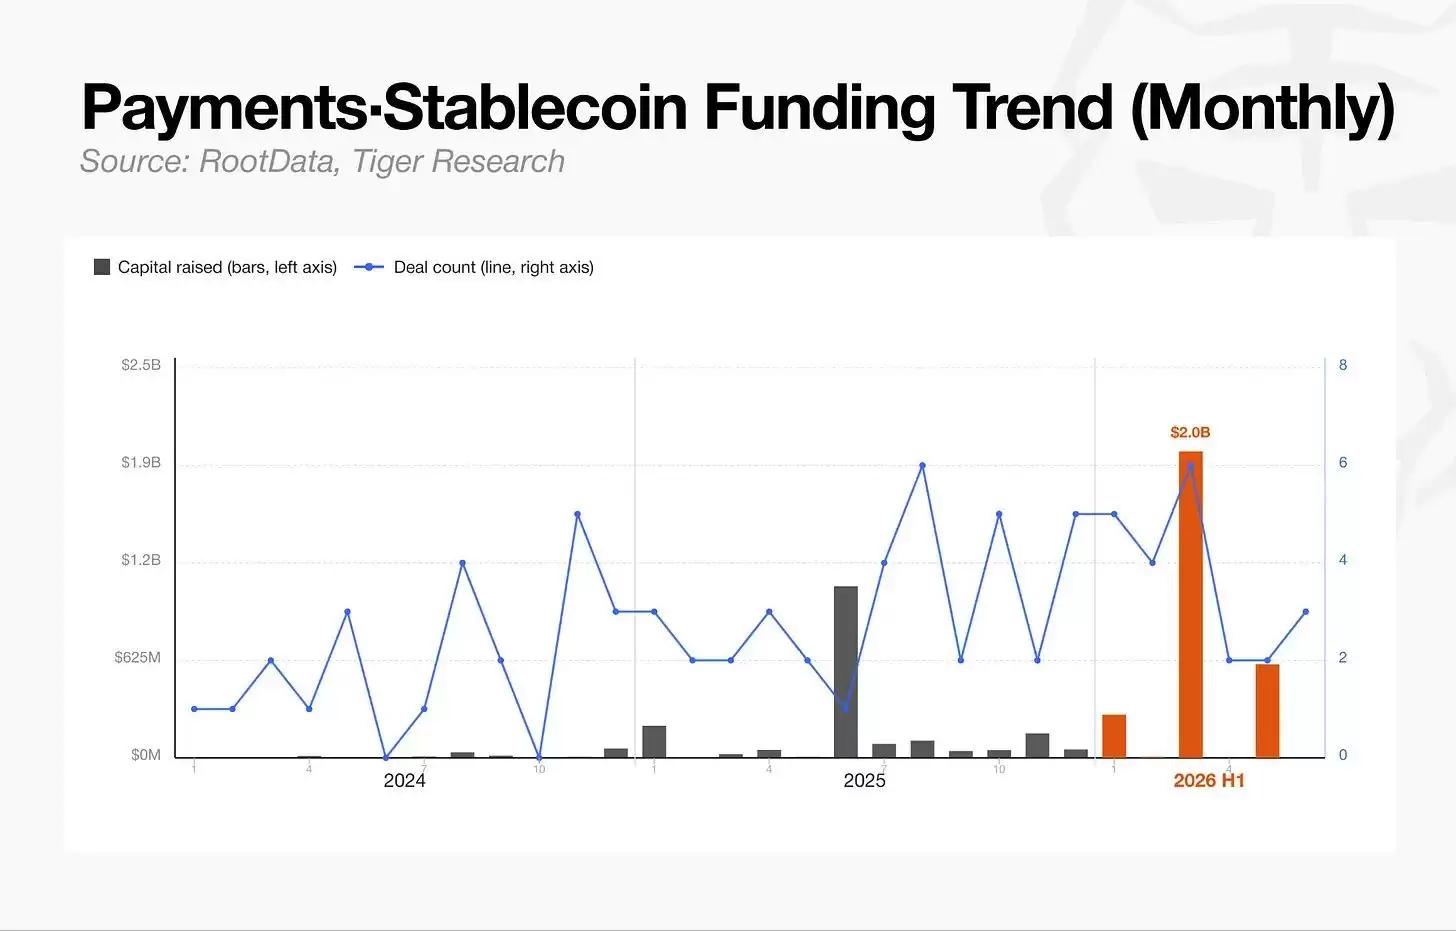
支付与稳定币赛道的月均交易数量持续增长,总投资额则从1.439亿美元大幅升至2026年上半年的28.5亿美元。不过,这一增长在很大程度上由少数大型并购交易拉动。
2026年上半年,该领域最大交易是万事达卡于3月以18亿美元收购BVNK;其次是Payward(Kraken母公司)于5月以6亿美元收购Reap。仅这两笔交易,就占到当期该赛道总投资额的约84%。此外,Rain(2.5亿美元)与KAST(8,000万美元)等跨境支付和加密卡发行相关项目也持续完成融资,对整体增长形成支撑。
这些并购案例说明,传统支付公司和主要Web3机构已不再停留于业务合作层面,而是开始直接收购并控制稳定币基础设施。文中提到,Stripe自2024年10月收购Bridge后,与Paradigm合作构建了专用于稳定币支付的区块链Tempo,并于2026年3月启动主网。
同年6月,Bridge联合创始人Zach Abrams成为运营Open USD(OUSD)实体的临时负责人。OUSD被描述为一个拥有140多家参与公司的全球联盟稳定币项目。
根据原文,OUSD采用了Stripe收购后继续开发的Bridge,以及Stripe正在建设的Tempo,作为其初始核心基础设施。这意味着稳定币基础设施的竞争,正从单一公司的并购整合,进一步延伸至行业标准与底层能力的争夺。
CEX:更像存量整合,而非新设扩张
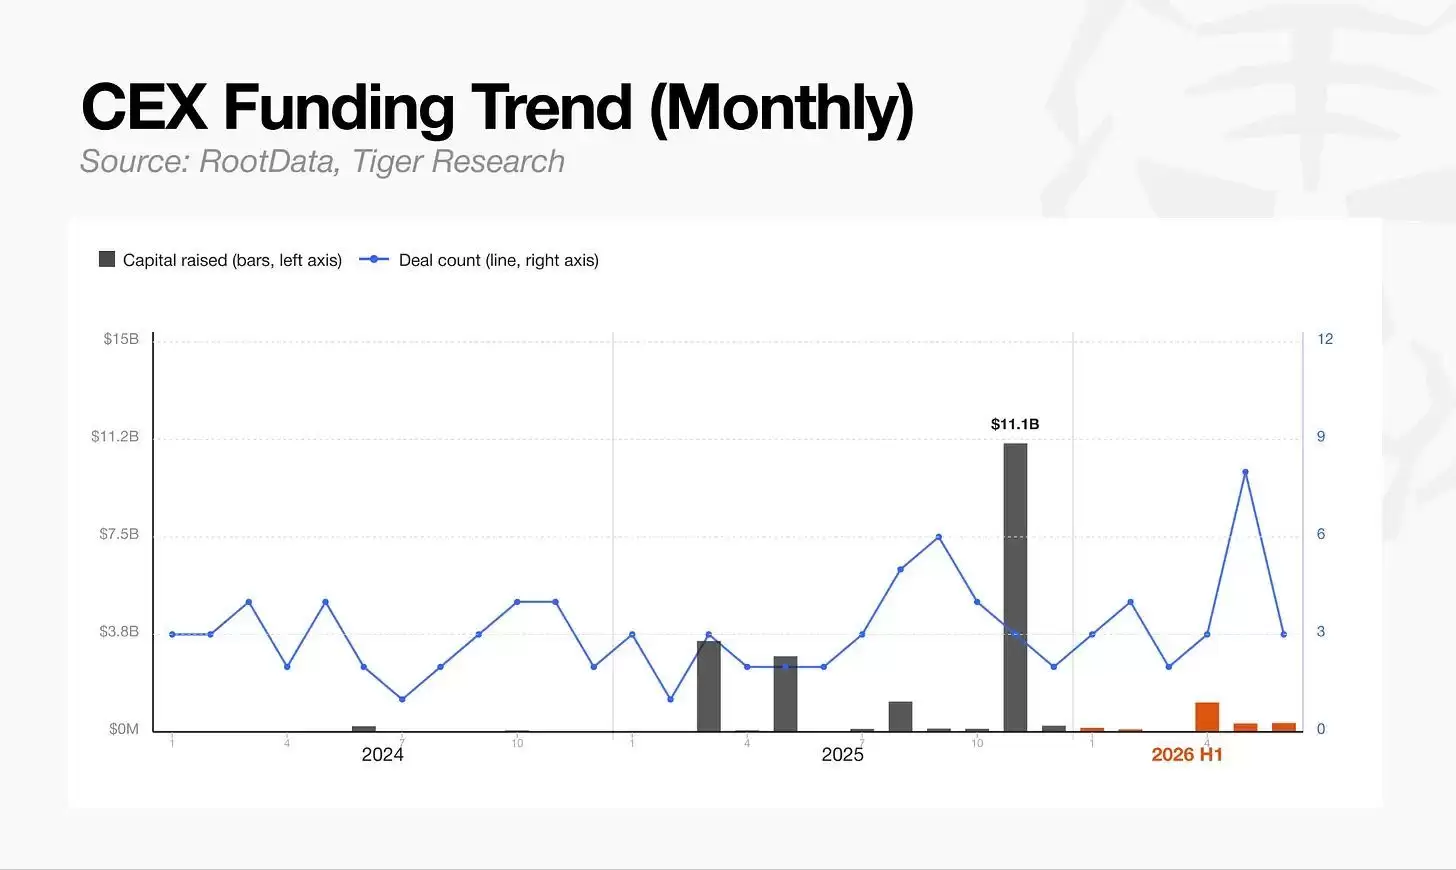
中心化交易所(CEX)赛道在总投资中的占比,从2024年的3.0%升至2026年上半年的18.2%。但这并不意味着传统VC开始大规模投资新交易所,因为并购在2024年至2026年上半年记录的全部CEX投资中占比高达75.5%。这一比例还从2024年的58.8%升至2025年的78.9%,集中度非常高。
虽然整体资本流入较前一年度并购高峰时的194亿美元有所回落,但仍是2024年3.4亿美元水平的六倍以上。交易数量也未明显放缓,2026年上半年共记录23笔交易,月均3.8笔,高于2024年的2.8笔和2025年的3.0笔。
从结构上看,当前CEX赛道更像是围绕少数大型运营商展开的重新洗牌。文中提到,Naver收购Dunamu股份仍在接受监管审查,但这是该期间已宣布的最大交易;其后是Coinbase以29亿美元收购Deribit,以及Kraken以15亿美元收购NinjaTrader。
此外,阿布扎比主权财富基金MGX对币安的20亿美元战略投资,也体现了类似逻辑。与此同时,OKX Ventures、HashKey Capital等大型交易所相关投资机构,也在更积极地参与行业内的融资与收购。由此,CEX相关参与者正越来越多地同时扮演被投标的与战略投资者的双重角色。
预测市场:新兴热点
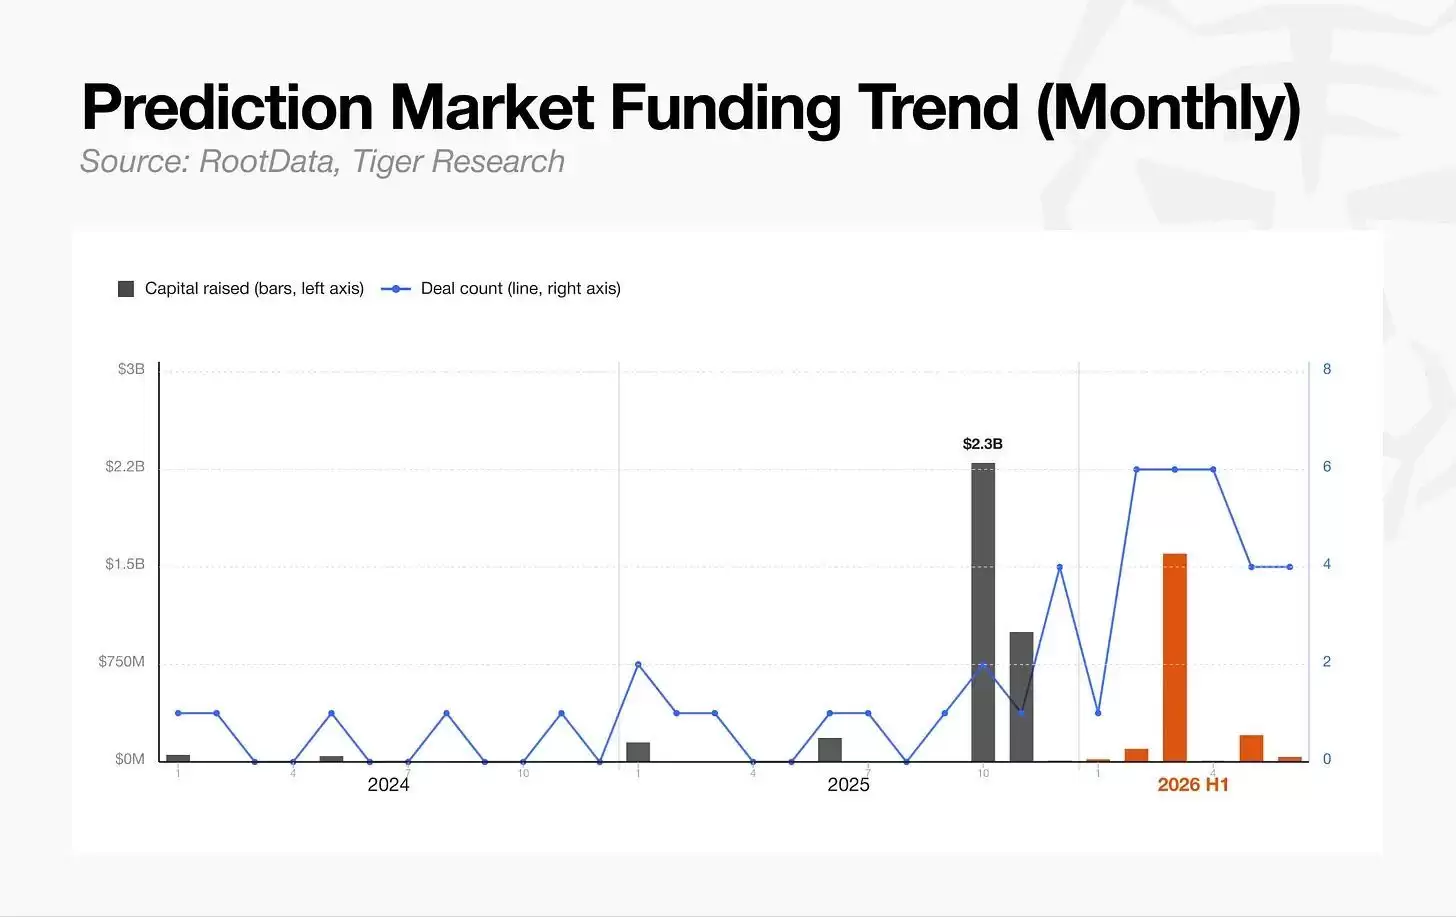
预测市场正逐步成为为经济数据、选举、政策等真实世界宏观变量提供流动性的赛道。原文指出,该领域的增长拐点来自2025年5月美国商品期货交易委员会(CFTC)的正式监管批准,这为对冲基金和资管机构的大额资金进入打开了通道。
Kalshi在2026年6月累计交易量已超过1,000亿美元。其先是在2025年12月完成由Paradigm领投的10亿美元融资,之后又完成由Coatue领投的另一笔10亿美元融资。
Polymarket则获得了洲际交易所(ICE)的投资。2025年10月,ICE承诺最多投资20亿美元,实际投入10亿美元,并于2026年3月追加6亿美元,累计投资约16亿美元。
这意味着,预测市场并非由大量新项目同时竞争,而是在监管获批后,传统金融资本与头部机构资金持续向少数领先平台集中。
托管:体量不大,但机构需求明确
托管赛道融资额增长了15倍,从2024年的2,040万美元升至2026年上半年的3.171亿美元。仅2026年上半年,Anchorage就完成了1亿美元战略投资,约占该赛道同期融资总额的三分之一。
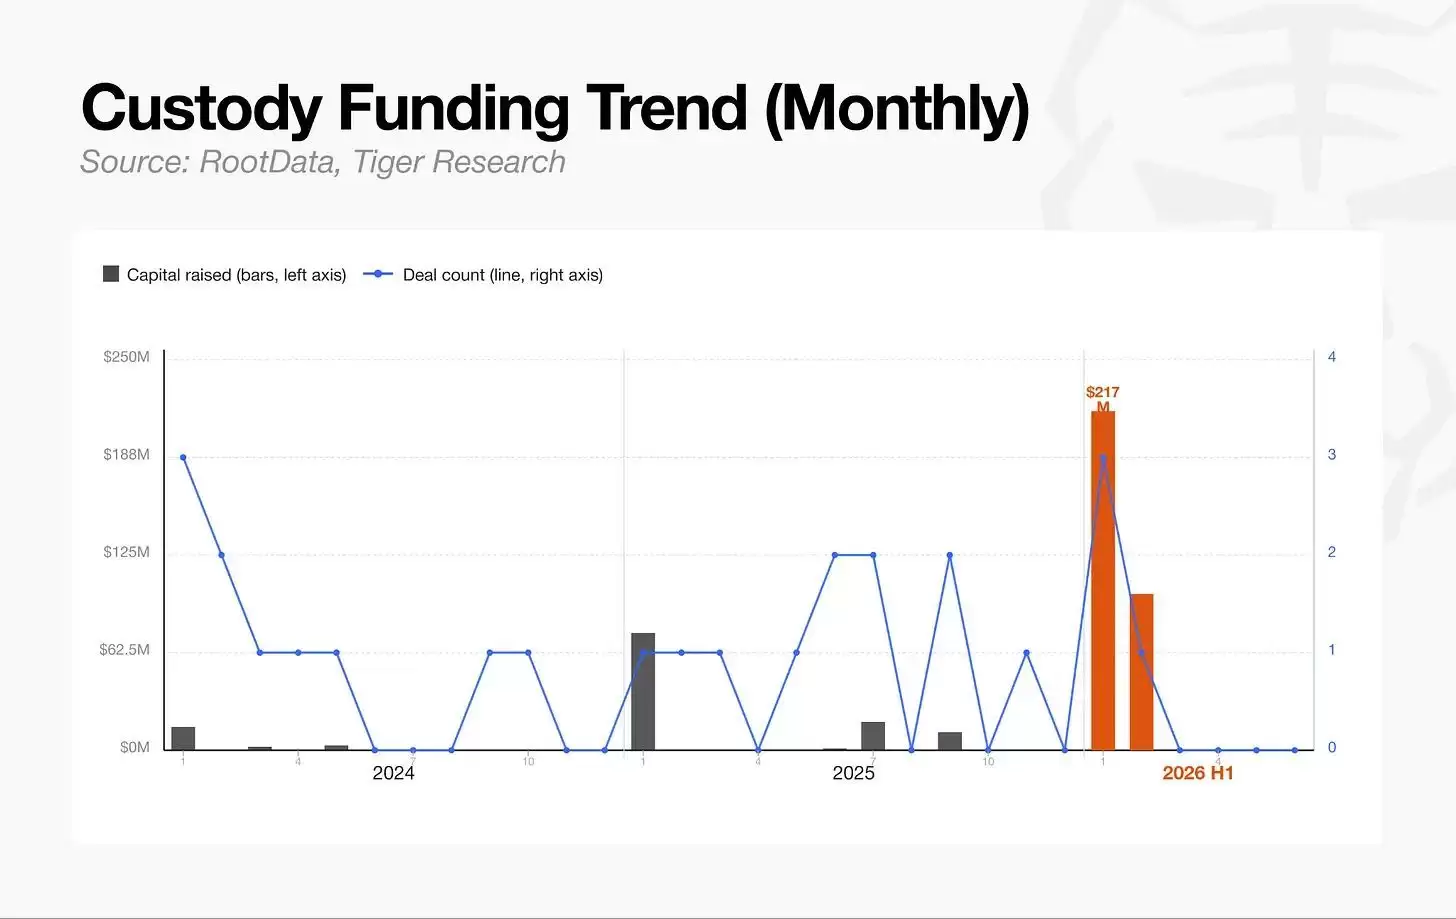
对于直接持有加密资产的机构资管公司而言,满足合规和监管要求的托管基础设施是必需环节。因此,随着机构对资产管理与加密托管服务需求上升,这一赛道的融资也同步增长。
从更广泛的角度看,上述多个相对活跃的赛道都存在共同点:它们获得持续资本支持的基础,都是机构入场后对基础设施、合规能力和实际运营体系的真实需求。
加密资本的新标准:从押注叙事转向掌控基础设施
整体来看,加密投资的重心,已经从广泛布局短期叙事,转向持有基础设施与协议层资产的长期权益。
在比特币现货ETF获批以及2024年监管环境改善之前,加密市场更像一个由众多小型叙事驱动的分散押注场。那一阶段的资金广泛流向大量项目,最终也导致游戏、NFT等赛道快速回落,并淘汰了坚持旧有打法的部分VC。
而现在,资本追求的重点不再是短期市场情绪,而是获得对标的公司、底层基础设施和合规资源的长期控制力。资金更愿意集中投向具备可审计收入结构和监管许可的成熟标的,或直接通过股权收购掌握关键基础设施。
过去,VC对早期项目的投资本身就是一种市场信号,常被解读为“聪明钱”入场,进而影响代币价格或吸引散户关注。但如今,直接收购基础设施和获取牌照的结构性资本,并不天然具备同样的外溢信号效应。
这也是为何市场对VC投资消息的反应已不如过去强烈。根本原因在于,加密资本本身已发生结构性变化。无论是机构还是普通市场参与者,在面对相关项目和赛道时,都需要更加关注业务模式、资本结构与潜在风险。加密资产波动较高,相关融资与并购信息也不构成收益保证,理解资金流向背后的产业逻辑,比单纯追逐热点更重要。













