


2026年上半年,Coinbase Ventures继续保持在加密货币风险投资机构中的高活跃度。作为Coinbase旗下投资部门,它在Web3领域出手频率较高,覆盖赛道也相对广,因此在行业统计中始终处于前列。
从公开信息来看,Coinbase Ventures近阶段重点关注RWA代币化、AI与区块链结合、区块链基础设施等方向,并持续参与早期项目投资。放在当前加密行业语境下,这些赛道大多指向底层能力建设和应用延展,也是市场持续追踪的核心领域。
如果把时间放回到2026年的整体融资环境中,这样的表现会更显眼一些。当时加密投融资市场整体偏冷,熊市周期里独立投资者参与意愿下降,能够持续稳定布局的头部机构,自然更容易成为市场关注焦点。
数据显示,Coinbase Ventures在2026年上半年共完成30笔交易,位列活跃加密风投机构前列。
根据数据聚合平台CryptoRank统计,其后依次为Animoca Brands的19笔投资、a16z的18笔交易,以及Tether的15笔交易。
若将统计周期拉长至过去12个月,Coinbase Ventures累计完成75笔交易,仍为同期最高;Animoca Brands为40笔,YZi Labs(前身为Binance Labs)为39笔,GSR为31笔,a16z为30笔。
这一投资活跃度,与当时整体加密融资市场的降温形成了明显反差。2026年6月,加密公司融资总额降至14亿美元,较4月的38亿美元下降63%。
同期,6月融资轮次降至61轮,低于5月的89轮。不过若和4月相比则略有回升,因为4月曾在71轮融资中录得近两年来最低的6.98亿美元融资规模。
截至7月,加密公司已在12轮融资中累计筹集4.56亿美元。
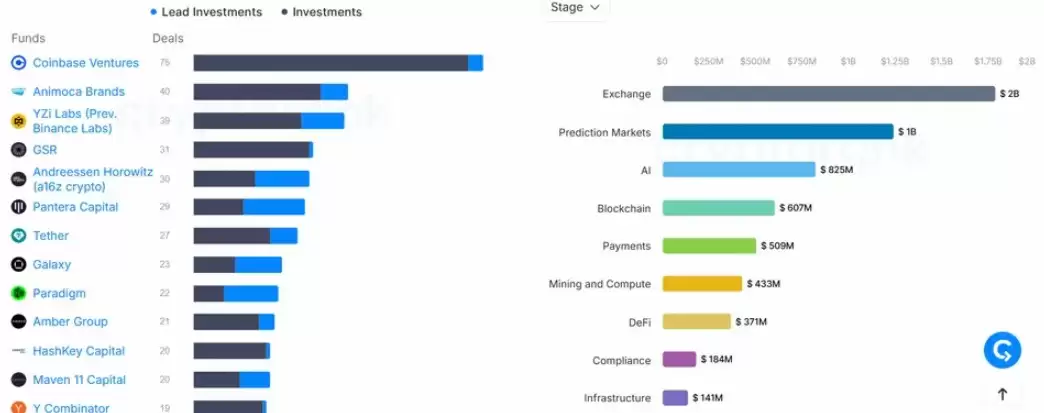
按投资交易数量统计的活跃投资者及主要赛道。来源:CryptoRank
Coinbase Ventures为何能长期维持高活跃度
从近六个月的投资分布来看,Coinbase Ventures并没有把筹码集中压在单一热点上,而是围绕多个核心方向同步推进。对风险投资机构而言,这种相对分散、但持续参与的策略,往往更容易在交易数量和行业存在感上建立优势。

具体来看,Coinbase Ventures参与了7轮支付协议相关融资、4轮DeFi项目融资,以及3轮基础设施和现实世界资产代币化项目融资。按功能划分,支付赛道更偏向加密资产的流通与使用场景,DeFi对应去中心化金融应用,基础设施承担链上生态运行所需的底层支持,RWA代币化则与现实资产上链叙事紧密相关。
换句话说,Coinbase Ventures覆盖的并不只是短期热门概念,而是支付、DeFi、RWA和基础设施这些在Web3生态中更偏核心、也更具延展空间的方向。从行业观察角度看,这类布局的特点在于赛道分布更均衡,既能维持持续活跃,也更容易贴近市场主线。
与此同时,独立投资者数量从2025年10月的452人下降至6月的242人,反映出市场参与度仍在收缩。在这样的背景下,头部VC只要能够保持稳定投资节奏,就更容易在行业排名中靠前。
DeFi、支付与AI仍是加密风投关注重点
从过去一年的融资结构来看,去中心化金融(DeFi)、支付和人工智能,依旧是加密风险投资最集中的几条主线。若从行业逻辑理解,资金通常更偏好两类赛道:一类是应用场景较为明确的方向,另一类则是能够为整个生态提供支撑的技术基础层。
根据CryptoRank数据,DeFi协议在这一周期内共完成216轮融资,支付类初创公司完成131轮,AI加密项目完成128轮。
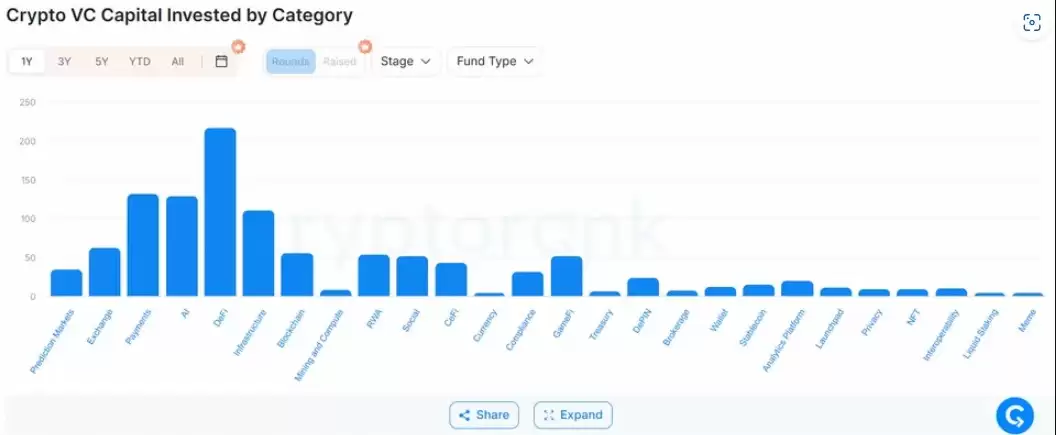
加密风险投资按赛道划分的1年期融资图表。来源:CryptoRank
除了上述热门板块,基础设施提供商在过去一年中完成110轮融资,其他细分赛道的融资轮次则大多不足100轮。结合融资密度和赛道热度来看,DeFi、支付、AI以及基础设施,仍是当前加密货币融资和Web3投资中值得持续关注的几个重点方向。
市场降温背景下,头部VC的动作更受关注
从区域分布看,过去六个月中,美国风险投资机构贡献了58亿美元,澳大利亚风险投资机构贡献了36亿美元,另有超过116亿美元的资金来自未披露地区。
整体而言,在加密融资市场承压的情况下,Coinbase Ventures依然维持了较高的投资频率,而DeFi、支付、AI和基础设施等方向也继续占据行业融资重心。对于关注交易所生态、Web3项目发展以及链上基础能力建设的读者来说,这类数据更适合用来观察资金偏好与行业重心的变化。
需要注意的是,风投机构活跃,并不意味着相关项目未来一定会取得相同程度的表现。加密市场本身仍然具有较强波动性与不确定性,融资数据更适合作为趋势观察依据,而不应被直接视为对项目结果、资产表现或市场前景的保证。













