


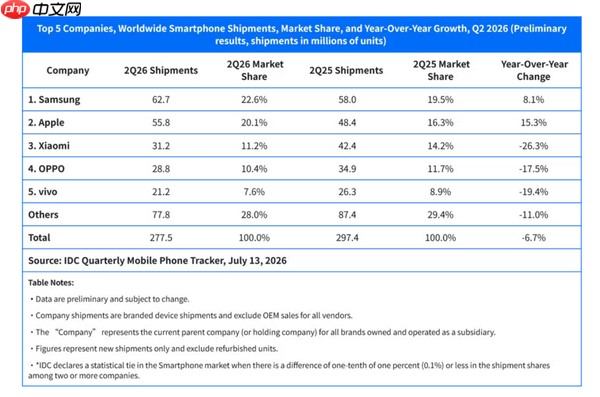
全球智能手机市场于2026年第二季度延续了此前的收缩态势。国际数据公司(idc)最新发布的数据显示,当季全球智能手机出货量为2.775亿台,同比下滑6.7%,连续第二个季度呈现负增长。此次市场回调的核心动因在于存储芯片长期供应紧张,不仅显著抬升整机制造成本,也导致上游供应链出现阶段性承压。
游戏手机
在本轮下行周期中,行业格局加速向“两极分化”演进:高端与入门级市场表现截然不同。内存芯片价格较去年同期飙升近300%,在低端机型BOM成本中占比已突破65%,致使主攻低价走量路线的厂商经营压力陡增。IDC全球消费设备高级研究总监Nabila Popal分析指出,本次下滑并非全线同步——存储芯片短缺反而为头部高端品牌创造了结构性优势,而对依赖规模效应的中低端阵营形成明显冲击。苹果与三星成为前五大厂商中唯二实现出货量正增长的企业,其中苹果Q2出货量刷新历史同期纪录,主要受益于iPhone 17系列热销,叠加用户因预判后续涨价而提前购机,预计2026全年其全球市场份额将攀升至22%,创历史新高。
图源网络
中国系品牌整体承压明显。据IDC统计,小米、OPPO、vivo本季度排名较上一季度未发生变动,但同比跌幅进一步扩大,主流厂商普遍录得两位数下滑。其中小米降幅居首,但属战略性调整——主动削减低利润低端机型出货,转而聚焦中高端市场以提升整体盈利水平。华为则逆势突围,实现20.9%的同比增长,关键在于国内市场价格体系保持稳健、促销策略精准高效,同时依托本土用户高黏性持续拓展产品矩阵,覆盖更广价位区间。














