


当前,全球智能手机产业正加速向超高端及高附加值方向转型。受关键零部件价格显著攀升影响,今年第二季度全球智能手机平均销售价格(asp)跃升至历史同期最高水平,各大厂商普遍缩减成本压力较大的中低端机型产能。
苹果手机
据Counterpoint Research最新报告,2026年第二季度全球智能手机市场总销售额达1090亿美元,同比增长7%,刷新该季度历史峰值。
尽管整体出货量略有回落,但ASP的强劲上扬有效对冲了销量下滑带来的影响,并成为拉动营收增长的核心动力。当季ASP同比攀升17%,达到400美元,亦创下单季新高。业内普遍认为,这一趋势主要源于用户对旗舰级机型的长期青睐,叠加DRAM与NAND闪存价格持续走高,促使安卓阵营厂商集体上调终端售价。
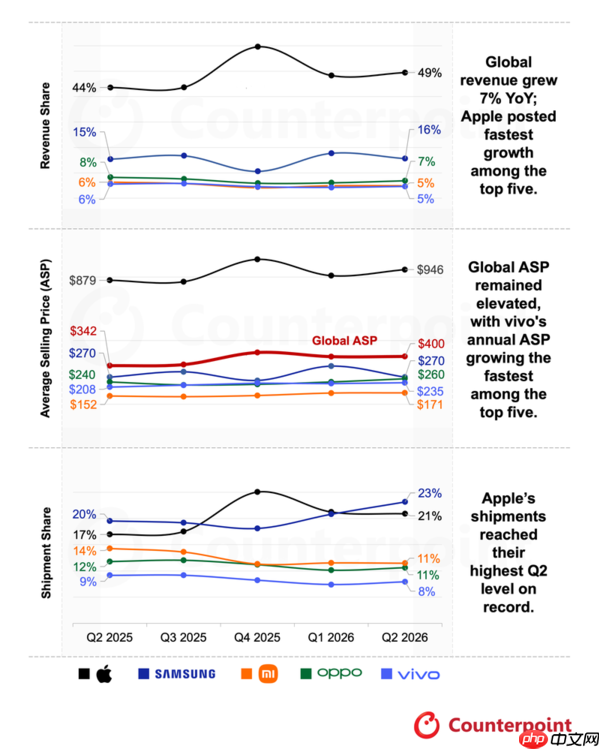
全球智能手机市场销售额份额、平均价格和出货量份额变化
CNMO科技获悉,苹果凭借49%的销售额占比稳居榜首,刷新该季度纪录。其当季销售额同比大涨22%,出货量与ASP分别增长13%和8%。三星以16%的市场份额位居次席,销售额与出货量均同比增长9%,ASP则维持去年同期水平不变。A系列机型的稳健表现保障了出货基本盘,而S26系列的热销则有力拉升了高端产品线的整体贡献。
三星手机
小米本季度出货量同比下降26%,销售额亦下滑17%。不过,在主动提升高价值产品结构比重的策略下,其ASP逆势上涨13%。通过调高定价、优化产品线布局,并将经营重心转向利润质量而非单纯规模扩张,小米进一步巩固了其在中高端及高端市场的竞争地位。OPPO与vivo虽分别实现ASP 9%和13%的增长,但销售额却同比下滑10%和11%。
从区域维度观察,中东与非洲市场出货量大幅跃升,北美地区亦录得两位数增长,共同成为推动全球销售额与出货量双增的关键力量。
分析机构指出,短期内内存供应紧张局面难以缓解,成本压力仍将延续,因此厂商大概率将持续聚焦涨价策略与高附加值产品组合。此外,由于供给端约束明显强于需求端,预计2026年下半年全球智能手机出货量降幅或将扩大,ASP则有望延续上升态势。














