


根据洛图科技(runto)发布的《全球电视面板市场出货月度追踪》报告,2026年5月,全球大尺寸液晶电视面板出货量达19.8m片,同比增长2.2%,较4月微降0.3%;出货面积为15.0m平方米,同比上升4.7%,环比下降0.7%。
1至5月累计数据显示,总出货量较2025年同期下滑0.4%;而出货面积则同比增长2.0%。
当月受“五一”假期及厂商主动控产双重影响,高世代产线整体稼动率明显低于4月,普遍维持在85%以下。不过,得益于去年同期基数偏低,本月出货量同比仍实现正向增长。
连续13个月全球液晶电视面板市场月度出货量
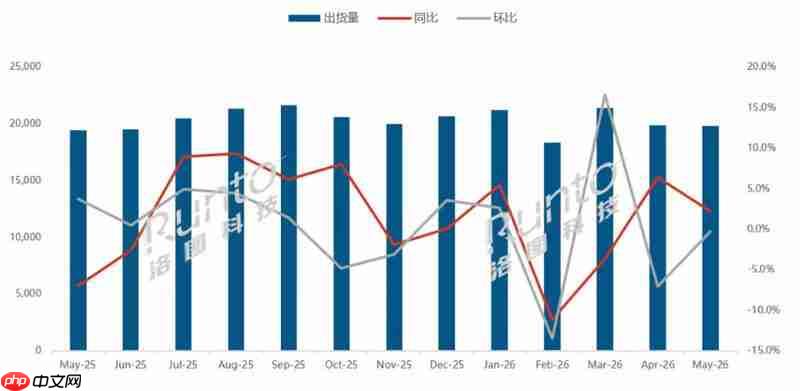 数据来源:洛图科技(RUNTO),单位:千片
在出货尺寸方面,5月全球液晶电视面板平均尺寸为50.2英寸,较2025年同期提升0.6英寸,但较4月小幅回落0.1英寸。
2026年5月全球液晶电视面板市场主要特征如下:
——当月七家主流面板厂商中,BOE(京东方)、AUO(友达)与CHOT(彩虹光电)出货量同比出现个位数小幅下滑;其余四家厂商则均实现不同程度的同比增长。
——中国大陆面板厂商当月在全球市场的出货份额为72.8%,环比4月提升0.8个百分点,但同比微跌0.3个百分点。
——BOE(京东方)5月出货量约为530万片,位居行业首位。其在32、43、75英寸三大主力尺寸及86英寸细分市场继续保持领先优势。在超大尺寸领域(98英寸与100英寸),BOE合并出货约7万片,市占率达39.4%,同比大幅提升14.2个百分点,环比亦上升1.8个百分点。随着第三季度临近,预计三星电视订单将显著增加。
——CSOT(华星光电)以约500万片的出货量位列第二,同比上涨3.5%,环比下降1.4%。其中,55英寸与65英寸产品出货量居行业第一。在98英寸超大尺寸市场,华星长期占据绝对主导地位,本月市占率达74.5%。55英寸及以上尺寸产品合计出货量同比微增0.6%,占其内部总出货比重达60.7%。为应对供需关系变化,华星高世代线6月稼动率亦控制在85%以下;预计7月仍将延续控产策略。
——HKC(惠科)5月出货量约为310万片,排名第三,同比增幅达10.4%,环比增长1.7%。在85英寸超大尺寸产品上,惠科当月出货稳居榜首,市占率为29.5%。55英寸及以上尺寸产品合计出货在其内部占比达25.4%,同比、环比分别提升2.8和0.7个百分点。
——台系厂商Innolux(群创)与AUO(友达)当月合计市占率为22.2%,同比、环比分别下降0.7和1.4个百分点。其中,Innolux出货量约300万片,同比微增0.7%,但环比大幅下滑12.4%,其主推的32、40、43英寸产品出货量环比均录得两位数跌幅;AUO当月出货约140万片,同比下降3.7%,环比增长9.4%。
——日系厂商Sharp(夏普)5月市占率为5.1%,出货量约为100万片,同比、环比增幅分别为24.4%和13.2%,均为两位数增长。
2026年5月 全球液晶电视面板厂出货排名
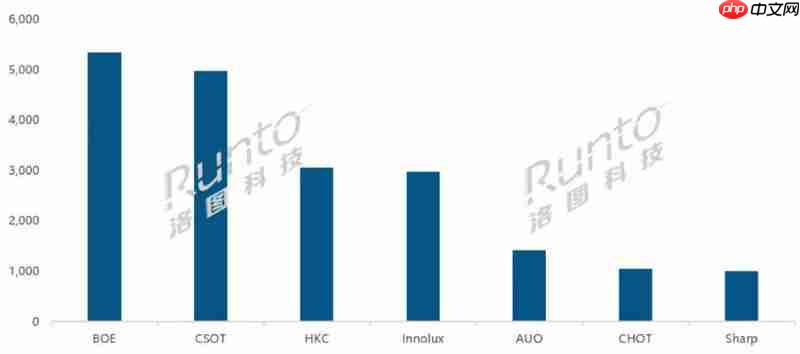 数据来源:洛图科技(RUNTO),单位:千片
——据《2026年7月液晶电视面板价格预测及波动追踪》显示,全球液晶电视面板价格自5月起全线止涨,6月整体持稳;预计7月将转入下行通道。进入8月后,市场情绪依然偏弱,存在进一步承压可能。整个第三季度处于结构性调整阶段,但大幅下跌风险较低。
——当前资本市场最关注的焦点,是中国大陆四大电视面板厂商股价的强劲上涨。驱动因素主要来自AI算力光互连技术叠加玻璃基先进封装概念带来的强烈预期,促使资金将其从传统“周期性面板股”重新定义为“泛半导体/AI算力材料平台”。自5月21日启动本轮行情以来,京东方涨幅达103.76%,TCL科技上涨37.59%,彩虹股份上涨65.43%,而新上市的惠科股份市值已攀升至约3000亿元。
——此外,最新行业动态显示,台湾地区7.5代电视面板产线正加速推进关闭或转型进程。此举将进一步收窄电视面板有效产能。面板价格的核心影响因素始终围绕供需格局与产业链博弈展开。洛图科技(RUNTO)指出,该事件落地不仅将直接削减全球电视面板供应总量,还可能削弱三星等头部电视品牌在采购谈判中的议价能力。
















