


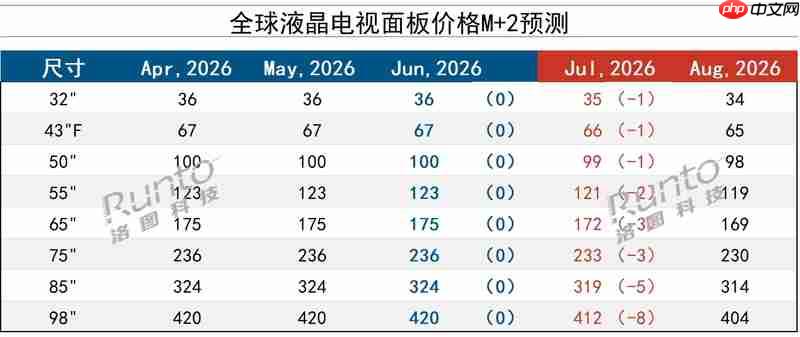
 数据来源:洛图科技(runto),单位:美元
2026年6月液晶电视面板市场特征及7月行情展望
--继5月全球液晶电视面板价格全线止涨后,6月整体维持平稳态势,各尺寸报价未现波动。
--预计7月价格将开启下行通道:小尺寸下调1美元;中大尺寸下调2–3美元;超大尺寸下调5–8美元。展望8月,市场延续弱势格局,下行压力犹存。第三季度整体处于结构性调整阶段,但出现大幅跳水的可能性较低。
--洛图科技(RUNTO)研判,2026年全年面板价格走势或呈现“Q1上扬、Q2企稳、Q3回落、Q4持稳”的节奏。
--终端整机市场:受美加墨世界杯体育营销带动,全球电视出货规模出现小幅回升;然而在面板与存储芯片价格持续高位叠加全球消费意愿偏弱的双重制约下,提振效果有限。目前预估Q2全球出货量同比微增约1.0%;中国市场1–5月累计出货量同比下降11.2%;618大促期间零售销量同比下滑超25%。
--需求侧动态:二季度起,全球主要电视品牌对面板采购策略趋于谨慎。4月,三星与LG先后向面板供应商削减订单,其中三星减单总量约120万片,国内头部面板厂商均受到明显波及。当前三季度订单预测仍显疲软,预计出货量与二季度基本持平,而二季度本身已实施产能管控。四季度需求前景亦难言乐观。
--供给端动向:为缓解供需失衡压力,TCL华星高世代产线于6月将稼动率调降至85%以下;BOE则维持在90%–94%区间。主流面板厂正评估7月进一步减产方案,但具体执行仍待观察——毕竟当前全尺寸面板价格仍高于盈亏平衡点。另据消息,三星电子与京东方近期高层会晤,有望显著扩大双方在电视面板领域的合作规模,尤其集中于第三季度。
--面板厂商经营分析:经历连续数月价格上行后,二季度面板均价较一季度有所提升,推动当季业绩环比改善可期。上半年头部厂商电视面板业务利润预计达45亿元左右。进入下半年,IC芯片、光学膜材等关键材料成本将全面攀升,需由面板厂自行消化;同时,面向战略客户的返利压力亦将持续。因此,厂商需在控产稳价与保障出货之间精细权衡,以优化整体盈利质量。值得注意的是,在AI算力光互联+玻璃基封装技术预期持续强化背景下,资本市场已开始重新定义面板板块属性——从传统“周期性面板股”逐步转向“泛半导体/AI算力核心材料平台”。
--最新重磅行业动向:台湾地区7.5代面板产线正推进关停或产线转型。此举将进一步收窄电视面板有效供给。面板价格的核心驱动因素始终是供需关系与产业链博弈能力。洛图科技(RUNTO)指出,该调整不仅直接压缩供应总量,更将削弱全球电视龙头三星在采购谈判中的议价空间。















