








当宇树以420亿元目标估值冲刺ipo之际,智元却选择了一条截然不同的路径——通过内部孵化与业务拆分,推动子公司独立融资、自主运营。
觅蜂科技是智元于今年2月孵化的数据服务企业,近期刚完成新一轮数亿元规模的天使+轮融资;而更早成立的租赁平台擎天租,则在去年12月诞生,目前已历经四轮融资,迈入A轮阶段,估值达70亿元。
从智元体系中剥离出来的灵巧手业务,于今年1月正式以“临界点”为品牌独立运作,仅半年内便完成三轮融资,当前估值已达10亿美元,腾讯亦参与其中;此外,刚刚完成拆分的四足机器狗业务——智元酷拓,虽暂无公开融资消息,但团队组建与战略部署已全面启动。
单就擎天租与临界点两家子公司的估值相加,已逼近智元机器人本体约150亿元的估值水平。
2025年之前,智元的战略重心在于外部投资布局;而进入2026年后,其明显提速内部孵化与业务分拆节奏,将细分能力模块以子公司形式独立运作、各自融资,甚至不排除未来分拆上市的可能性。
这条发展路径与宇树形成鲜明对比。宇树坚持“抱元守一”,聚焦机器人整机研发与量产,将全部业务整合打包,冲刺420亿元IPO估值;智元则选择“化整为零”,将灵巧手、训练数据、租赁平台等基础设施类业务逐一分拆,自身则专注具身智能大模型这一核心大脑。
A
智元机器人上一轮公开融资定格在去年8月,距今已近一年未披露新的投融资进展。在头部具身智能公司密集吸金的当下,这种“沉寂”显得尤为特殊。
但深入观察可见,过去半年间,智元的资本叙事重心已悄然转移——由本体融资转向子公司独立融资。这些被孵化或拆分出的实体,均由智元控股,法人代表多为智元合伙人,实际控制人均为智元创始人邓泰华。
先看两家孵化型企业:一家是面向行业的机器人租赁平台,另一家则是专注于高质量数据供给的服务商。
擎天租是智元孵化的首家子公司,定位为机器人资产运营服务平台,成立于2025年12月,智元持股52%。公司法定代表人兼董事长为智元合伙人、营销服总裁姜青松。成立半年即完成四轮融资,快速推进至A轮,估值跃升至70亿元,节奏之迅猛可见一斑。
目前,擎天租CEO由飞阔科技创始人李一言担任。今年2月,阿里“中供铁军”首任校长、渠道体系建设专家李立恒,以及阿里商业战略与组织变革资深顾问王明峰相继加入,分别出任联席总裁与首席战略官。
另一家孵化企业为数据公司觅蜂科技,成立于今年2月,法定代表人为智元合伙人、具身业务部总裁姚卯青。智元持股75%,实际控制人同样为邓泰华。该公司目前已累计获得数亿元融资。
今年以来,“数据”已成为具身智能产业的关键战略资源。当多数机器人本体仍在持续投入时,提供训练数据的“卖铲人”已率先实现盈利。例如估值20亿美元的光轮智能,今年一季度订单金额已达5.5亿元。
姚卯青曾明确指出:数据商业化周期将显著早于终端应用落地。
除直接孵化新业务外,智元亦逐步将部分非核心能力模块进行专业化拆分,如灵巧手与四足机器狗业务。智元原有三大产品线为远征、精灵与灵犀,而机器狗及灵巧手此前并未纳入其核心业务序列。
今年1月,灵巧手业务正式独立,注册成立“临界点”公司,法定代表人为智元合伙人、通用业务部总裁王闯。智元持股67%,腾讯持股1.6%,当前估值已达10亿美元。
灵巧手作为具身智能的关键执行部件,其市场价值正持续攀升。目前该赛道估值最高的灵心巧手公司已达200亿元,并正寻求新一轮410亿元融资,几乎与宇树IPO目标估值持平。
灵巧手究竟有多关键?
今年6月,黄仁勋宣布与宇树合作开发人形机器人时,同步公布的另一家合作伙伴正是灵巧手企业Sharpa。
今年4月,智元又将四足机器人业务从灵犀产品线中剥离,成立智元酷拓。该公司由智元控股80%,深圳智酷持股20%,后者实际控制人为智元监事会主席卫云龙。而智元酷拓的实际控制人仍为邓泰华。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
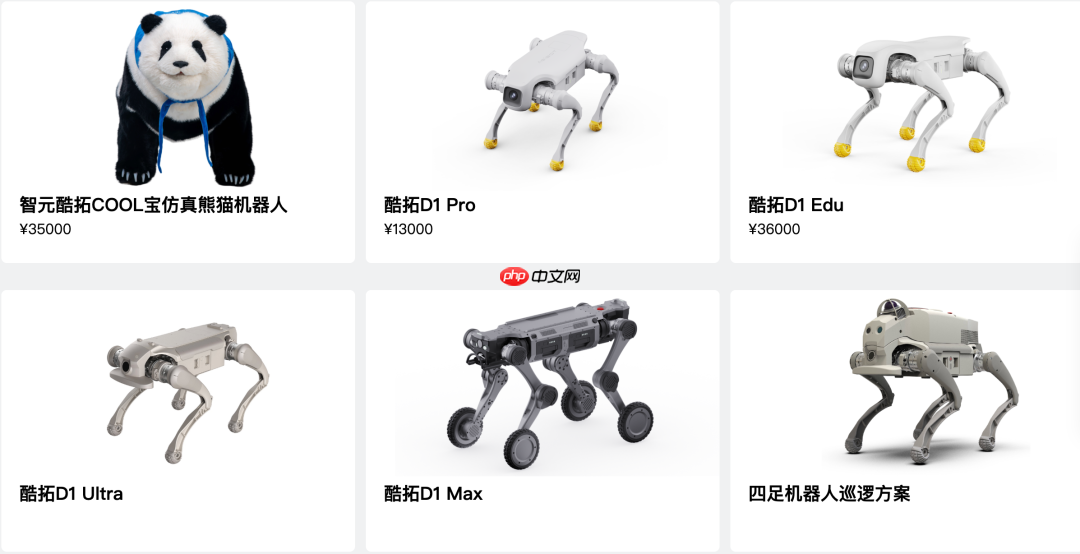
图源:智元官网
事实上,智元四足机器狗产品去年7月才首次亮相。但据媒体报道,邓泰华计划亲自牵头智元酷拓业务,并主导核心管理团队搭建。
此次拆分逻辑极为清晰:智元酷拓首席运营官邱恒坦言,公司判断四足机器人本身已具备独立成长潜力,理应单独运作、加速发展。
当前四足机器人市场,宇树占据绝对领先地位,全球出货量占比约70%,去年营收约为5亿元。
而邱恒预计,智元酷拓今年营收将达5亿元;至2030年,目标年出货量30万台、营收突破100亿元——雄心可见一斑。
综观智元一系列动作,其核心指向具身智能产业链中的底层设施与“卖铲人”角色,以子公司独立融资替代单一主体融资模式。
B
智元为何采取如此策略?
其一,将各业务单元独立出来,可使其各自对接资本市场,按所属赛道逻辑独立估值。
例如数据赛道今年备受资本青睐,觅蜂科技成立当月即获红杉中国领投的数亿元融资;灵巧手公司临界点不到五个月估值即冲至10亿美元。
若上述业务仍保留在智元本体内,它们仅作为集团下属业务线存在,估值势必被整体人形机器人故事所覆盖,难以释放真实价值。
独立之后,每个子公司均可讲述专属故事、获取专属资金。整体融资规模与估值效应,远超捆绑式融资所能达到的效果。
以擎天租与临界点为例,二者合计估值约140亿元,已接近智元本体150亿元估值。更重要的是,其增长空间尚未见顶——同赛道的灵心巧手估值已达200亿元,光轮智能估值约20亿美元,而这两大方向,智元均已落子布局。
业务拆分,亦是为了加速商业化验证。
当前具身智能整机的盈利路径尚不清晰,但基础设施提供商已率先兑现收益。这一点,在四足机器人业务拆分过程中,智元联合创始人彭志辉表达得十分坦率:“四足机器人独立运作,旨在更精准切入垂直场景,加快商业化闭环建设,从而推动子公司与母公司同步实现可持续盈利。”
独立上市亦非空谈。在接受媒体采访时,擎天租CEO李一言表示:“擎天租平台本身将完全独立融资、独立上市。”
恒业资本创始合伙人江一分析指出,2026年具身智能行业将唯ROI论英雄,智元通过多点拆分,相当于布设多张高精度捕捞网。例如临界点独立运营后,不仅反哺智元自身需求,更能辐射全行业,成为跨企业的标准供应商。
更深层次来看,这一系列拆分正重塑智元的行业角色——从整机厂商升级为“具身智能基础设施服务商”。
这些拆分子公司所提供的能力,并非仅供智元自用,而是面向整个生态开放。
例如临界点交付的8000台灵巧手、逾万台夹爪,客户涵盖全行业;擎天租平台接入的不仅有智元,还包括宇树科技、加速进化等多家机器人厂商;觅蜂科技构建的数据平台,亦致力于打造行业级训练数据网络。
这套打法,与AI时代芯片、算力、电子布等基础设施提供商的崛起逻辑高度相似。无论哪家机器人公司,灵巧手、训练数据、租赁服务都是不可或缺的基础能力。
智元方面向字母榜回应称,其始终锚定“生态链主”这一长期定位。
而支撑这一生态布局的关键人物,正是邓泰华。细察所有孵化与拆分企业的股权结构与实控关系,最终指向均为邓泰华。
这个名字在过去两年不如稚晖君广为人知,却是智元真正的战略操盘手。
邓泰华曾任华为计算产品线总裁,主导鲲鹏与昇腾AI计算生态建设,正是他当年邀请时任华为工程师的彭志辉(稚晖君)共同创业。近两年稚晖君凭借个人IP活跃于公众视野,为智元带来巨大关注度;而幕后制定全局战略的,始终是邓泰华。
邓泰华深谙“大公司治理逻辑”,智元生态架构即为“1+5+N”。
其中“1”指智元机器人整机与具身智能大模型;“5”为五大重点孵化并独立运营的子公司,除前述四家外,还包括2025年由智元孵化的智鼎机器人,主攻商用清洁场景,智元持股75%,实控人亦为邓泰华;“N”则涵盖智元对外投资及生态合作方。
依此架构推演,未来智元系推动多家子公司登陆资本市场,并非遥不可及。
C
换言之,宇树押注的是“一家公司上市”,而智元押注的是“一群公司突围”。
去年,智元与宇树常被并列视为最具上市潜力的两家具身智能企业:宇树筹备科创板IPO,智元则完成对上市公司上纬新材的控股。
宇树路径简洁明了——整合全部业务冲击IPO。招股书显示,其主营业务涵盖人形机器人、四足机器人、机器人组件及其他。拟募资42.02亿元,对应目标估值420亿元。
这一估值并不算高。全球人形机器人领域估值最高者为FigureAI,估值约390亿美元,约为宇树的6倍以上。
估值差异背后,既有市场成熟度因素,更关键的是“大脑”能力。FigureAI尚未大规模量产,却因自研具身智能大模型获得极高溢价。
显然,智元正沿着FigureAI路径前行。
其自我定位始终是“具身智能大模型公司”。四足机器人、数据平台、灵巧手等业务被拆分为子公司运营,分工明确:智元本体专注“大脑”,子公司负责硬件与基础设施。
由此,智元既能延续大模型逻辑获得估值支撑,又不影响各子公司在细分赛道独立融资。
因此,宇树与智元本质上属于两类不同形态的企业。宇树押注当下可规模化、可盈利的硬件市场,商业模式清晰,IPO进程较快;但隐忧亦显而易见——一旦市场趋于饱和或陷入价格战,利润空间将被大幅压缩。
数据显示,受市场竞争加剧影响,宇树一季度营收为4.2亿元,同比增长68.49%,而去年同期增速高达332.64%,增速明显放缓。近期,宇树已将人形机器人R1售价由3.99万元下调至2.99万元。
智元押注的是生态协同效应。本体做大模型,子公司做基础设施。从财务角度看,仅擎天租与临界点两家子公司估值之和,已逼近智元本体150亿元估值,相当于“再造一个智元”。
但风险同样不容忽视:各子公司能否持续获得资本认可、能否在各自赛道站稳脚跟,仍存较大不确定性。
更值得关注的是,尽管具身智能大模型研发已成为行业共识,但整体技术突破仍处早期。落实到智元身上,其机器人本体已近一年未更新融资动态,上一轮公开融资停留在2025年8月。
对此,彭志辉解释称,智元现阶段更注重自我造血能力与商业化效率提升,对外部一级市场融资依赖度降低。
几天前,智元宣布第15000台通用人形机器人量产下线。上一次第10000台下线时间为3月底——三个月内新增产能5000台,接近其2025年全年产量。
若维持每季度5000台量产节奏,理想状态下2026年总产量将达2万台。
但问题在于:该节奏能否长期维持?其次,宇树正在面对的市场竞争压力,智元是否也将遭遇?
这些问题的答案,最终取决于商业化的真实进展。
2025年,智元营收为10.5亿元。邓泰华设定的目标是:2027年营收突破100亿元,并开启第二增长曲线;至2030年,实现超1000亿元营收。
从10.5亿跃升至100亿,两年内增长近十倍。智元所构建的生态体系能否承载如此高速扩张?子公司矩阵将在其中贡献几何?目前尚无定论。
参考资料:
《“去年突破10亿元,今年预计增长数倍”智元透露营收目标》中国证券报
《智元机器人相继拆分灵巧手和机器狗业务》南方都市报
《解剖智元机器人:“华为系”操盘手,用经营大公司的方式创业》智能涌现
《狗,但先长脑子?智元拆分四足机器人业务》观察者网
《智元总裁、CTO彭志辉:分拆业务成立子公司,是为加速机器人商业化落地》中国证券报
本文来自微信公众号“字母榜”(ID:wujicaijing),作者:薛亚萍,36氪经授权发布。




















