


今天,具身智能赛道迎来一位新晋独角兽。
机器人企业星尘智能正式宣布完成B轮系列融资:短短3个月内密集完成3轮融资,累计融资额超10亿元,公司估值跃升至100亿元以上。
投资方构成颇具代表性:除梁溪科创产业二期母基金、扬州龙投芯粒、中博聚力等国资平台外,中科创达、科德教育等产业资本亦强势入场。这标志着机器人投资已不再只是VC机构对远期技术的押注,而是地方政府、上市公司与上下游产业链协同布局的关键落子。
一个关键转折点已然浮现:行业正从“能动”迈向“真卖”。
据星尘智能向铅笔道独家披露,其已在零售、工业、科研教育等多个垂直领域斩获多个“千台级订单”,并实现规模化批量交付。
过去两年,机器人行业的普遍困境在于——演示惊艳却难获订单,功能完备却难以变现。如今,局面正在悄然改写。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
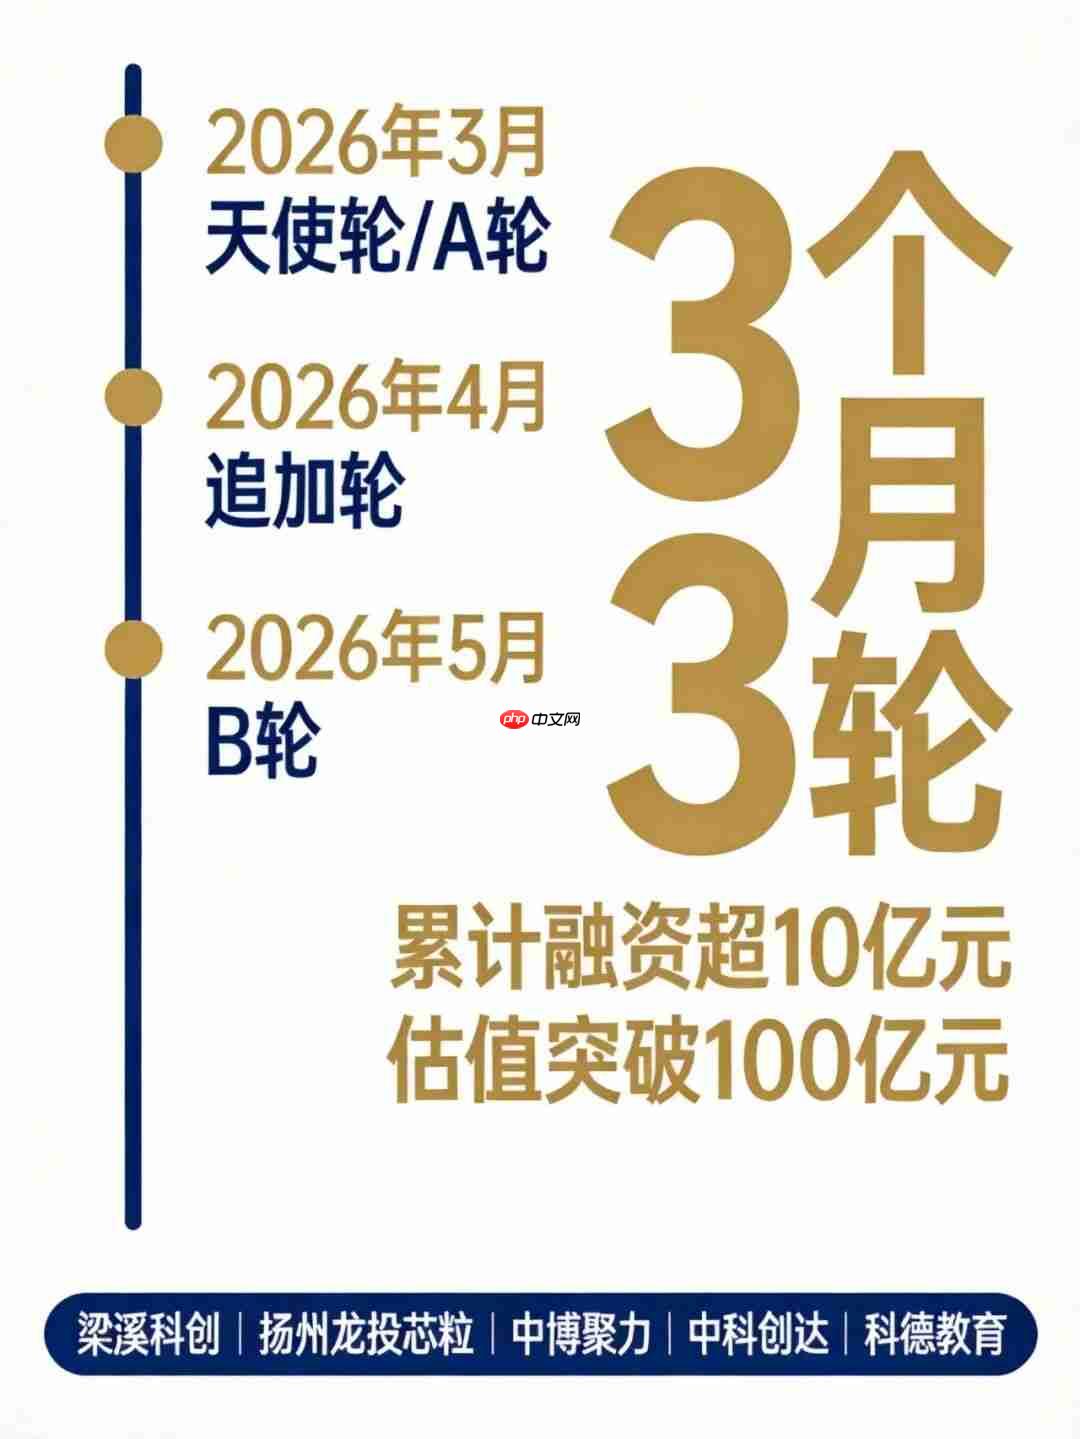
星尘智能融资历程
01 三个关键信号
本轮融资背后,藏着三个不容忽视的信号。
第一,价格真正下探了。5月27日,星尘智能发布T1人形机器人,定价8.99万元。相较此前动辄数十万甚至百万起步的人形机器人,T1已褪去实验室装备属性,迈入中小商户可承受的价格带。
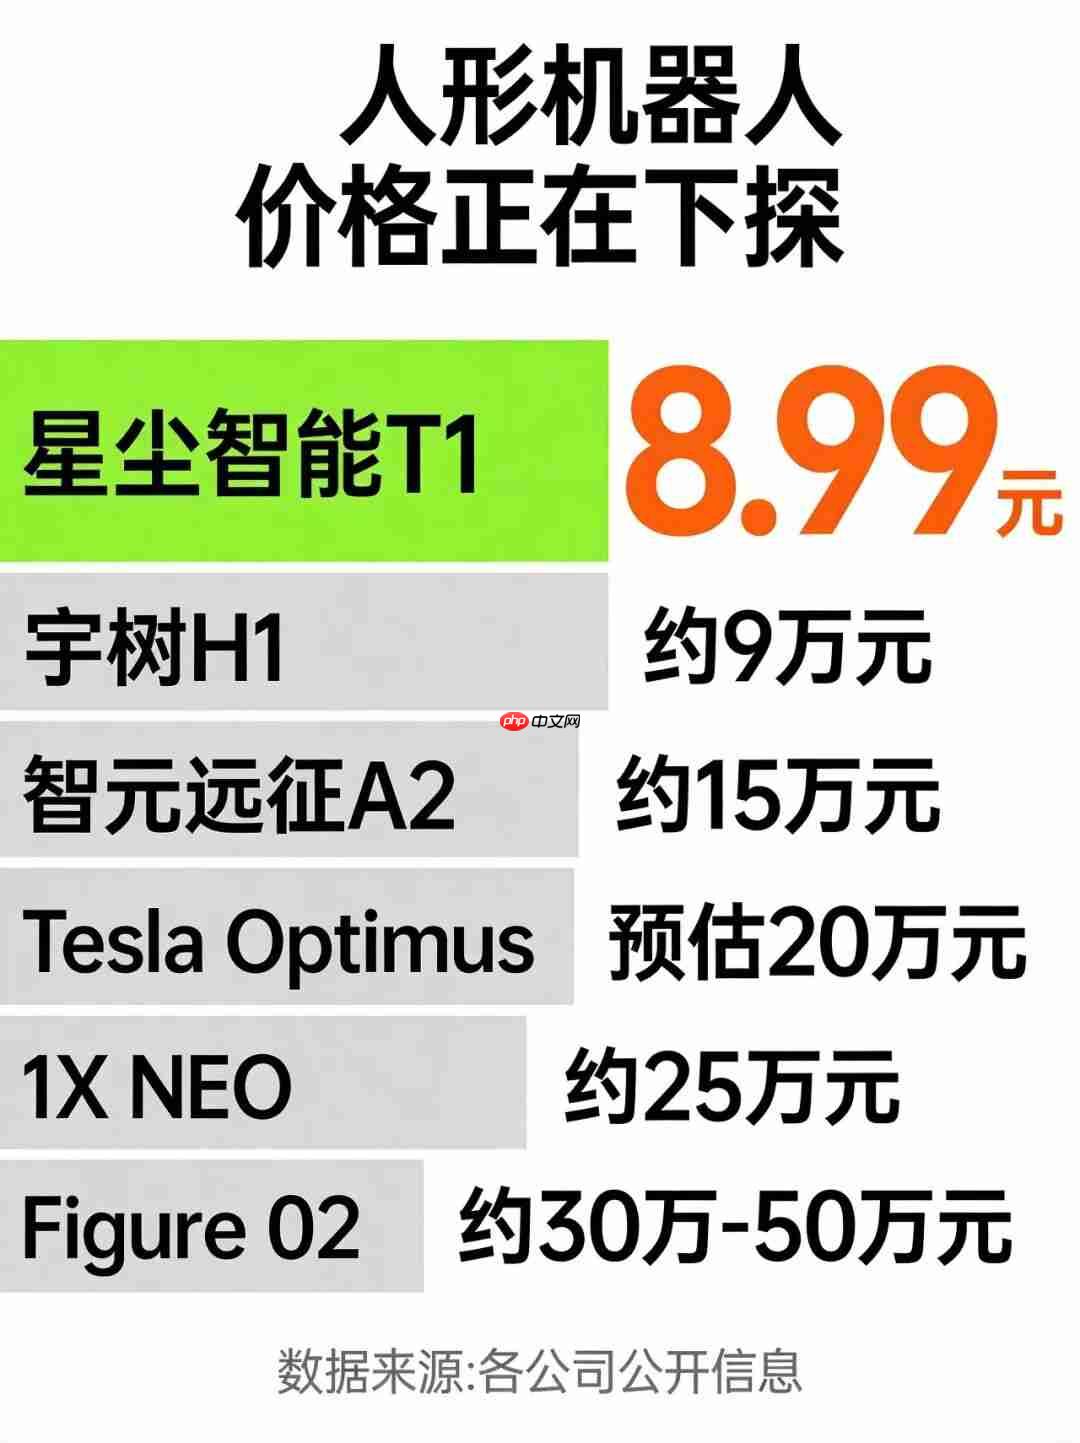
主流人形机器人价格对比
第二,量产能力落地了。S1机器人已于2025年底完成超千台交付;T1则自2026年6月1日起正式启动发货。对机器人行业而言,“造得出来”比“做得多炫”更硬核——能否稳定量产,已成为技术落地的分水岭。
第三,资本开始抢占场景入口。中科创达在完成投资后,迅速与星尘智能签署千台级采购协议,重点部署于工厂产线与商业综合体;扬州江都经开区同步联合星尘共建应用中心,聚焦旅游接待、酒店服务及城市公共服务场景。
换言之,资本逻辑已从“赌技术路径”转向“抢物理空间”,谁先占据真实作业场景,谁就握住了未来增长的钥匙。
02 为何资本集体加码?
答案很直接:机器人,正逼近商业化临界点。
前几年,具身智能圈热衷畅想AGI、描绘终极形态,却迟迟难解“第一桶金在哪”的命题。而今,一批高确定性、快回报的落地场景已率先跑通。
首当其冲的是零售场景。
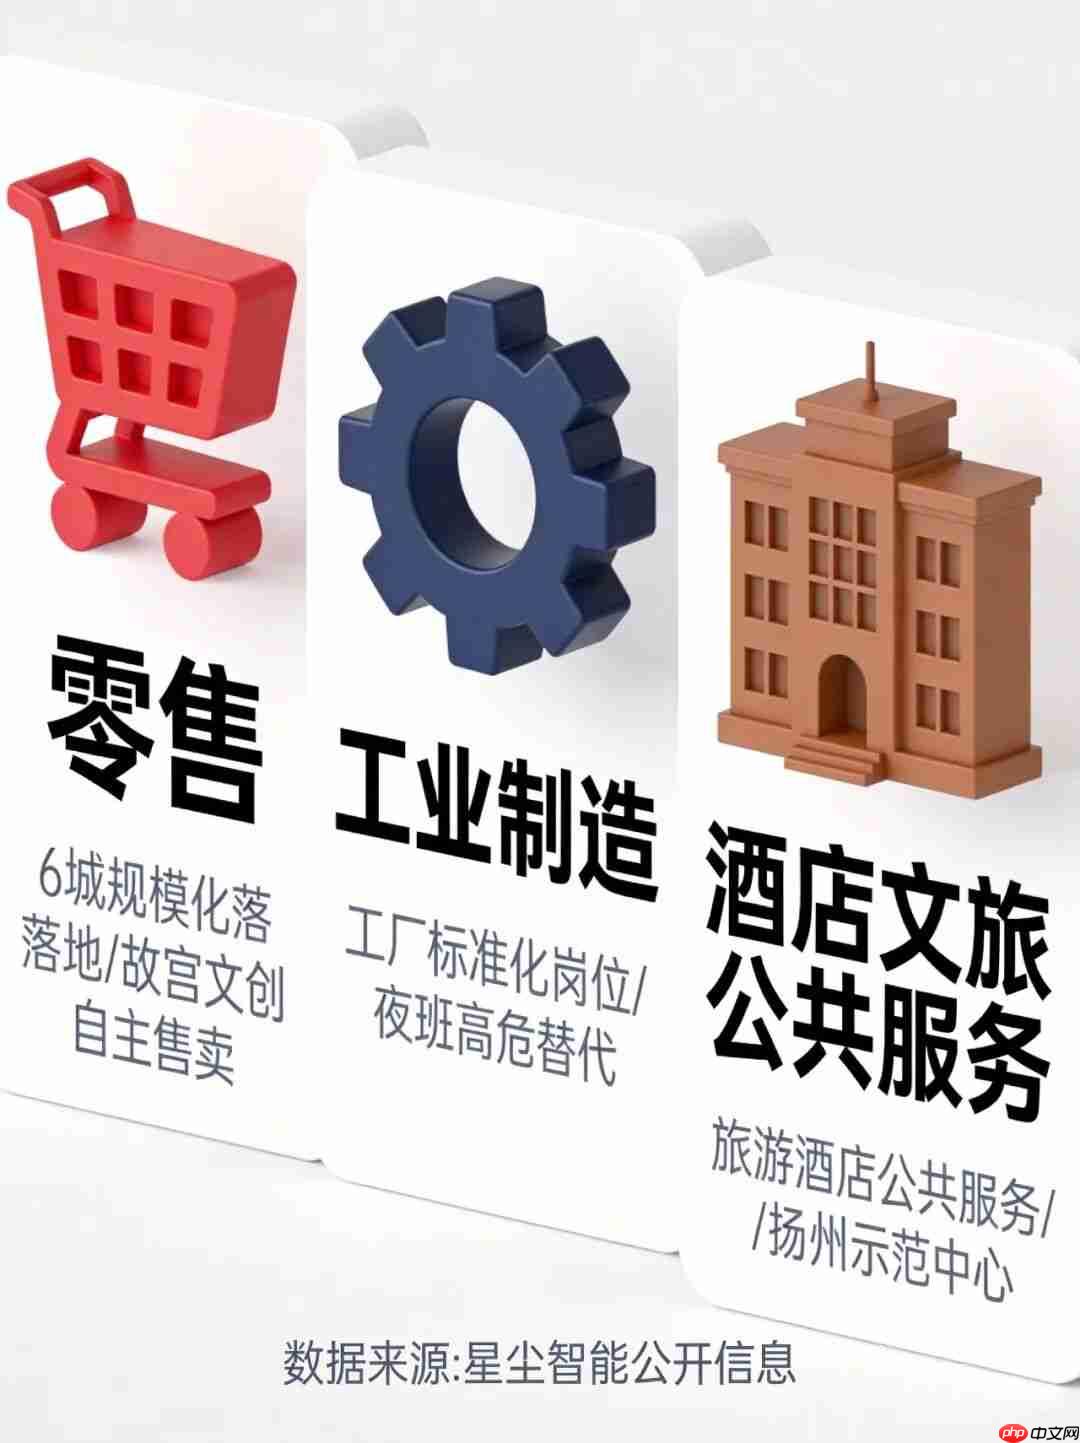
星尘智能透露,其AI零售解决方案已在6个重点城市规模化部署,例如在故宫文创门店,机器人已实现全流程自主识别、推荐、结算与出货。
零售为何最先破局?因其环境高度结构化、任务高度标准化、数据采集极为便利——机器人无需“拟人全能”,只需比人工更可靠、更不知疲倦。
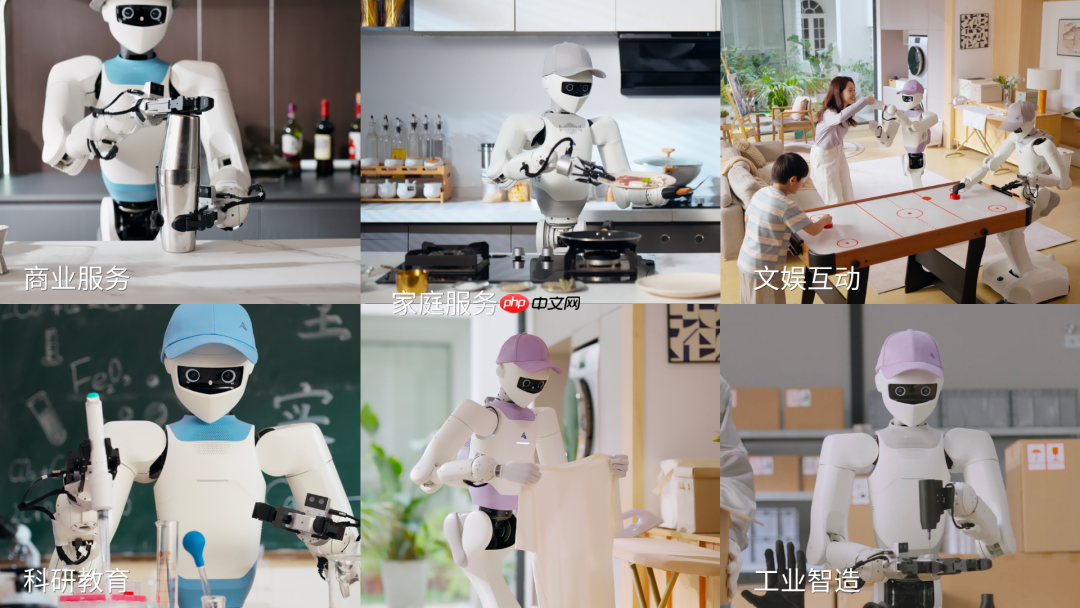
星尘智能近期发布新品T1,价格不到9万元
其次是工业制造。该领域已成为当前所有机器人厂商必争之地。
核心驱动力清晰:产线本就强调标准化,叠加长期存在的结构性用工缺口——尤其是夜班岗、重复性操作岗、高危作业岗,天然适配机器人替代。
第三类是酒店、文旅与政务公共服务。这些场景共性鲜明:人流量大、流程固定、劳动强度高、人力成本持续攀升。
机器人真正的价值,并非全面取代人类,而是率先承接那些高频、低智、低附加值的重复性工作。
更深层的变化在于:行业焦点正从“拼大模型参数”转向“拼物理世界数据”,即所谓“具身智能训练闭环”。
通俗来说:过去的大模型依赖海量互联网文本与图像,而未来的机器人必须学会真实世界的“手感”——如何稳稳抓起玻璃杯、怎样轻推自动门、怎样预判行人轨迹、如何在嘈杂餐厅中准确送餐、怎样自然响应顾客提问……这些能力无法靠线上数据灌输,只能靠千万次真实交互反复锤炼。
因此,当下最稀缺的资源,早已不是“会聊天的大模型”,而是谁能最快接入真实场景、沉淀高质量物理交互数据。
这也解释了为何地方政府、连锁商超、星级酒店、制造工厂正成为机器人公司的核心合作伙伴——它们提供的,正是无可替代的“训练场”。
03 谁已率先盈利?
目前,真正实现营收突破的企业集中于两类。
第一类是机器人本体制造商,包括宇树、智元、星尘、Figure、1X等,尤其以具备量产能力、成本控制力强的企业为优。
行业已整体跨入“交付驱动”阶段——谁能把价格打下来,谁就能更快打开市场。星尘此次重点强调T1定价压至8.99万元,正是这一逻辑的直接体现。
第二类是“场景方案服务商”。越来越多客户购买的并非单一硬件,而是“机器人+行业Know-How”的整套解决方案:如酒店智能服务系统、商场无人零售中台、工厂柔性产线升级包、职业教育实训平台等。
据悉,星尘已深度对接职业教育体系,推出“真机实操+数字课程+企业认证”三位一体教学方案。背后蕴藏的是一个正在爆发的新蓝海:未来全国职业院校亟需培养大量“机器人运维师”“具身智能训练师”“AI设备调度员”。
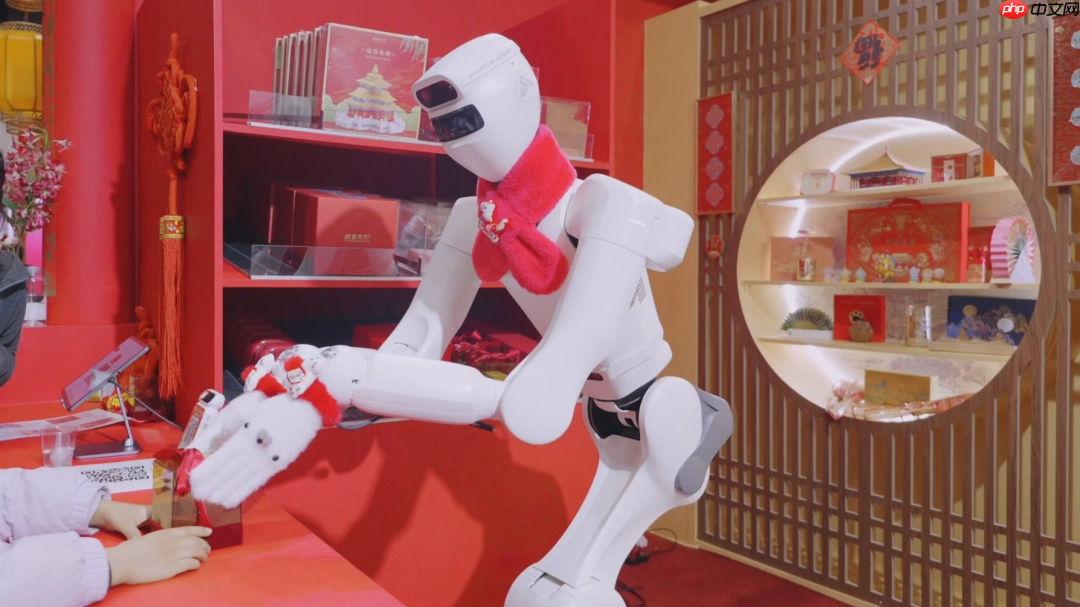
星尘智能S1,在自主售卖故宫文创
当前盈利主力客户画像也日趋清晰:
最大客户群来自制造业——工厂最擅长算账,若一台机器人可覆盖两班倒人力,ROI(投资回报率)测算清晰,决策链路极短;
第二大客户为商业服务业,涵盖酒店、购物中心、连锁餐饮及文旅景区。这些行业人力短缺长期化、用工成本刚性上涨,机器人哪怕仅替代20%重复性岗位,已具备显著经济价值;
第三大客户则是地方政府与教育系统,这也是2026年最突出的新变量。
各地正加速建设机器人应用示范区、AI融合创新中心、产教协同实训基地及智能制造产业园。
原因不难理解:越来越多城市意识到,机器人或将复刻当年新能源汽车的发展路径,成为下一轮区域产业竞争的战略支点;教育系统则主动前置布局,加快构建适应具身智能时代的新型人才供给体系。
正因如此,机器人赛道突然迎来爆发式增长——因为资本终于确信:这不是又一个遥远的故事,而是一场正在发生的、真实可触的商业进程。
本文来自微信公众号 “铅笔道”(ID:pencilnews),作者:铅笔道,36氪经授权发布。











