





1、 null
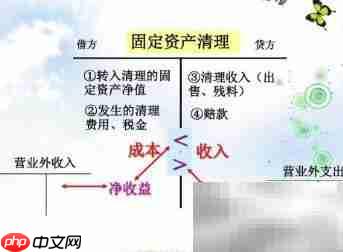
2、 固定资产转入清理环节的会计核算方法
3、 借:固定资产清理
4、 累计折旧
5、 贷:固定资产
6、 支付清理费用时的账务处理方式
7、 借:固定资产清理
8、 贷:银行存款
9、 销售环节计提增值税时,若采用简易计税办法,应按适用征收率计算并确认应纳增值税额。
10、 银行存款增加
11、 贷:固定资产清理
12、 应交税费——简易计税
13、 计提增值税附加税费的会计处理方式
14、 借:资产处置损失
15、 贷:应交税费——应交附加税费
16、 当企业享受增值税减按2%征收的优惠政策时,其中1%的减免税额应计入营业外收入。
17、 借:应交税费——简易计税
18、 贷:营业外收入——税费减免
19、 企业处置固定资产需按0.05%税率缴纳印花税时的会计处理方法
20、 借:固定资产清理
21、 贷:应交税费——应交印花税
22、 固定资产清理结束后形成的净损益,应结转至当期损益进行核算
23、 借:固定资产清理
24、 贷:资产处置收益
25、 上述分录亦可反向处理(即借方与贷方互换,适用于净损失情形)
26、 参考资料
27、 相关实务应用示例:
28、 某基本生产车间一台机床报废,原始购置成本为200万元,已计提累计折旧180万元。报废过程中发生清理费用5000元,取得残料变价收入8000元,对应增值税销项税额1360元,全部收支均通过银行存款结算。现该固定资产已完成处置,需对其清理全过程进行规范账务处理,真实反映资产报废的财务结果。
29、 借:固定资产清理 200,000元
30、 累计折旧合计1,800,000元
31、 贷:固定资产 2,000,000元
32、 借:固定资产清理 5,000元
33、 贷:银行存款 5,000元
34、 银行存款增加9,360元
35、 贷:固定资产清理 8,000元
36、 应交税费——应交增值税(简易计税) 1,360元
37、 借:营业外支出——固定资产处置净损失 197,000元
38、 贷:固定资产清理 197,000元
39、 固定资产清理,是指企业在固定资产报废、毁损、出售或转让等情形下,对其账面价值、清理费用、处置收入及相关税费进行归集与结转的专项会计核算过程。














