








11月3日,苹果公司公布了2026财年第四财季(截止至2026年9月26日)及全年财务报告。作为全球“内存危机(ramageddon)”持续发酵、苹果全线产品完成价格上调后的首份关键财报,市场此前普遍担忧成本攀升叠加终端涨价将压制消费需求。然而实际数据表明,苹果核心硬件业务实现逆势上扬,整体营收与利润双双超越分析师预估。
图片来源苹果官网截图 下同
财报数据显示,该财季苹果总营收为1144.77亿美元,同比增长12%;归属于母公司净利润达307.11亿美元,同比上升11.81%;稀释后每股收益为2.1美元,增幅达14%。此前华尔街主流预期分别为营收约1130亿美元、每股收益约2美元,苹果在两项核心指标上均实现超预期表现。从全年维度看,2026财年苹果总营收达4788.34亿美元,同比增长15.06%;归母净利润为1321.75亿美元,同比增长18%,整体毛利率进一步提升至48.79%,盈利质量持续优化。
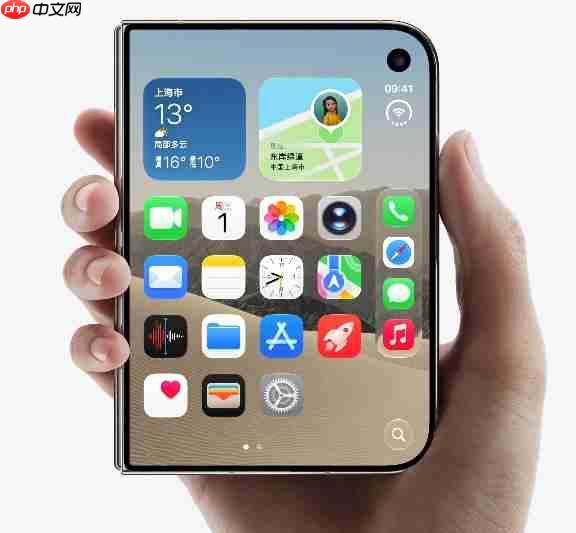
按业务板块划分,iPhone仍是增长的核心驱动力,单季营收达576亿美元,同比增长17%,刷新9月财季历史最高纪录。今年以来,DRAM等关键元器件价格持续走高,上游成本压力逐步传导至消费端,苹果已于6月对部分机型实施调价。尽管市场一度忧虑涨价可能削弱用户换机积极性,但最终结果印证其高端用户群体对价格变动具备较强容忍度,新品发布节奏仍有效激发销量与收入增长。需特别指出的是,外界高度关注的首款折叠屏设备——iPhone Duo于本财季收官后才正式上市,因此其销售贡献未纳入本期财报,相关业绩将在2027财年第一财季中体现。

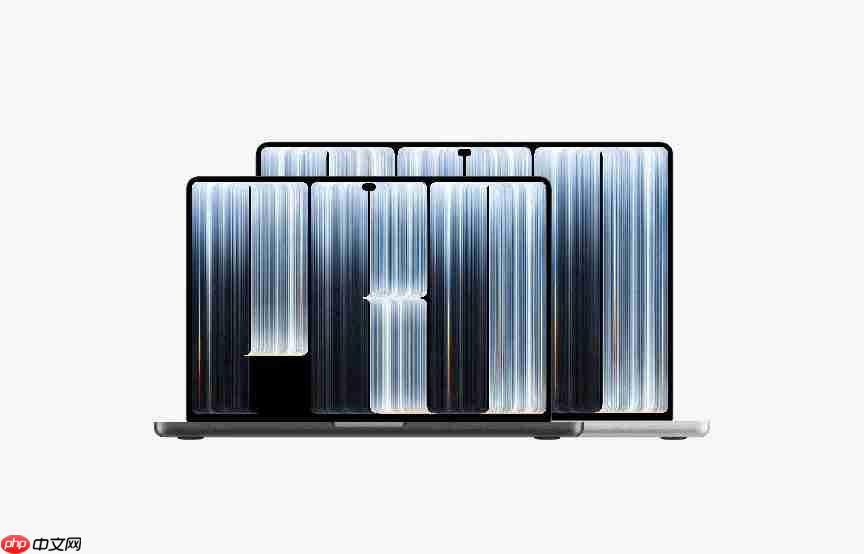
Mac业务成为本季度增速最快的硬件品类,单季营收达108亿美元,同比激增24%。这一跃升主要受益于搭载全新M5系列芯片的Mac产品线集中发布,性能跃进显著刺激专业级用户的升级需求。统计显示,iPhone与Mac两大业务合计贡献了本季度营收增量的近90%,构成支撑苹果整体业绩增长的关键双引擎。服务类业务延续稳健扩张态势,单季营收达316亿美元,同比增长10%,再创历史新高,持续输出高毛利、高确定性的现金流。
并非所有业务均呈现正向增长。本季度iPad营收同比下降10%,可穿戴设备、家居及配件业务营收下滑8%。苹果方面解释称,iPad收入回落主因本季度未有全新机型发布,而去年同期恰逢新款iPad Pro上市,形成较高比较基数;可穿戴业务则受限于市场趋于饱和叠加新品发布空档期的双重因素影响。
放眼整个行业,本轮元器件涨价对安卓阵营厂商冲击更为显著,多数品牌被迫下调配置规格或压缩研发预算以控制成本,国内智能手机整体出货量亦出现同比负增长。相较之下,苹果依托更强的品牌势能与成本转嫁能力,不仅成功消化上游涨价压力,更推动毛利率稳步上行,展现出更为突出的抗周期韧性。
编辑点评: 此份财报有力回应了“涨价必然抑制需求”的悲观预期,验证了苹果高端基本盘的扎实稳固性,也凸显出品牌溢价在成本上行周期中的战略价值。但非主力产品线的疲软态势亦折射出当前增长结构存在失衡风险。下一阶段,折叠屏iPhone与触控式Mac能否顺利承接增长动能,将成为检验苹果可持续扩张能力的关键标尺。





















