








今年双十一期间,手机行业整体表现乏力,呈现出典型的“销量下滑、价格上扬”特征。受上游成本持续攀升及大促节奏调整的双重挤压,用户换机意愿趋于保守,市场承压态势愈发明显。
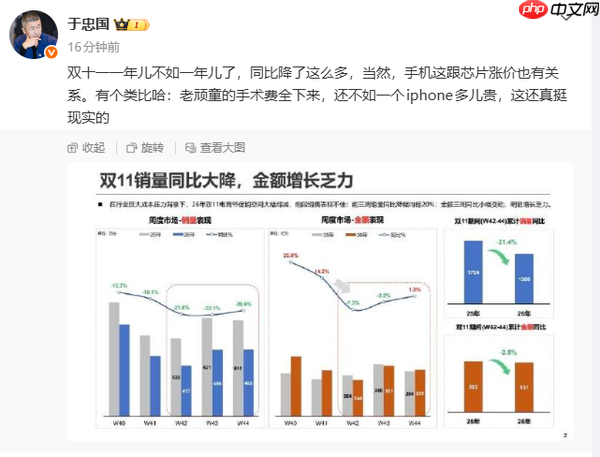
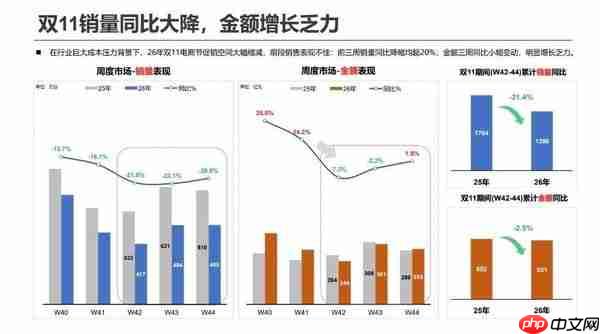
从实际销售数据看,双十一全周期手机出货量同比显著回落。数据显示,活动前三周销量同比跌幅均超20%,而销售额虽保持基本稳定,但增长动能明显减弱。这一趋势并非偶然,而是多重现实因素交织所致:其一,芯片等关键零部件采购成本持续走高,传导至终端直接抬升整机制造成本;其二,在利润空间收窄背景下,品牌方在双十一期间的让利幅度普遍收缩,过去依赖高额补贴拉动销量的打法边际效应递减,对消费者决策的刺激作用大不如前。
在大盘整体承压的同时,消费结构正悄然重塑。用户选购逻辑已由“唯低价论”转向“重体验、看耐用、算长期价值”,对性能、影像、续航、系统流畅度等综合指标提出更高要求。对厂商而言,仅靠降价促销已难以在双十一关键节点突围。如何在成本刚性上升与需求阶段性疲软之间寻求新支点,以更扎实的产品力、更合理的定价体系和更精准的用户触达来赢得认可,正成为所有主流手机品牌的必答题。
综上所述,今年双十一手机市场的阶段性低迷,既折射出短期供应链压力与营销策略调整的现实影响,也标志着行业正加速告别粗放增长阶段,迈向以用户体验为核心的价值竞争新周期。在存量博弈日益深化的背景下,如何挖掘结构性增量、构建可持续的用户信任,将成为未来手机厂商持续攻坚的核心命题。





















