




10月15日,cnmo科技从海外媒体获悉,三星近期计划下调第四季度中低端智能手机的生产规模。除存储芯片价格上涨外,印刷电路板(pcb)关键原材料——覆铜板所用玻璃纤维供应趋紧、价格走高,亦是重要诱因。在成本压力持续加大的背景下,盈利空间本就有限的a系列机型难以维持产能扩张。
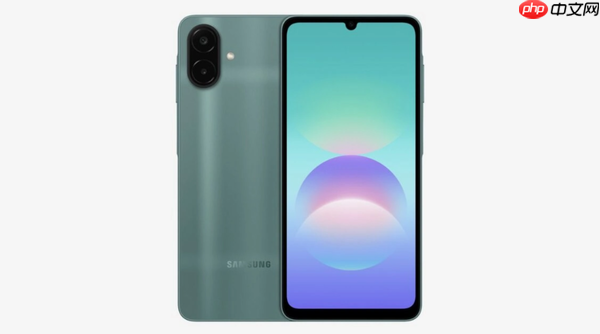
三星手机
覆铜板玻璃纤维纱目前主要由日本日东纺(Nitto Boseki)供应。该公司近期将产线重心转向利润率更高的T玻璃纤维,该材料主要用于AI半导体封装;相应地,面向智能手机PCB的E玻璃纤维产量被调减。E玻璃纤维广泛应用于手机硬性电路板(RPCB)的主基板(HDI:高密度互连)及软硬结合板(RFPCB)所需的预浸料(PP)等环节。随着供应收缩,其采购难度加大、单价同步攀升,促使三星削减相关元器件订单。
三星已向供应链合作伙伴下调第四季度手机零部件采购预期,对应全年手机出货量约为2.3亿部,低于产业链此前普遍预估的2.4亿部。此次调整后的采购预测相较9月24日至27日期间提交的版本,整体减少幅度达20%至30%。细分来看,三星原计划于9月中旬启动第四季度生产,目标为3140万部,其中10月1430万部、11月950万部、12月760万部;而10月初更新的预测已下调至2420万部,降幅达23%。
截至目前,三星尚未向供应商透露2025年手机业务的整体规划,但对明年年初发布的S27系列等旗舰机型仍设定了较高的出货目标,并拟提升折叠屏手机的产量。相较中低端产品,高端机型具备更强的成本传导能力,可更有效地应对存储芯片及其他核心元器件的价格上涨压力。














