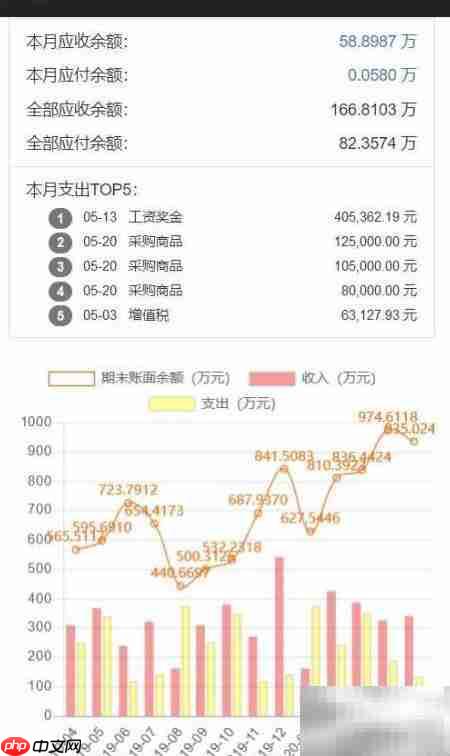
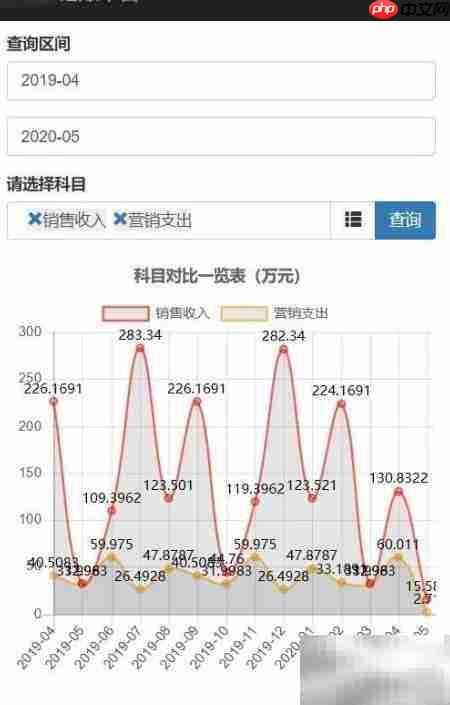
中小微企业及初创团队因预算有限,普遍倾向于将财务事务委托给专业代理记账公司,此举确实在控制成本、释放管理精力方面效果显著,已成为行业主流做法。但这种模式也暴露出不容忽视的短板。调研数据显示,超90%的企业主从未深入审阅代理机构出具的财务报表,致使自身对资金状况、盈利水平及潜在风险缺乏真实感知。那么,这些企业的日常财务运作究竟如何开展?深入观察发现,六成以上企业配置了后勤助理岗位,该角色除负责招聘协调、办公支持等常规事务外,还实际承担着基础财务职能。其工作方式以excel为核心工具,按日逐笔登记收支明细,通过结构化表格直观呈现资金流向,并定期生成电子版账表提交负责人审阅。这种方式操作灵活、上手门槛低,但在数据一致性、分析颗粒度及异常识别能力等方面仍有明显优化空间。
1、 优选一款操作轻量、支持多成员协同的流水记账工具,推荐使用百度搜索关键词“多人共享记账”筛选结果,多数平台仅需手机号一键注册即可启用,便于合伙人同步录入收支信息,大幅提升记账协同效率。
2、 登记时间须严格对应业务实际发生日,即交易完成的真实时点,而非事后补录日期。流水账的本质是按自然时间轴忠实还原每日收入与支出动态,确保每一笔资金变动均能在账面上精准映射。
3、 账户维度需完整覆盖企业全部资金载体,无论企业体量大小,通常包含对公银行账户、用于公务收支的个人银行卡,以及微信支付、支付宝等主流第三方支付账户。有人认为账户分类过于繁琐,实则不然——若混同记录,将难以逐项核验余额,极易引发漏记、重记或错配。分账户登记不仅保障账实相符,更能实时掌握各渠道资金水位,显著增强财务透明度与管控力。
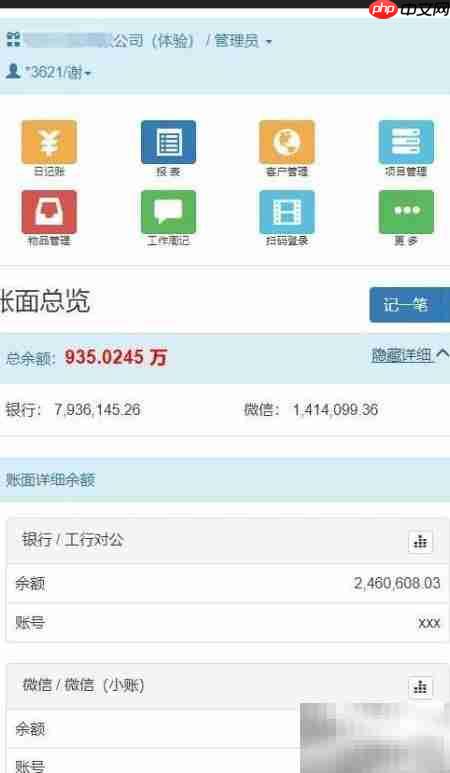
4、 科目设置无需拘泥于会计准则术语,应以经营者能快速理解为首要标准。建议先划分为“收入”与“支出”两大主类;收入可进一步拆解为“主营业务收入”和“其他收入”,支出则按用途细分为“原材料采购”“员工薪酬”“办公费用”等常见项目。逻辑清晰后,日常统计便水到渠成。当老板询问“上月发了多少工资”或“本月销售回款多少”时,可即时调取准确数据并输出简洁报表,支撑高效决策,彻底告别临时翻找、反复核对的低效状态。
5、 每一笔收支均关联明确交易主体:收款来自哪位客户,付款对象是哪家供应商,资金往来必有源头与去向。若缺失对方单位名称,一旦被问及“XX客户款项是否到账”,将无法追溯查证,陷入被动响应,直接影响财务响应速度与数据可信度,因此交易对象信息必须完整留痕。
6、 经办人字段不可或缺。例如统计某业务员当月回款总额,可直接筛选汇总,提成核算一步到位;若提成需抵扣其差旅报销等费用,亦可通过经办人归集对应支出,实现精准对冲。责任主体明确,既利于绩效考核,也提升财务数据复用价值,故应尽可能完整采集经办人信息,夯实后续分析基础。
7、 同步上传对应原始凭证(如付款截图、发票照片、合同片段等),使每笔账务均有据可依,大幅降低对账难度,强化业务真实性验证能力。
8、 当关键财务要素被系统化采集后,企业账目自然趋于条理化、可视化,管理者可随时掌握经营脉搏。在此基础上,可延伸开展实质性财务管理动作——例如测算业务招待费占营收比重、分析人力成本变动趋势、对比不同科目支出占比变化等,让数据真正服务于经营判断与策略调整。