


近日,上交所reits信息平台更新显示,嘉实陶邑消费封闭式基础设施证券投资基金的状态已调整为“已受理”。该产品拟募集规模为13.22亿元,基金管理人系嘉实基金,原始权益人为景德镇陶邑文化发展有限公司。
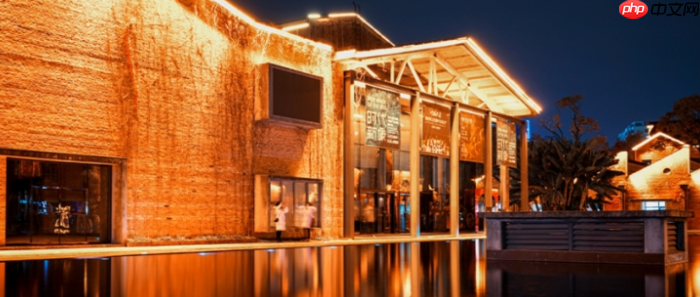
本项目具有双重首创意义:一方面,是国内申报阶段首个以工业遗址活化改造为路径、且唯一底层资产为文创街区的消费类基础设施公募REITs;另一方面,亦是江西省首单进入申报流程的消费基础设施公募REITs。
值得关注的是,当前A股市场已发行或申报中的消费类REITs,其底层资产多集中于标准化购物中心、社区商业等成熟运营形态。而陶溪川则脱胎于上世纪50年代的老瓷厂旧址,深度绑定景德镇千年陶瓷文化IP,在运营逻辑、收入构成及目标客群等方面均展现出显著异质性。
- 多项国家级资质认证的文化地标
在深入剖析该REITs前,有必要厘清“陶溪川”本身的定位与价值。
陶溪川文创街区坐落于景德镇市东城区,前身为始建于1958年的国营宇宙瓷厂。2016年10月,一期工程正式对外开放。项目以工业遗产保护再利用为核心理念,完整保留22栋历史厂房及传统窑炉等核心设施,整体转型为融合美术馆、博物馆、双创孵化空间于一体的城市文化新地标。
其权威性获得多项国家级认定:
2018年获评国家4A级旅游景区
2020年被正式授牌为国家级文化产业示范园区,系江西省唯一入选单位
2020年纳入国家第三批大众创业万众创新示范基地
2021年入选首批国家级夜间文化和旅游消费集聚区(属景德镇“夜珠山”消费带)
数据显示,截至2024年底,陶溪川累计吸引艺术家与创客超2.1万人,全年接待游客达1164万人次;入驻商户共计3018家,“景漂”青年创客突破3.3万人;成功孵化独立陶瓷品牌逾4500个,店铺孵化成功率高达98%;2024年全年商品交易总额突破50亿元。
- 入池资产:老厂区里的“运营账本”
本次REITs底层资产仅涵盖陶溪川一期项目,即原国营宇宙瓷厂改造而成的核心启动区域,占整体规划面积(2平方公里、总建面150万平方米)中的一小部分。
项目总建筑面积8.22万平方米,包含21处物业单元,其中商业可租赁面积约5.16万平方米,配套酒店可租赁面积约2.17万平方米。上述资产自2016年底起陆续投入运营。
经营表现持续稳健:2025年全年商铺平均出租率达97.74%;2026年上半年实现营收5340万元,净运营收益(NOI)为4450.55万元,NOI率达83.34%,处于已披露消费类REITs项目的较高水平。截至2026年6月末,商业板块出租率为96.97%,同期租金收缴率高达99.47%;配套酒店处于满租状态。
资产评估值为13.22亿元,评估增值率为-7.01%。值得注意的是,该项目未采用消费类REITs惯常使用的收益法估值,而是选择资产基础法。主要原因在于:历史加建较多、土地权属沿革复杂、文旅业态现金流稳定性较难预测。分派率方面,按2026年下半年数据年化测算,净现金流分派率为5.23%,2027年预测值为5.48%。
- 关联租赁占比过半,租金质量待观察
高出租率背后,一个关键指标需重点关注:截至2026年6月末,陶文旅集团及其关联方承租面积占已出租总面积的51.74%,对应贡献营收1883.08万元,占总营收比重为35.26%——面积过半,但营收占比不足四成。
构成关联租赁主体的两份长期合约尤为突出:一是将酒店物业整体出租予体系内陶邑酒店管理公司;二是由陶文旅集团直接承租核心展销空间,两份合约均持续至2044年。
超长期限合约虽增强了基础现金流的确定性,但也引发对历史定价机制的关注:酒店板块在2025年之前执行内部结算价,直至2025年度才切换为市场化定价标准。而在消费类REITs审核实践中,关联租赁的定价依据、后续调价安排始终是监管关注焦点。

此外,在报告期内,原始权益人与项目公司之间曾发生多笔关联资金拆借行为,相关款项已在申报前全部结清。
- 品牌与资产的分离现实
作为由老国营瓷厂改造而来的新形态空间,陶溪川并非典型的标准化商业不动产,其资产属性天然承载着城市更新项目的多重约束。
最具代表性的差异在于“品牌”与“物业”的割裂。基金通过持有项目公司股权间接取得建筑物所有权,但“陶溪川”系列商标及相关知识产权仍全部保留在原始权益人名下,并未纳入本次入池资产范围。这意味着投资人仅享有实体物业的收益权,不涉及品牌运营、IP授权等衍生权益——这也是文创类不动产证券化区别于普通购物中心REITs的本质特征之一。
改造过程中形成的加建设施亦构成合规性挑战。目前项目内共存84处加建构筑物,合计面积6488.29平方米,主要为后期增设的夹层、连廊等功能性空间,尚未履行完整的施工许可及竣工验收备案程序。对此,当地主管部门已出具专项说明,确认其符合区域规划要求;原始权益人亦同步签署兜底承诺函,就可能产生的损失承担赔偿责任。
另一重潜在风险来自土地使用年限。地上出让建设用地使用权剩余34.57年,地下空间使用权剩余37.98年,而基金封闭运作期限为38年。土地到期后能否顺利续期,目前尚无明确政策支持或操作路径。
- 双重视角:物业价值与城市价值
若仅聚焦于入池资产本身,极易低估陶溪川真正的战略纵深。
此次纳入证券化资产包的,仅为一期项目中8.22万平方米、共21栋建筑的改造体。公众熟知的陶溪川人才公寓、陶溪川学院、“陶然集”年度IP活动,以及持续汇聚于此的手工艺人、青年创业者群体,均未纳入本次上市资产范畴。
这些虽不直接产生租金现金流、却持续投入的板块,实则是陶文旅集团面向长远布局的生态支点,也是陶溪川区别于短期流量型网红街区、具备周期穿越能力的根本支撑。
从2012年完成土地收储,到2016年一期开街,再到2023—2026年迈向资本化运营,整个培育周期跨越十年以上。期间,地方专项债、城市更新专项贷款、政策性低息资金有效覆盖了早期“只投入、无回报”的空窗期。而人才公寓、创客工坊、产业培训体系、大型文化IP策划执行等核心生态载体,始终由国资母公司统一持有并持续投入,源源不断地为街区输送原创力量与品牌动能。
由此形成“两本账”格局:一本是可审计、可量化、可资本化的单体物业财务账;另一本则是覆盖整座城市的综合价值账,其回报周期长达15—20年,外溢效应辐射全城,具体体现为陶瓷产业升级与全域文旅联动两大维度。
园区内每年亿元级的直接消费仅是一隅,千万级游客抵达景德镇后所产生的住宿、正餐、短途交通等消费,则全面外溢至全市范围。文旅行业乘数效应研究表明:街区内每实现1元直接消费,可带动景德镇全市3—5元的综合文旅收入增长。
过去国内老旧厂房改造路径基本局限于两类:一是依赖财政长期补贴维持运转;二是依靠住宅开发反哺巨额改造成本。
陶溪川探索出第三条路径:纯经营性文创商业无需住宅托底即可可持续运营。但这一模式的成功,离不开地方政府与国企长达十年“不计短期得失”的生态前置投入,更离不开一套适配慢周期项目的耐心资本支持体系。
2026年7月,“景德镇手工制瓷技艺及相关遗存”成功列入《世界遗产名录》,填补了全球世界遗产体系中“瓷文化”主题的空白。作为景德镇国家陶瓷文化传承创新试验区的核心载体之一,陶溪川的文化价值已获得国际层面的权威认可。













