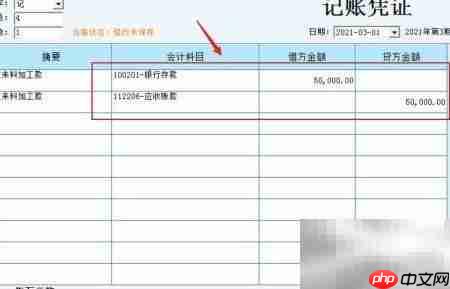
企业收到委托加工物料后,账务处理如下:
1、企业接收委托方提供的物料时,不作正式会计分录,但须在备查簿中登记“受托加工物资——某公司”,注明物料名称、数量、合同编号等信息,以加强实物监管与权责区分。
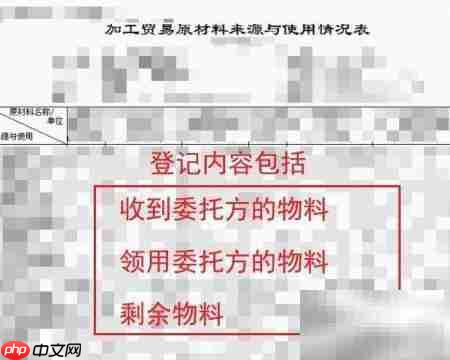
2、领用委托方物料投入生产时,仍不进行总账核算,仅在备查簿中注明领用时间、数量及用途,并作相应附注说明。
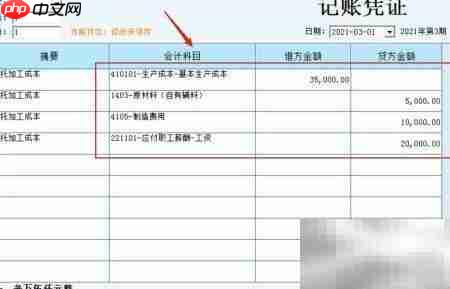
3、加工过程中发生的实际成本(如辅助材料耗用、人工费用、制造费用等),计入生产成本科目:
借:生产成本
贷:原材料——辅助材料 / 应付职工薪酬 / 制造费用
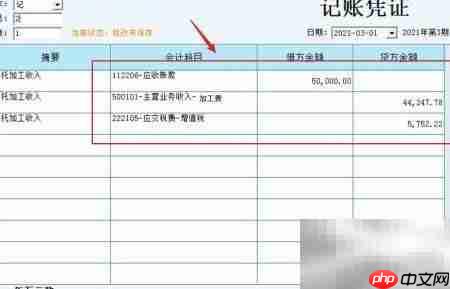
4、加工完成并交付委托方时,确认加工服务收入:
借:应收账款(或银行存款)
贷:主营业务收入——加工费收入
应交税费——应交增值税(销项税额)
应交税费——应交消费税(如属应税消费品且受托方负代扣代缴义务)
5、同步结转已实现加工业务的成本:
借:主营业务成本
贷:生产成本
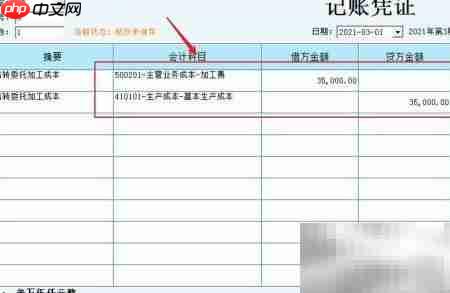
6、实际收到委托方支付的加工费款项时:
借:银行存款
贷:应收账款