


6月2日,市场调研机构counterpoint发布5月最新数据,预计2026年全球智能手机出货量将同比骤降13.9%,至约10.8亿台,创2013年以来年度最低水平,跌幅较今年2月的预测进一步加深,标志着手机产业正经历近13年来最为严峻的下行阶段。
据报告分析,此次行业大幅收缩的主要驱动因素在于移动存储芯片供应严重短缺。受AI产业爆发式增长带动,全球晶圆代工厂加速将产能调配至高附加值的AI专用HBM高带宽内存及服务器级DRAM领域,导致面向智能手机的LPDDR4/5等移动内存产能被显著压缩,供需矛盾加剧、价格飙升。预计2026年第二季度相关存储芯片均价相较2025年第四季度上涨约两倍,其中LPDDR4供应量缩减逾40%,供应紧张局面或延续至2027年下半年。
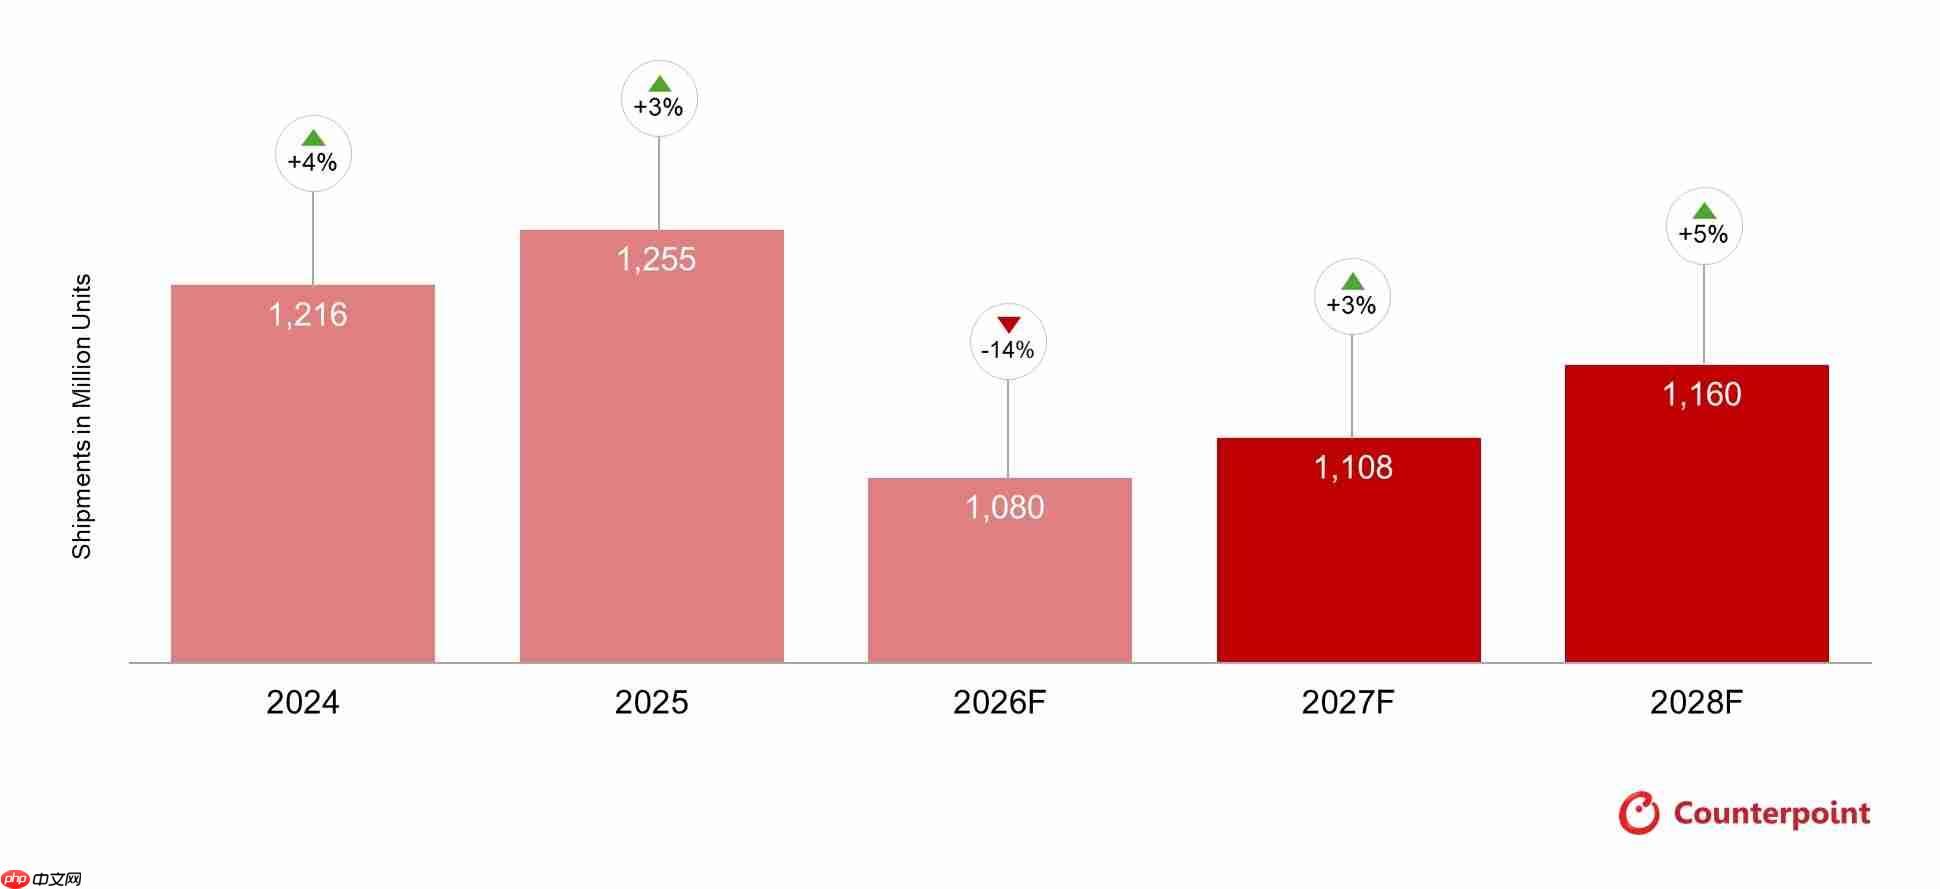
图源:Counterpoint Research,下同
成本压力迅速向终端传导,2026年第一季度智能手机批发均价已同比上升14%,且后续仍有上行趋势。其中,售价150美元以下的入门级市场首当其冲,部分区域市场面临产品线收缩甚至退出风险,低端OEM厂商及新兴市场所受影响尤为突出。
品牌格局加速分化,头部企业抗压能力呈现明显断层。苹果与三星依托高端产品组合及强大供应链掌控力,整体影响有限;三星全年出货量预计仅微跌4%。在中国阵营中,华为成为唯一实现出货量正增长的品牌,在全行业普遍下滑背景下强势突围;而小米、传音则预计全年出货分别下滑28%和32%,头部厂商间表现差异显著,行业集中度持续提升。
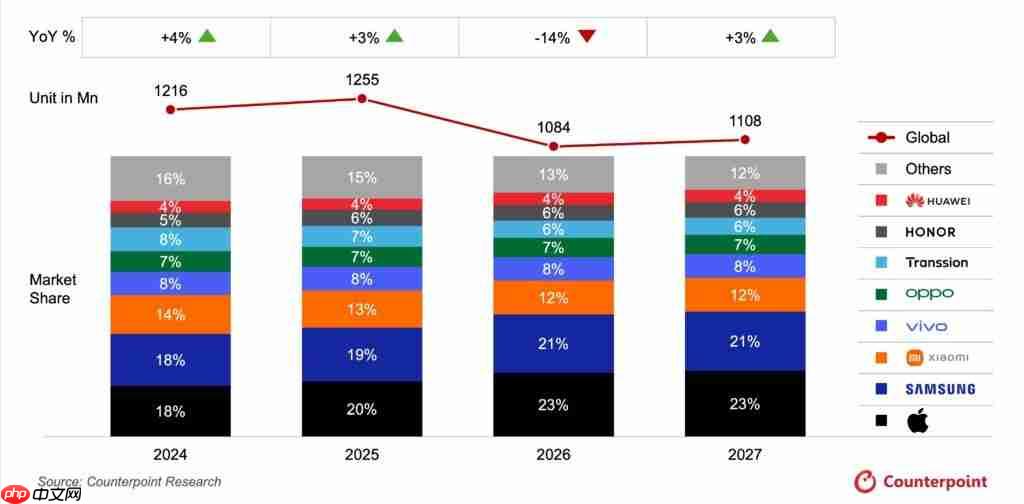
报告指出,存储瓶颈叠加成本攀升,正加速推动产业整合进程,中小品牌生存空间不断收窄。与此同时,二手及翻新机市场迎来发展窗口期,预计2026年规模同比增长13%,有望成为行业结构性增长新支点。从中长期看,随着供应链逐步恢复、终端需求有序释放,以及AI原生终端、6G通信技术加快落地,全球智能手机市场有望于2028年实现全面复苏。
编辑点评:本轮出货量断崖式下滑,并非源于终端需求萎缩,而是AI算力扩张引发的消费电子供应链资源再分配所致——一场典型的供给侧冲击。存储紧缺与价格跃升正在重构产业逻辑:低价机型加速退场,头部厂商的技术储备、生态整合与供应链韧性成为决胜关键。华为逆势上扬,凸显自主技术体系与全栈生态的价值护城河;中小品牌与规模化代工型厂商承压加剧,行业正不可逆地迈向高端化、集约化新阶段。短期阵痛仍将持续,二手市场发挥缓冲作用;长期而言,2028年或将伴随供应链修复与技术代际升级迎来拐点,厂商真正的竞争壁垒,终将落脚于核心技术掌控力与垂直整合深度。












