


8月4日,以太坊研究员正式提交了EIP-8363提案,核心内容是在网络质押率逼近50%时,逐步削减直至完全停止销毁验证者共识奖励。这一激进举措迅速引发DeFi领域领袖的强烈反弹,Aave创始人Stani Kulechov及ether.fi CEO等关键人物警告称,该方案将严重打击独立质押者利益,冲击链上借贷基准,并加速网络中心化的进程。
随着社区在货币政策方向上陷入激烈分裂,尽管该提案仍处于草案阶段,但鉴于其距离Hegotá升级截止仅剩两天,时间紧迫性已引发广泛争议。
EIP-8363旨在通过减少新币发行量来优化以太坊经济模型,但批评者指出,此举可能损害DeFi生态活力、削弱去中心化属性,并阻碍机构投资者的采纳意愿。
原本旨在简化质押激励的研究人员,意外引发了自“合并”以来以太坊网络经济层面最激烈的辩论。
EIP-8363,亦被称为“渐进式发行燃烧”机制,提议随着锁定以保障网络安全的ETH数量增加,逐步降低质押奖励。一旦ETH供应量中用于质押的比例达到50%,新协议的发行量将降至零。
该提案的作者包括以太坊基金会研究员Justin Drake及ETHCC联合创始人Jerome de Tychey。他们认为,以太坊已进入新阶段:额外的质押带来的安全边际收益递减,同时却稀释了选择不质押持有者的权益。简言之,以太坊不应再为不再需要的安全支付溢价。
然而,这一逻辑并未获得广泛认同,许多人对此表示不满。
从DeFi开发者到质押服务商及机构投资者,批评者普遍认为,此举可能削弱去中心化程度,扰乱以太坊借贷市场,并动摇市场对网络货币政策的信心。Ether.fi创始人Mike Silagadze直言:
“这令人极度失望。这不仅有害于去中心化,不利于以太坊的普及,更损害了网络的信誉。”
Bitwise以太坊客户合作负责人Steve Berryman博士在接受采访时指出:
“机构采纳的核心在于确定性。在边缘性地调整发行量会引入不确定性,而机构投资者最厌恶不确定性。”
那么,以太坊是否真的在为安全支付过高费用,还是EIP-8363只是一个在寻找并不存在的问题?
以太坊是否面临过度质押风险?
根据Validator Queue数据,目前以太坊约有4150万ETH处于质押状态,年化收益率约为2.67%,占总供应量的34.07%。
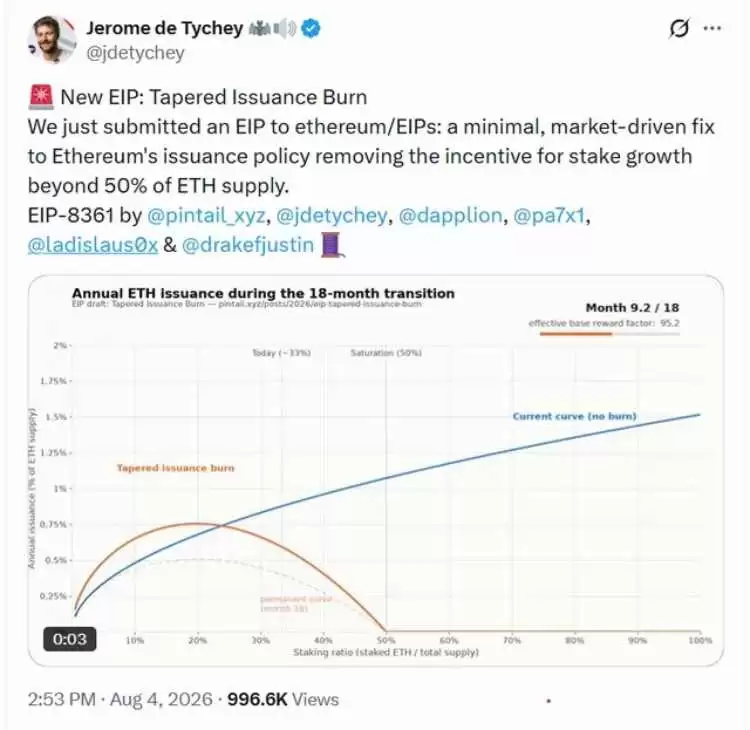
EIP-8363,渐进式发行燃烧。资料来源:Jerome de Tychey
虽然锁定的ETH越多,网络抵御攻击的能力越强,但EIP-8363的作者认为,随着奖励持续发放,这些边际安全收益正变得微乎其微。
提案主张逐步消除这种激励,认为一旦网络达到足够的安全阈值,以太坊应停止补贴额外的质押行为。
然而,并非所有人都认同“过度质押”这一前提。数据显示,2026年质押规模显著增长,自年初以来增幅达15%。
Berryman认为,市场机制本身已在自发调节参与度,无需人为干预发行政策。他指出:
“我们可能在年底前触及自然上限。当收益率降至约2%时,很难吸引更多ETH进入质押。人们需要保持一定的流动性。”
Berryman补充道,近期的增长主要由Bitmine、BlackRock等机构新入场者推动。但他预测,一旦这些机构完成质押配置,参与度将再次趋于平稳。
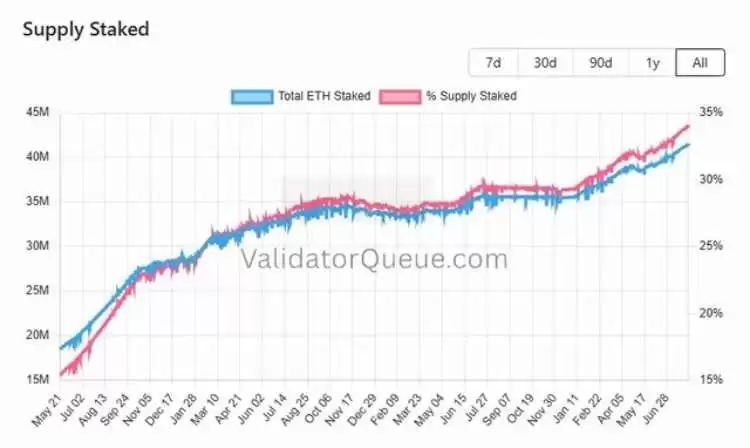
来源:Validatorqueue.com
以太坊评论员Leo Lanza同样反对该提案,他挑战了“以太坊发行对非质押者构成隐形税”这一核心假设。
他指出,以太坊的年度通胀率仍低于1%。即便被视为全球首选货币资产的黄金,其供应量每年也以1%至2%的速度增长:

“自由市场已经解决了这个问题,让市场自行调整即可。”
治疗方案是否比疾病更糟糕?
EIP-8363的支持者认为,该变更将遏制不必要的发行,并阻止质押过度集中在大型托管机构和流动质押提供者手中。但批评者警告,该提案可能引发比其试图解决的问题更严重的后果。
Lido Labs基金会技术研究负责人Greg Koumoutsos表示,目前约占以太坊供应量三分之一的质押比例并不健康,尽管积极讨论过度质押问题是合理的。但他认为,该提案过于简化了以太坊发行所支付的实际成本:
“以太坊支付的不仅是可削减的ETH成本,更是为去中心化、运营商多样性、抗审查机制及网络韧性买单。”
Koumoutsos强调,若忽略这些更广泛的权衡,较低的发行量并不自动等同于更优的安全政策。
另一个关键因素是,流动质押已深度嵌入以太坊DeFi生态系统,质押衍生品被广泛用作抵押品以及借贷和收益策略的基础。
Silagadze指出:“这显然会扼杀围绕质押生态系统构建的很大一部分DeFi应用。”
Aave创始人Stani Kulechov表示,减少质押奖励将削弱整个生态系统的活力:
“我担心的是,那些接受ETH贝塔收益的人,可能会抛售ETH以换取其他收益资产。以太坊不应因其增长而受到惩罚。”
小型验证者将承担主要成本
提案的另一个潜在后果是,降低质押奖励反而可能加剧头部参与者的集中度。
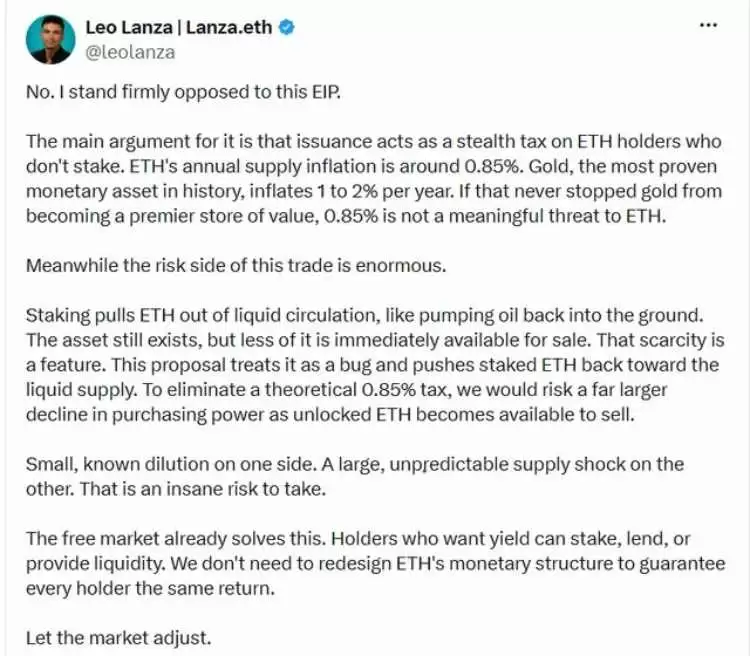
“我坚决反对这项EIP。”资料来源:Leo Lanza
原因在于,独立验证者无法享受大型质押企业、交易所或机构运营者的规模经济效应。较低的协议奖励可能使独立质押变得无利可图,而大型组织则凭借成本优势继续运营。Koumoutsos分析道:
“独立验证者面临真实成本:一些出于意识形态的独立赌徒可能会留下,但许多边缘的独立验证者将退出,且新参与者寥寥无几,甚至为零。”
他补充说,中心化平台的质押业务不仅关乎收益,还涉及客户留存、监管定位及产品集成,这使得它们不太可能减少参与度。
Koumoutsos还警告称,即使在委托质押场景中,较低的奖励也可能有利于中心化托管产品,而非链上质押协议,后者需承担更高的维护、治理和升级成本。
超越质押的治理之争
支持者认为,降低发行将增强以太币的长期货币属性。但批评者指出,频繁调整以太坊货币政策将削弱其可预测性和可靠性。
Berryman认为,机构投资者更看重可预测性而非微小的收益率提升,改变收益曲线将带来治理风险。“机构投资者会据此对资产进行定价。”
他还表示,机构重视质押并非因为收益率极高,而是因为持有ETH时质押能带来可预测的回报:
“现状尚可,何必多此一举?”
Silagadze对此表示赞同,他指出:“任何国家或大型机构看到这种情况,理所当然会对以太坊的治理和稳定性失去信心。”
此外,提案的发布时间也饱受诟病。该提案仅在8月6日以太坊网络升级提案截止日期的前两天发布。
Silagadze表示,一项对DeFi产生深远影响的变革,不应在如此仓促的时间内推出。
激烈的反弹表明,改变以太坊经济模型变得愈发困难,尤其是在每一次调整都在质押、DeFi和机构市场中制造赢家和输家的背景下。













