


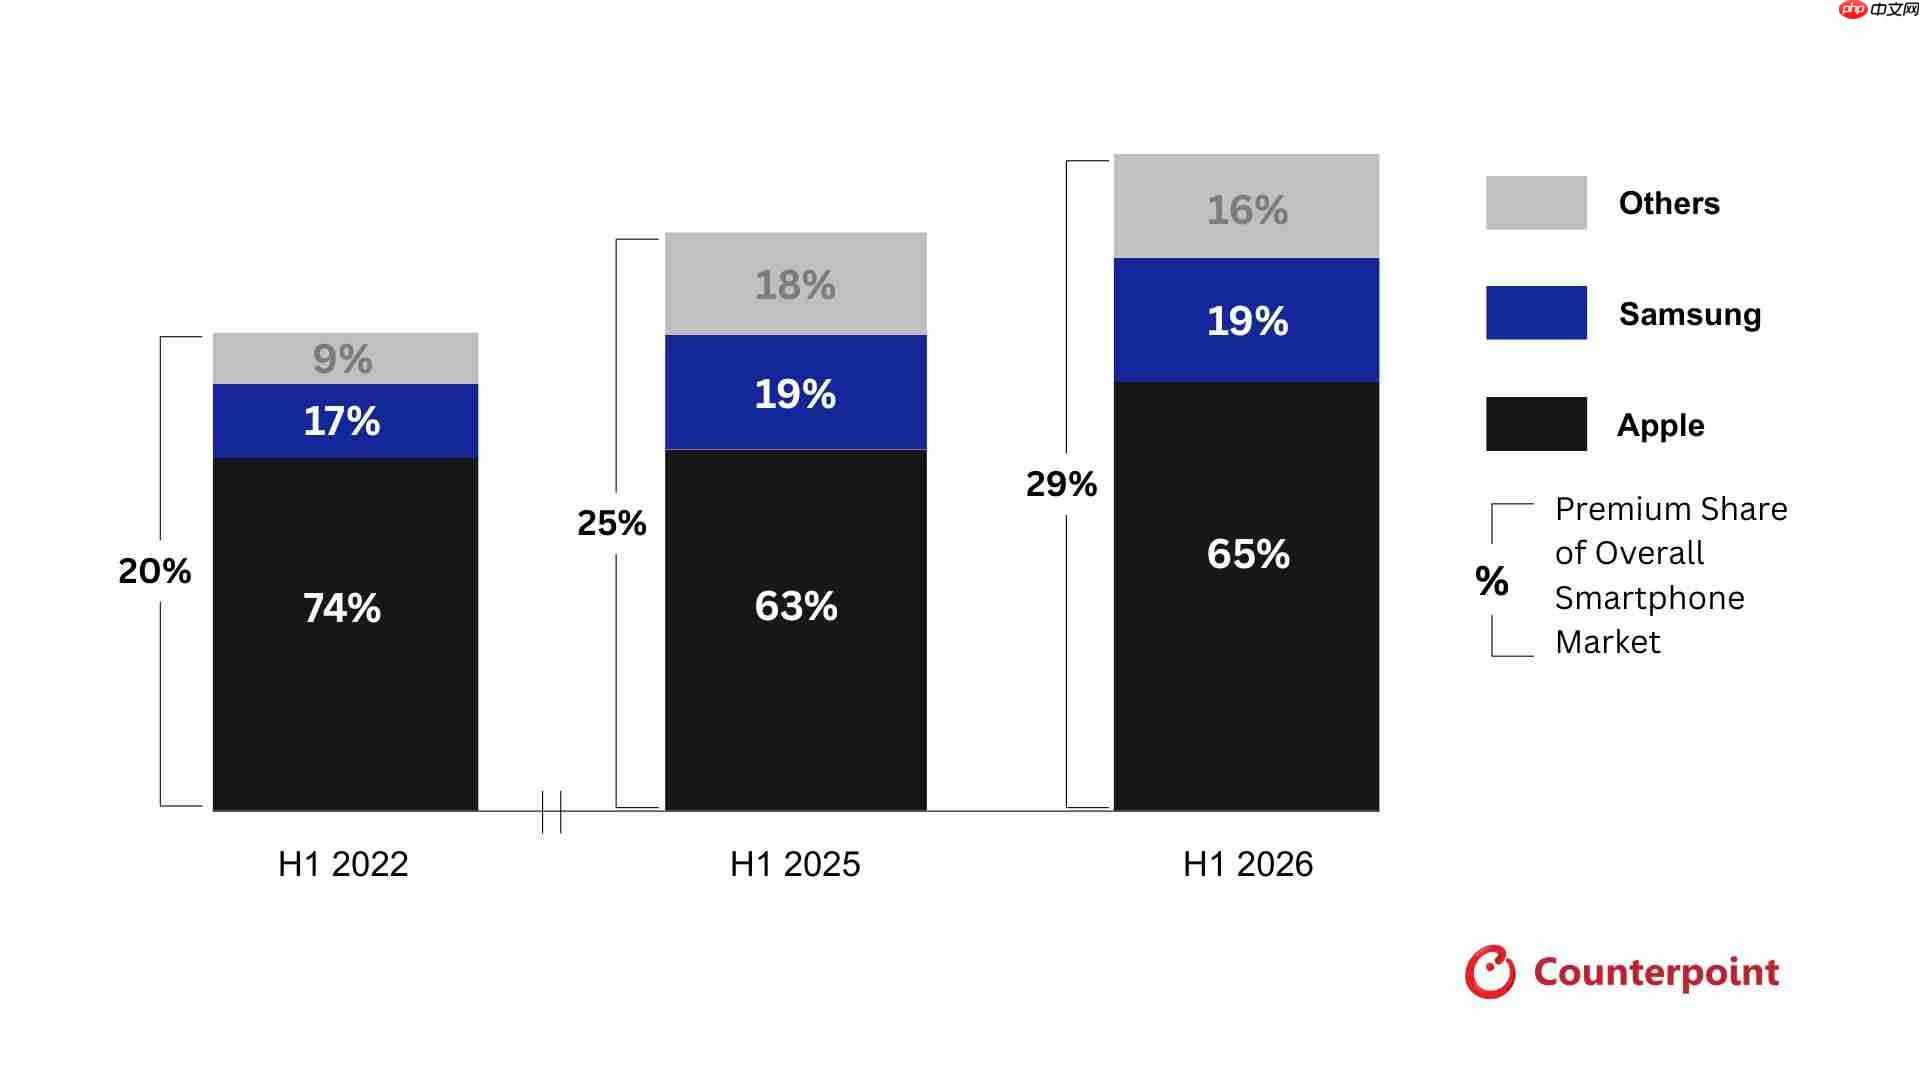
8月5日,市场调研机构counterpoint research最新发布的《2026年上半年全球智能手机市场报告》显示:批发价达600美元及以上的高端机型销量同比增长5%,在整体手机出货量中占比跃升至29%,较2025年同期的25%大幅提升4个百分点,刷新历史最高纪录;苹果与三星合计占据高端市场84%份额,oppo、vivo高端业务呈现爆发式增长,华为与小米则持续强化本土高端市场渗透能力。
图源 Counterpoint
一、大盘承压而高端逆势上扬,存储成本倒逼产业加速向高价值跃迁
该报告以600美元批发均价作为高端智能手机划分基准。2026年,AI服务器大规模抢占NAND闪存产能,导致存储芯片价格显著上涨,进一步压缩中低端机型利润空间,终端需求趋于疲软。相比之下,高端旗舰凭借更高毛利水平有效对冲成本压力;同时,中端产品普遍提价后,与打折旗舰机型的价格差距持续收窄,推动消费者主动升级至高端阵营。叠加全球用户平均换机周期延长至3–4年,用户更关注设备长期使用体验与综合价值,叠加厂商密集推出以旧换新、回购补贴等降低门槛政策,多重动因共同加速行业高端化进程。
二、高端格局再洗牌:苹果稳坐头把交椅,国产安卓阵营增速领跑
从细分品牌份额与增长表现来看,全球高端市场已形成“苹果+三星双极主导、国产安卓快速进击”的三级梯队:
苹果:以65%的绝对优势领跑高端市场,上半年销量同比增长9%。核心增长动力来自iPhone 17系列——标准版保持稳健需求,其完善的软硬件协同生态、长达7年的系统更新支持、以及行业领先的二手残值率,持续构筑与安卓阵营的差异化护城河,在欧美成熟市场建立起难以撼动的品牌心智壁垒。
三星:高端市场份额为18%,同比微增3%。虽Galaxy S26系列发布节奏略晚,但凭借全球首发的隐私显示屏技术实现精准破圈;其中S26 Ultra高配版本贡献超半数系列销量,在海外高端安卓阵营中稳固基本盘。苹果与三星合计市占率达84%,较2025年上半年的82%再提升2个百分点,“双寡头”格局进一步深化。
OPPO:成为当期高端市场增速最快品牌,销量同比飙升69%。Find X9系列是关键引擎,2026年4月新增机型持续释放势能,影像系统、旗舰SoC、折叠形态三大维度同步突破,高效拉升品牌高端认知度与用户接受度。
vivo:高端销量同比增长20%,全新X300系列在性能、影像、设计及系统体验上全面超越前代旗舰,成功撬动更多4000元以上价位段用户的认可与选择。
报告亦指出区域结构性机会:除全球大盘外,中国市场正成为国产品牌高端突围的核心战场。华为、小米不断丰富高端旗舰矩阵,并加快构建跨终端智能生态,依托自主可控技术积累与深度本地化渠道网络,在国内4000元以上价位段持续扩大份额,展现出冲击全球高端市场的坚实基础与长期潜力。
三、未来演进趋势:高端化不再是选项,而是生存底线
智能手机产业逻辑正经历根本性转变——由过往追求出货规模转向聚焦用户价值与商业利润最大化,高端化已从战略选择升维为厂商生存刚需。短期内,苹果与三星仍将凭借生态纵深与全球化渠道优势牢牢占据全球高端TOP2;中长期看,OPPO、vivo、华为、小米等国产力量有望借力自研核心技术(如影像算法、芯片平台、AI大模型终端侧部署)加速抢占高端份额。考虑到存储紧缺态势或将延续至2027年下半年,中低端盈利空间将持续承压,行业马太效应将进一步加剧。
编辑点评:这份报告清晰勾勒出智能手机行业的深层转向——存量博弈时代,“走量”模式已然退潮,“价值战”正式成为主旋律。换机周期拉长倒逼厂商回归产品本质,唯有掌握自研能力、生态整合力与品牌溢价力的企业,方能在利润与可持续性之间找到平衡支点。全球高端市场呈现明显分化:苹果、三星稳守海外高地;而国产阵营正以本土旗舰为跳板加速出海,OPPO与vivo的高速增长印证——高端赛道并非封闭堡垒,仍存结构性破局窗口。中端机型常态化涨价或成定局,高端布局不再关乎“要不要做”,而在于“能否做得稳、走得远”。缺乏高端产品线的品牌,将在存量红海与供应链波动的双重挤压下日益承压。















