


2026年8月3日,strategy连续披露了两项关键动作:一是公司在上周出售了1,637枚比特币,交易价值超过1.02亿美元,持仓降至842,138枚btc;二是新增2.5亿美元美元储备,并回购了8,100万美元strc。此次调整使其美元储备久期延长57天至2.3年,同时将strc的btc信用利差收窄5个基点。
如果用更容易理解的话来说,这组动作传递出的信号是:Strategy仍然是全球最具代表性的比特币财库企业之一,但它现在关注的重点,已经不只是“持有更多BTC”,还包括资产负债表稳定性、优先股信用质量以及流动性管理。
一、Strategy出售1637枚比特币意味着什么?持仓仍有84.2万枚BTC
根据Strategy披露的数据,公司上周出售了1,637枚比特币,交易价值超过1.02亿美元。出售完成后,其BTC持仓降至842,138枚。以这一规模来看,Strategy目前仍是全球持有比特币数量最多的上市公司之一,也是市场讨论“比特币财库公司”时最常被提及的样本。
过去几年,Strategy的核心路径相对清晰:通过发行股票、可转债及其他融资工具持续扩充比特币储备,并将BTC作为企业财务储备资产的重要组成部分。
不过,随着持仓体量不断扩大,以及加密市场环境发生变化,公司今年以来的操作已经出现了更明显的调整迹象。
比如在今年5月底,Strategy曾试探性出售32枚BTC,成交均价约为7.7万美元,套现约250万美元。这次卖币打破了外界对其“长期只买不卖”的固有印象。当时公司表示,这笔出售主要用于支付优先股股息,并不代表整体战略转向。
到了6月底至7月初,Strategy又出售了3,588枚BTC,成交均价约6万美元,累计套现约2.16亿美元。那一轮卖出被不少市场参与者视为其囤币策略的重要转折点,意味着公司开始进入一个更强调主动资本管理的新阶段。此次出售分两批完成,规模也明显高于5月份的试探性卖出,所得资金主要用于支付优先股股息以及补充美元储备。
结合年内前两次卖币动作来看,Strategy此次再出售BTC,更接近于企业层面的资产负债表管理安排,而不能简单理解为对比特币前景的单向判断。
二、为什么增加2.5亿美元美元储备?STRC信用支撑是关键
8月3日,Strategy同步增加了2.5亿美元美元储备,并回购了8,100万美元STRC。根据公司披露,这一安排使美元储备久期延长57天至2.3年,并将STRC的BTC信用利差收窄5个基点。截至2026年8月2日,Strategy持有842,138枚BTC,美元储备规模为40亿美元。
对新手来说,可以把“增加美元储备”理解为公司在加强自己的现金与流动性缓冲。对于一家持有大量比特币、同时又发行了多类金融产品的企业而言,美元储备越充足,外界通常越容易评估其短中期偿付能力和财务稳定性。
这一决策背后,也与STRC此前一度跌破发行价有关。STRC曾于6月26日触及74.57美元低点,进而引发市场对其股息支付能力及信用风险的关注。
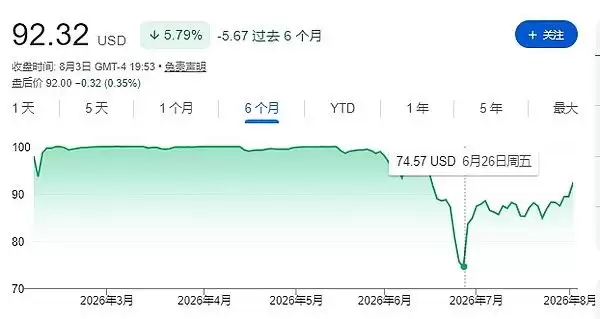
根据Strategy官网数据,截至发稿时,STRC价格已回升至92.32美元,收益率约为13%。
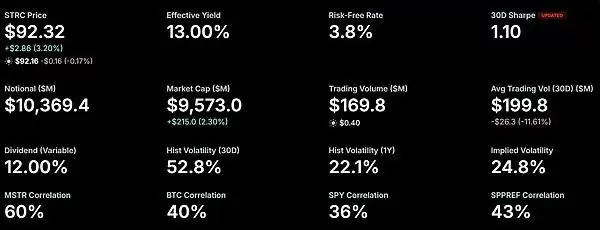
STRC是Strategy推出的美元计价优先股产品。它和普通股MSTR并不完全一样。普通股投资者更容易把注意力放在公司成长性和BTC价格变化上,而STRC持有人通常更关注固定股息收益、公司现金流能力、优先股偿付安全性,以及Strategy所持BTC资产能否提供足够的信用支撑。
从这个角度看,STRC价格走弱,不只是二级市场价格变化那么简单,它还会影响Strategy后续融资能力。原因在于,优先股已经成为其资本结构中的重要组成部分。如果STRC长期低于发行价,市场可能会认为投资者需要更高的风险补偿,这会推高Strategy未来发行类似产品时的必要收益率,进一步抬升融资成本。
因此,Strategy增加美元储备,本质上是在强化STRC的信用基础,同时提升资产负债表的稳定性与流动性缓冲能力。
三、Strategy的比特币战略变了吗?更像是从激进囤币走向BTC资管
自2020年首次买入比特币以来,Strategy长期采取较为激进的BTC储备战略:将比特币作为长期财务储备资产,并借助资本市场融资不断扩大持仓规模。
据Bitcoin Treasuries数据显示,Strategy的BTC持仓长期位居前列。需要说明的是,由于公司上周已出售1,637枚比特币、交易价值超过1.02亿美元,持仓降至842,138枚BTC,部分公开图表数据可能尚未同步更新。
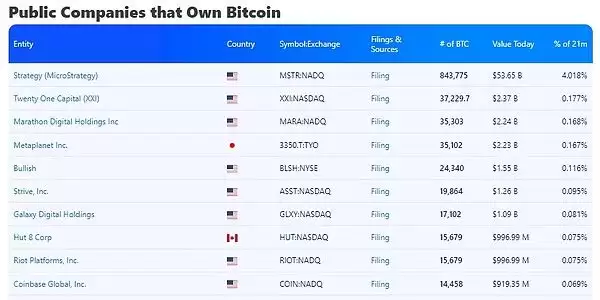
如果按发展路径来看,Strategy增持BTC的大致过程可以分成三个阶段,这样理解会更清晰。
1、2020年至2021年:主要用自有现金买入比特币
在这一阶段,公司主要使用自有现金购买BTC。这个决定在当时争议较大,但Michael Saylor将BTC视为可对抗通胀的稀缺数字资产和长期价值存储工具,Strategy也由此开启了持续囤币的进程。
2、2021年至2024年:通过资本市场融资持续加仓BTC
进入第二阶段后,Strategy开始频繁通过发行普通股、可转换债券及其他股权融资方式筹集资金,并持续买入BTC。这一时期也是其“比特币财库公司”标签不断强化的关键阶段。
3、2025年至2026年:围绕BTC构建更完整的金融产品体系
到了2025年至2026年,Strategy进一步围绕BTC资产发行普通股、可转换债券、永续优先股等产品。也正因为如此,Strategy已不只是单纯持有BTC的企业,而是逐步演变为围绕BTC运行的金融资产平台。
进入2026年后,Strategy多次卖币,引发市场广泛讨论:它的比特币战略是否已经结束?从目前披露的信息来看,答案是否定的。
首先,虽然单次出售数量容易引发关注,但放在其总持仓规模中,占比并不高。以842,138枚BTC的持仓计算,本次出售的1,637枚BTC约占总量的0.19%。
其次,这种出售更像是资产结构优化,而不是战略放弃。Strategy通过卖出部分BTC增加美元储备、改善流动性,并回购STRC,显示出公司正在尝试打通BTC持有、股票融资、债券融资与优先股体系之间的资金闭环。
换句话说,Strategy的重点正在从“单纯囤币”逐步转向“围绕BTC做更完整的资本管理”。这也是市场所说的从激进囤币走向BTC资管的核心含义。
四、Strategy未来还要面对哪些挑战?
1、BTC价格波动仍是最核心的变量
自去年10月以来,加密市场整体走势承压,外界也持续关注Strategy的承受能力。无论是股票估值、融资能力、债务偿还能力,还是优先股分红能力,都与BTC价格波动密切相关。尤其是在公司发行的金融产品不断增加之后,BTC价格波动已不再只影响普通股股东,也会逐步传导至整体资产结构。
2、Strategy模式的可持续性仍需市场继续检验
在此前的市场上行周期中,Strategy模式一度运行顺畅,也带动不少公司走上加密财库路线:通过发行股票等方式融资,再用融资所得买入BTC;若BTC价格上涨,公司市值提升,进而继续融资增持。
但随着加密市场走弱,这一模式面临更大压力。MSTR股票溢价回落、可转换债券需求下降、优先股收益率抬升等因素,都在推高Strategy未来的融资成本。当前STRC收益率约为13%,明显高于传统低风险资产水平,反映出市场正在要求更高的风险补偿。因此,在BTC价格波动加大、融资成本上升的背景下,Strategy模式能否持续,仍是市场讨论的重点。
3、如何让财库中的BTC形成更稳定的现金流
在此前的BTC财库热潮中,多数财库型企业主要依赖持币等待价格上升,并未真正将BTC转化为稳定现金流。当前,Strategy已经推出多种基于BTC的金融产品,但后续仍需继续探索相关路径,以推动自身从BTC持有者进一步转向BTC资产管理者。
结语:卖出1637枚BTC,不等于放弃比特币战略
综合来看,Strategy此次出售少量BTC、增加美元储备并回购STRC,并不意味着其放弃比特币战略,更像是在现有持仓基础上推进更成熟的资本与资产管理。
对于关注Strategy、MSTR、STRC以及比特币财库模式的人来说,后续更值得观察的,仍然是其模式能否经受住市场波动、融资环境变化以及资产负债表压力的考验。加密资产波动较大,相关企业的财务结构变化也往往会放大市场关注度,这一点需要理性看待。














