


根据美国证券交易委员会在 8 月 3 日披露的文件,7 月 27 日至 8 月 2 日期间,Strategy 出售了 1638 枚比特币,套现 1.047 亿美元;同时,公司增发约 301 万股 MSTR 普通股,融资 2.906 亿美元。
两项合计,Strategy 本轮筹集的资金接近 3.95 亿美元。不过,这笔钱并没有继续用于新增比特币配置,而是主要用于三项用途:兑付优先股股息、回购 STRC 股份,以及把美元现金储备扩充到 40 亿美元。
这也意味着,Strategy 暂停增持比特币的时间被拉长到了六周,成为公司自 2024 年以来持续时间最长的一次停购窗口。
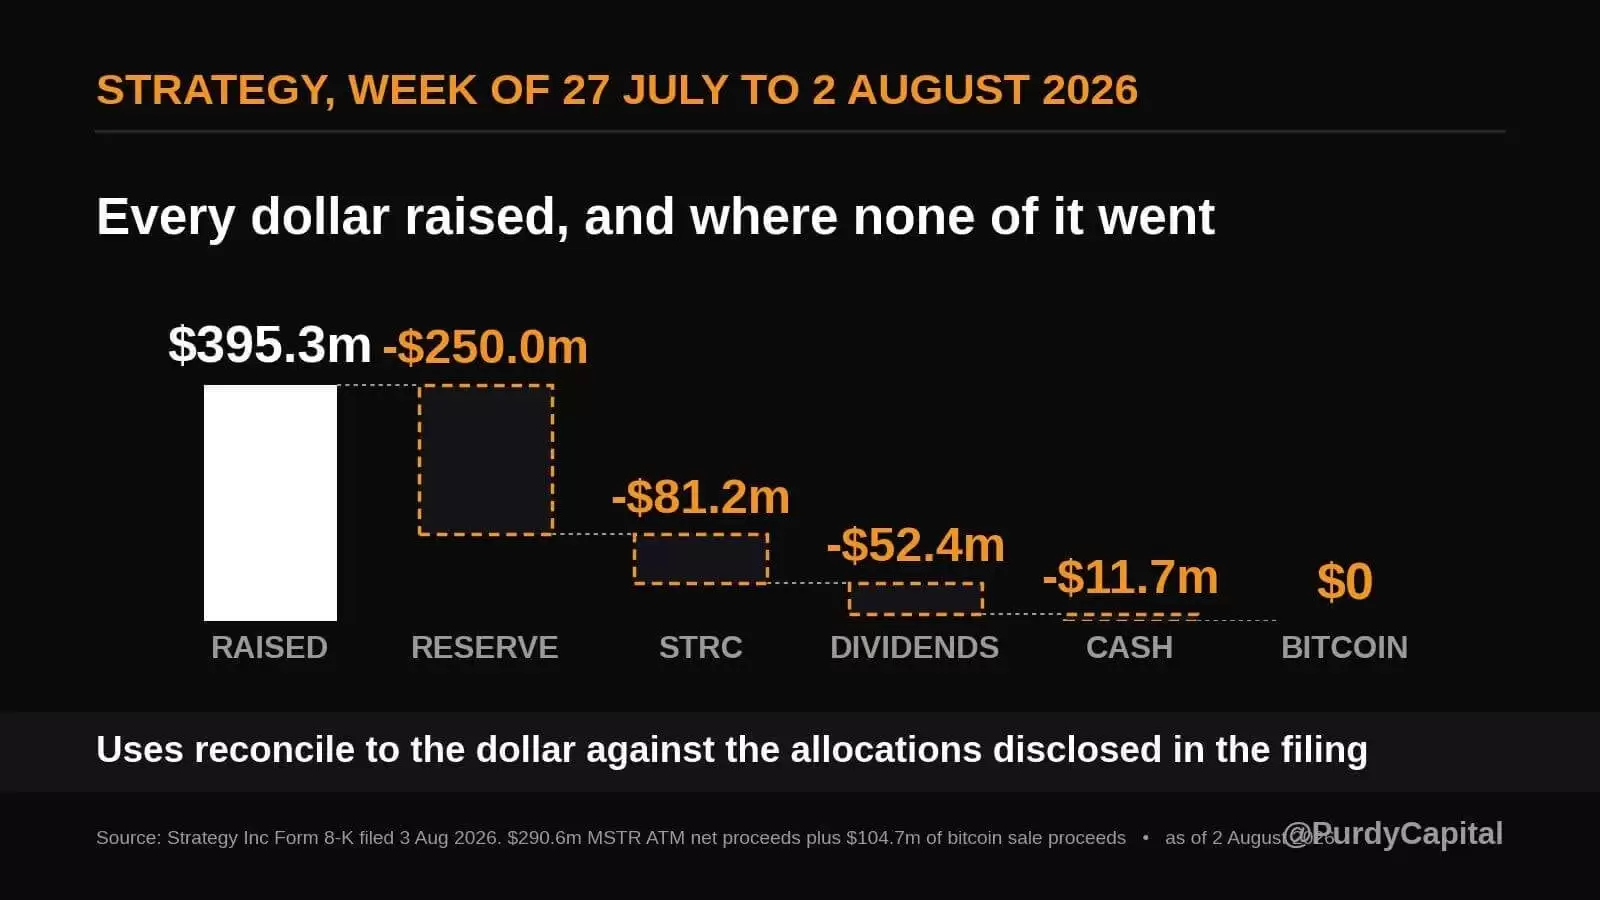
Strategy 本轮筹资资金去向,来源:PurdyCapital
Strategy为什么减持比特币:STRC折价是一个关键背景
如果用更容易理解的话来说,Strategy 这次没有继续加仓比特币,核心原因之一与 STRC 的市场价格表现有关。
STRC 是 Strategy 发行的一只浮动利率优先股。对公司来说,这类工具本来是重要的融资渠道,可以帮助其补充资金,并服务于比特币储备和整体资本结构安排。
正常情况下,如果 STRC 的市场价格接近 100 美元面值,Strategy 就更容易以接近面值的水平发行新股,从而以更高效率募集资金。这样一来,公司在资产负债表上的操作空间会更大,其中也包括买入比特币。
但问题在于,如果 STRC 长时间低于面值交易,这条融资通道的效率就会下降。简单理解,就是公司融资会变得更贵、也更不灵活:要么以更低价格发行,要么提高股息率,才能继续吸引投资者。
虽然 Strategy 可以通过调整股息政策来支撑 STRC 价格,但从 5 月以来,STRC 一直处于折价状态。为稳定价格,公司已把年化股息上调至 12%,并在二级市场启动回购。
上周,Strategy 使用出售比特币所得的 5230 万美元,以及增发 MSTR 普通股所得的 2890 万美元,合计 8120 万美元,回购了 912143 股 STRC。
在此前一周,公司还完成了一轮 2500 万美元回购,以 86.53 美元的均价买入 288930 股。
在二季度财报电话会议上,Strategy 总裁兼首席执行官 Phong Le 表示,在低于面值的区间回购 STRC,有两层作用:一是公司能以折价方式减少未来股息义务;二是增加市场买盘,推动 STRC 向 100 美元面值回归。
自 7 月启动回购计划以来,Strategy 已累计投入约 1.062 亿美元回购 STRC。目前,公司剩余优先股回购授权额度为 8.938 亿美元;此外,10 亿美元的 MSTR 普通股回购授权额度尚未动用。
公司目标是在 9 月前推动 STRC 回到面值附近,之后的回购节奏则会根据股价表现和市场流动性来决定。
如果这一目标能够实现,STRC 作为融资渠道的重要性有望恢复。数据显示,截至 2026 年 7 月 26 日,Strategy 通过各类资本工具累计融资 75.3 亿美元,优先股在其融资体系中的占比也在持续提升。
Strategy现金储备增至40亿美元:重点在优先股兑付与利息保障
除了回购 STRC,这一轮普通股增发募集的资金,还被用来补充美元现金储备。这个储备并不是泛泛的“留现金”,而是主要用于支付优先股股息和债务利息。
在 MSTR 增发募集的 2.906 亿美元中,2.5 亿美元被划入美元专项储备,其余 1170 万美元保留为流动资金。
截至 6 月底,这项专项储备规模为 25.5 亿美元;在普通股增发融资推动下,到 7 月 26 日已经提升至 37.5 亿美元。随着本轮资金注入,公司正式完成 40 亿美元的储备目标。
按照 Strategy 在 6 月更新资本框架时给出的口径,公司预计每年用于优先股股息和债务利息的总支出约为 17.6 亿美元。按这个水平估算,40 亿美元现金储备大致可覆盖约 27 个月的兑付需求。
需要注意的是,在没有董事会额外批准的情况下,这笔专项资金只能用于支付优先股股息和存量债务利息。
从风控角度看,这样的安排降低了一类关键风险:即便市场环境转弱,公司也不必为了应对短期付息和偿债压力,被动出售资产或继续增发证券。换句话说,即使比特币价格回落,或者资本市场融资环境变差,优先股投资者依然有专项现金储备作为支持。
不过,这层缓冲并不是没有代价。它在很大程度上是通过稀释普通股股东权益建立起来的。
上周,Strategy 增发了 301 万股 MSTR 普通股,但并没有同步新增比特币持仓;与此同时,其国库比特币数量还减少了 1638 枚。这意味着,每股稀释股份对应的比特币持仓进一步下降。
长期看空比特币的 Peter Schiff 评论称,这一系列操作显示,Strategy 正在通过出售比特币和增发 MSTR,优先保障优先股持有者的利益。
这一变化也体现在公司每股比特币指标上。今年以来,每股 MSTR 对应的比特币数量增幅仅剩 3.5%,而在 5 月底时,这一增幅仍有 13.3%。
进入本季度后,该指标甚至已经下滑 4.6%。
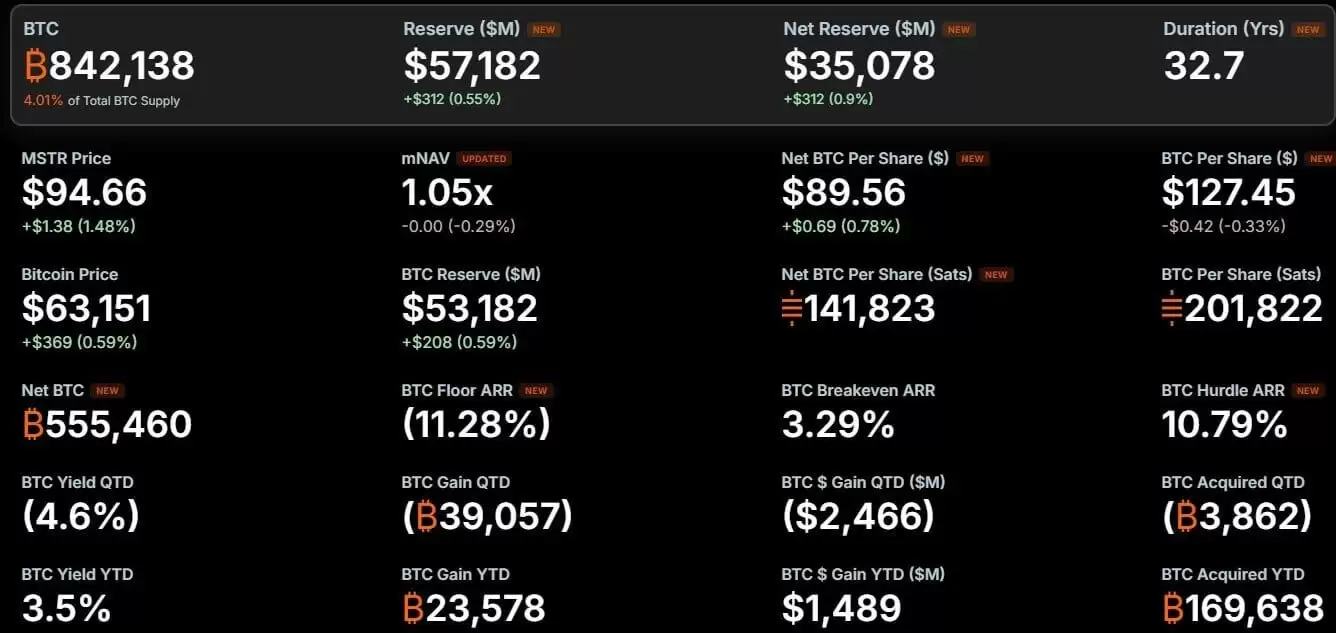
Strategy 比特币关键指标,数据来源:Strategy 官方
这里也有必要补充一个概念。Strategy 所说的 BTC 收益率,是指每股稀释股份对应比特币持仓的变动比例;BTC 持仓增量,则是在这个比例基础上换算出的预估比特币数量。
公司同时提醒,上述两个指标并不等同于股东回报、营收或现金流,也不能直接代表公司履行债务的能力。
从整体结构看,现金储备扩张确实增强了 Strategy 对优先股和债务的兑付能力,但相应的融资压力也更多转移到了 MSTR 普通股股东身上。对于普通股投资者而言,后续表现将在相当程度上取决于:比特币增持速度,能否跑赢股权稀释速度。
Strategy比特币持仓变化:BTC正成为更常态化的流动性来源
如果把时间线拉长来看,Strategy 近期持续出售比特币,说明 BTC 在其资本体系中的角色正在发生变化。它不再只是单纯的长期储备资产,也越来越像一项可用于证券业务和资金调度的常态化流动性来源。
具体来看,公司在 5 月下旬卖出 32 枚比特币;6 月 29 日和 30 日卖出 1363 枚;7 月前五天卖出 2225 枚;上周又卖出 1638 枚。
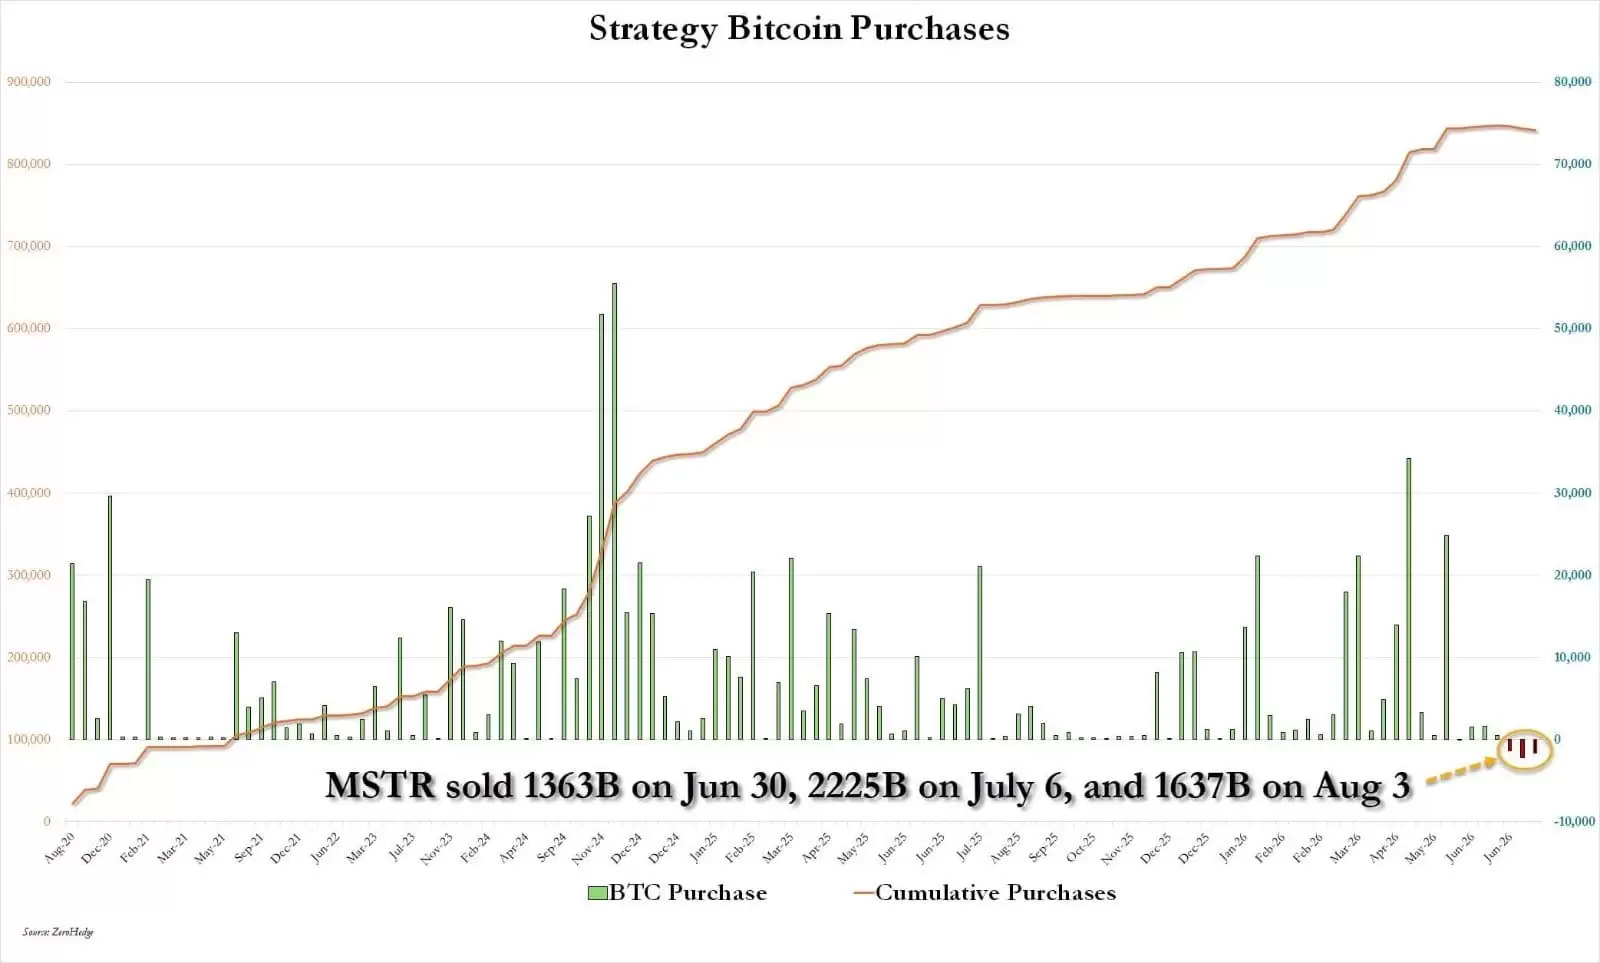
Strategy 比特币历史买卖记录,数据来源:Zerohedge
比特币分析师 Will Clemente 表示,这些交易较为清晰地展现了 Strategy 如何在三类利益相关方之间进行平衡:比特币持仓、MSTR 普通股股东,以及优先股投资者。
他认为,持续出售比特币意味着管理层愿意在资产负债表内部主动调配资金,以避免某一类证券承压后,进一步影响整体融资结构。
Strategy 也通过“BTC 变现计划”正式确立了这种灵活性。该框架授权公司出售比特币,最高可新增 12.5 亿美元现金储备;资金用途包括支付优先股股息、债务利息,以及回购优先股或普通股。若超出这些用途,或突破额度上限,则需要董事会额外审批。
对于外界质疑,Strategy 执行董事长 Michael Saylor 否认这一计划违背其“永久持有比特币”的立场。
他表示:“Strategy 在二季度财报发布前 31 天,也就是 6 月 29 日就公布了 BTC 变现计划,并不是在出现亏损之后才推出。我们从未出台‘绝不抛售’政策。这项计划并不强制卖出任何比特币,从长期来看,我们依然有望持续实现净买入比特币。”
截至目前,Strategy 仍是全球持有比特币数量最多的上市公司,持仓为 842138 枚比特币,约占比特币 2100 万枚总量上限的 4%。
这批持仓累计成本为 635.1 亿美元,平均持仓成本 75419 美元。截稿时,比特币价格约为 62633 美元,对应国库总市值约 527 亿美元,较总购入成本浮亏约 108 亿美元。
这也带来一个现实问题:如果后续继续变现,比特币处置成本可能进一步上升。若公司持续在低于平均成本线的位置出售比特币,不仅会确认亏损,用于支撑普通股、优先股体系以及持续股息义务的比特币存量也会继续减少。
因此,Saylor 所说的长期实现比特币净买入,未来会越来越依赖一个关键前提:
推动 STRC 回归面值,让公司重新获得更顺畅的融资能力,从而减少对 MSTR 股东权益的持续稀释,并降低比特币库存消耗。
Strategy套现3.95亿美元意味着什么
整体来看,Strategy 此次套现 3.95 亿美元、减持比特币、回购 STRC,并把现金储备扩容至 40 亿美元,反映出其当前的资金安排重点,更多放在资本结构稳定和优先股兑付保障上,而不是继续扩大比特币持仓。
对新手读者来说,可以把这组操作理解为:公司正在比特币储备、优先股稳定性以及普通股融资之间做更细致的平衡。比特币仍然是 Strategy 资产体系中的核心部分,但在当前阶段,它也被更明确地纳入流动性管理和资本运作框架之中。
对于持续关注 Strategy、MSTR、STRC 或比特币企业储备模式的人来说,后续仍可重点留意几个方向,包括融资效率是否改善、比特币持仓是否继续变化,以及现金储备的实际使用情况。加密资产价格波动较大,企业资产配置和资本运作也存在不确定性,相关信息仍需结合公司后续披露综合判断。














