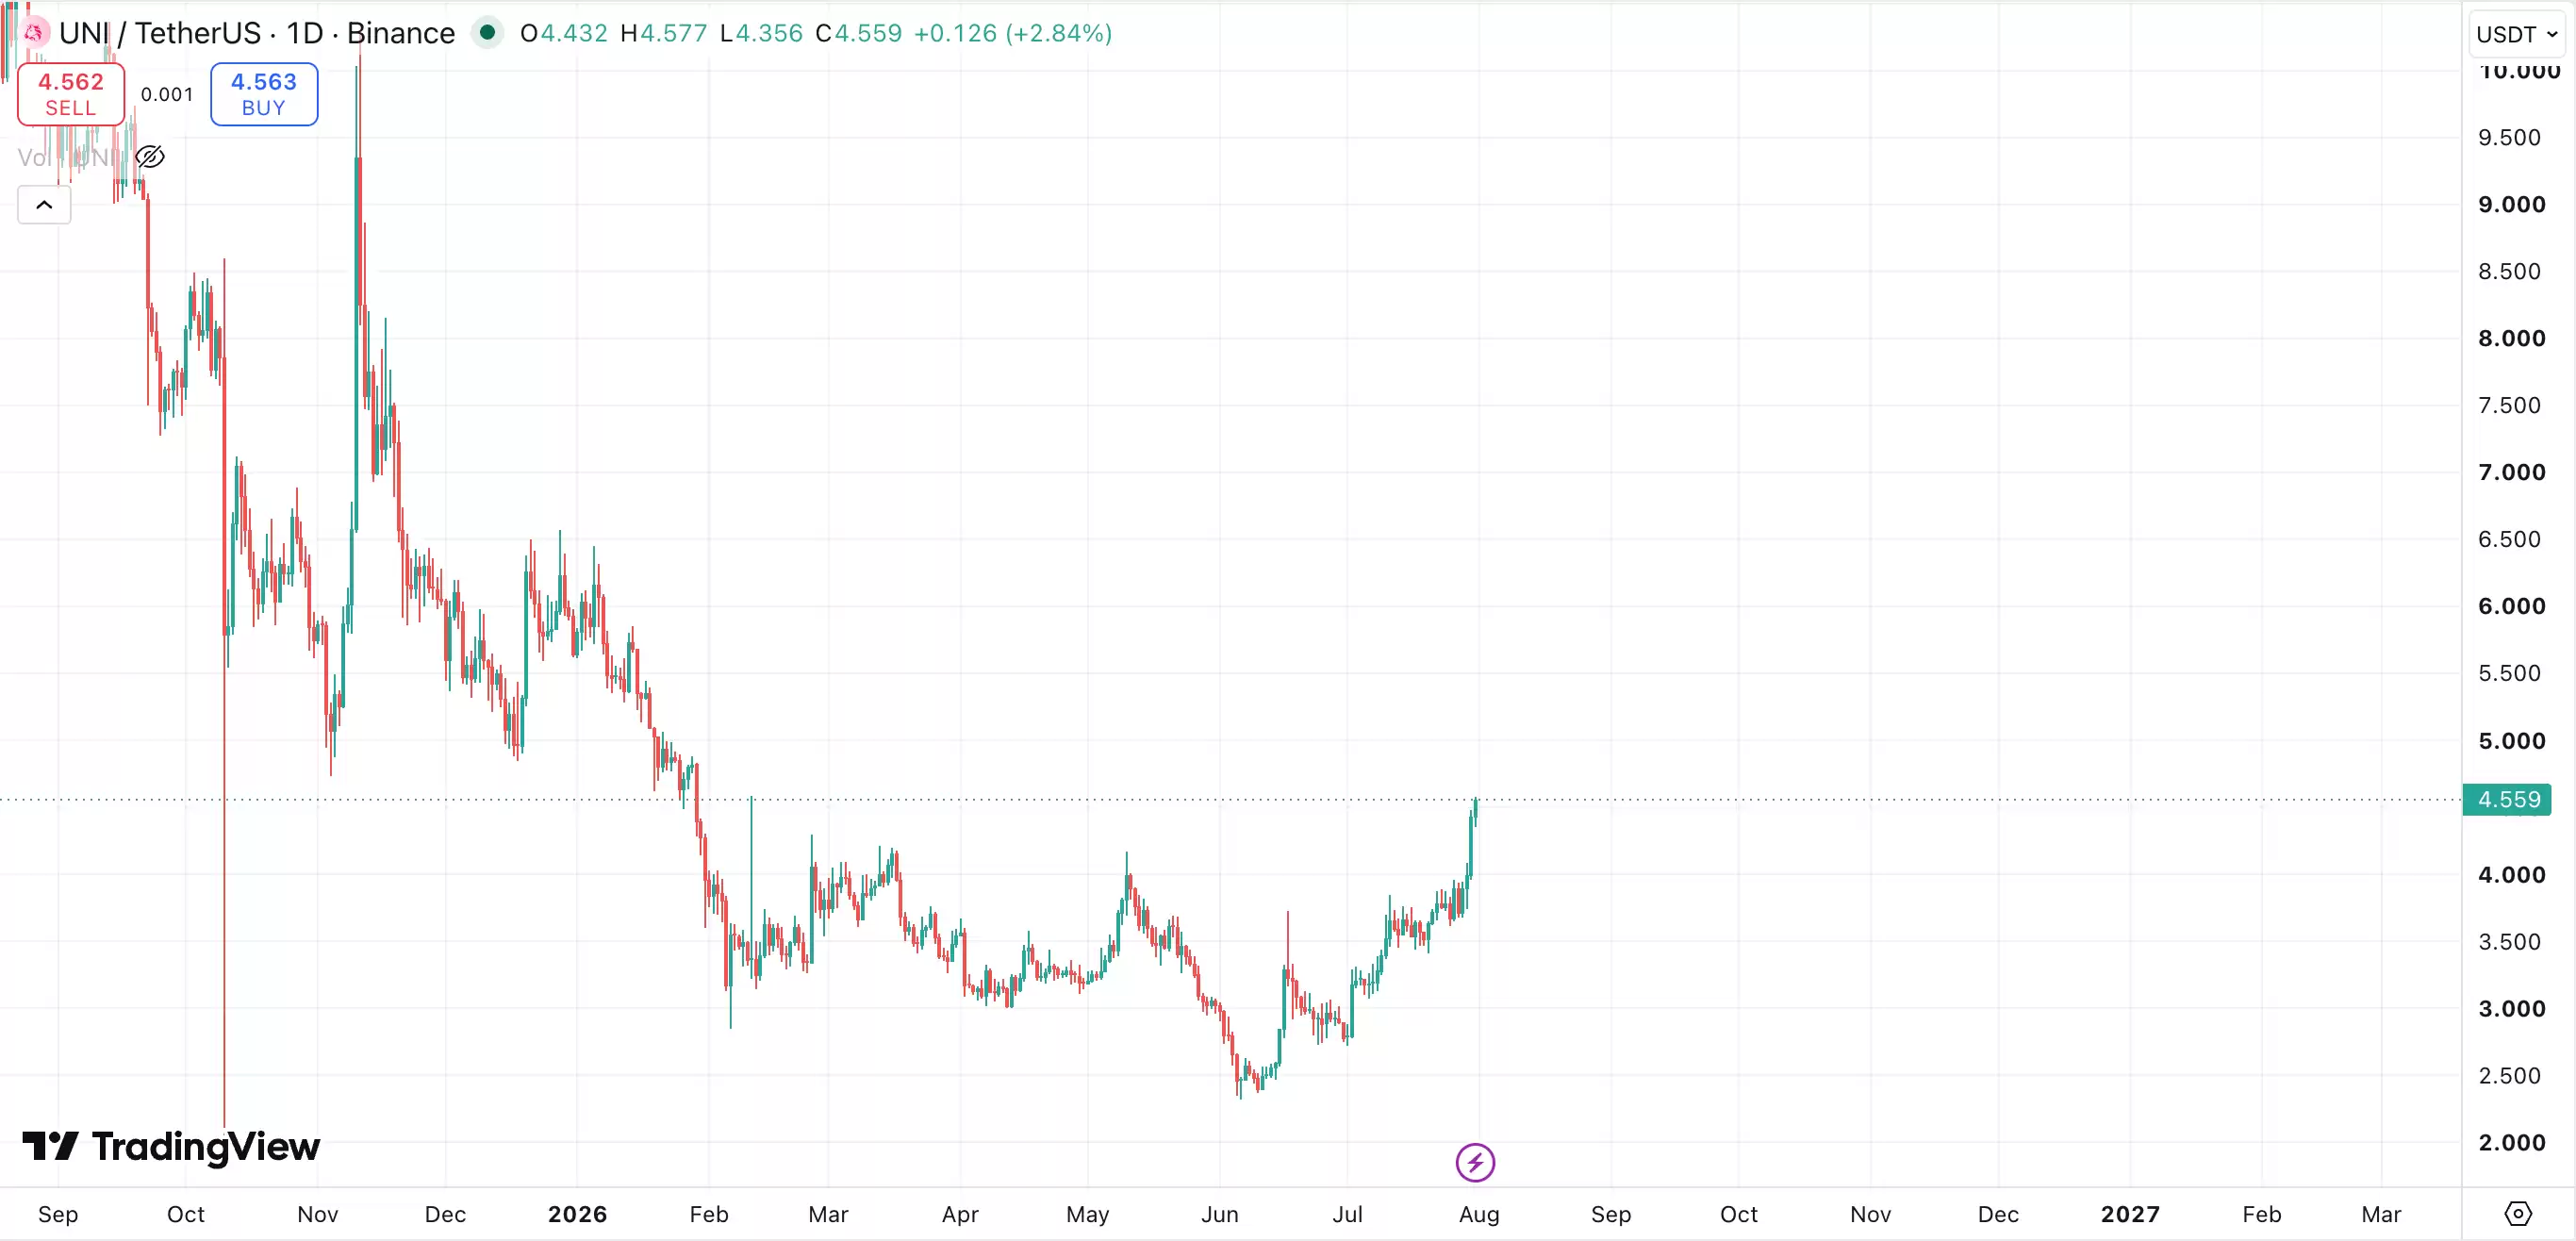
在 6 月和 7 月加密货币市场整体偏震荡的背景下,多数主流代币的表现都比较平淡,UNI 的走势却明显更强。
从价格区间来看,6 月初 UNI 还在 2.3 美元附近波动,到了 7 月底已经接近 4.6 美元,两个月内累计涨幅接近翻倍。也正因为如此,“UNI 为什么上涨”“Uniswap 的价值回归是否已经开始”成了不少用户关注的话题。
如果把时间拉回到去年 12 月,当时 Uniswap 刚通过争论多年的费用开关提案。按常理说,这类涉及协议收入分配的变化通常会引发较大关注,但当时 UNI 只是在消息落地后短暂上涨了一天,随后又跟随大盘一路走弱,市场对这个 DeFi 头部交易协议的兴趣并不高。
不过,从后面的链上数据和价格变化再回头看,真正的转折点其实在当时就已经埋下了,只是市场一开始并没有充分反映这部分信息。
UNIfication 落地:Uniswap 费用开关机制正式成型
2025 年 12 月 28 日,Uniswap 治理提案 UNIfication 完成链上执行。随着协议费用开关开启,以太坊主网 v2 池以及部分 v3 池中的一部分交易手续费,开始归协议所有。
同时,Unichain 排序器收入在扣除 OP 分成和 L1 数据成本后,也被统一纳入同一个资金池;财库还一次性销毁了 1 亿枚 UNI,作为对过去多年“免费时代”的追溯性补偿。
除此之外,Uniswap Labs 将前端、Wallet 和 API 的收费降为零,并且每年获得 2000 万枚 UNI 的增长预算。
这些协议收入最终都会进入名为 TokenJar 的金库合约,而这个金库只有一个资金出口:通过 Firepit 合约买入 UNI 并进行永久销毁。
用更容易理解的话来说,过去社区讨论了五年多的“Uniswap 能不能从自身交易活动中获得价值回流”这件事,到这一步才算真正形成完整机制,不再只是停留在提案和讨论阶段。
自 DeFi Summer 以来,社区一直在争论协议是否应该从交易手续费中拿出一部分收入,但此前的多次推动都受到利益分配、法律风险以及 LP 流失等因素影响。等到方案真的通过并执行时,市场最开始的反应反而并不算热烈。
提案消息公布后,UNI 曾在数小时内上涨近 50%,但随着市场整体转弱,涨幅很快回吐。到 2026 年 3 月,UNI 已回落至 3.8 美元下方,4 月和 5 月长期在 3 美元附近横盘,6 月初甚至一度跌至 2.3 美元。也就是说,费用开关虽然启动了,但在早期阶段,它对市场的影响仍然比较有限。
UNI 早期走势为何平淡:销毁机制初期转速并不高
市场之所以在最初阶段反应比较冷淡,核心原因在于早期数据还不足以支撑新的估值逻辑。
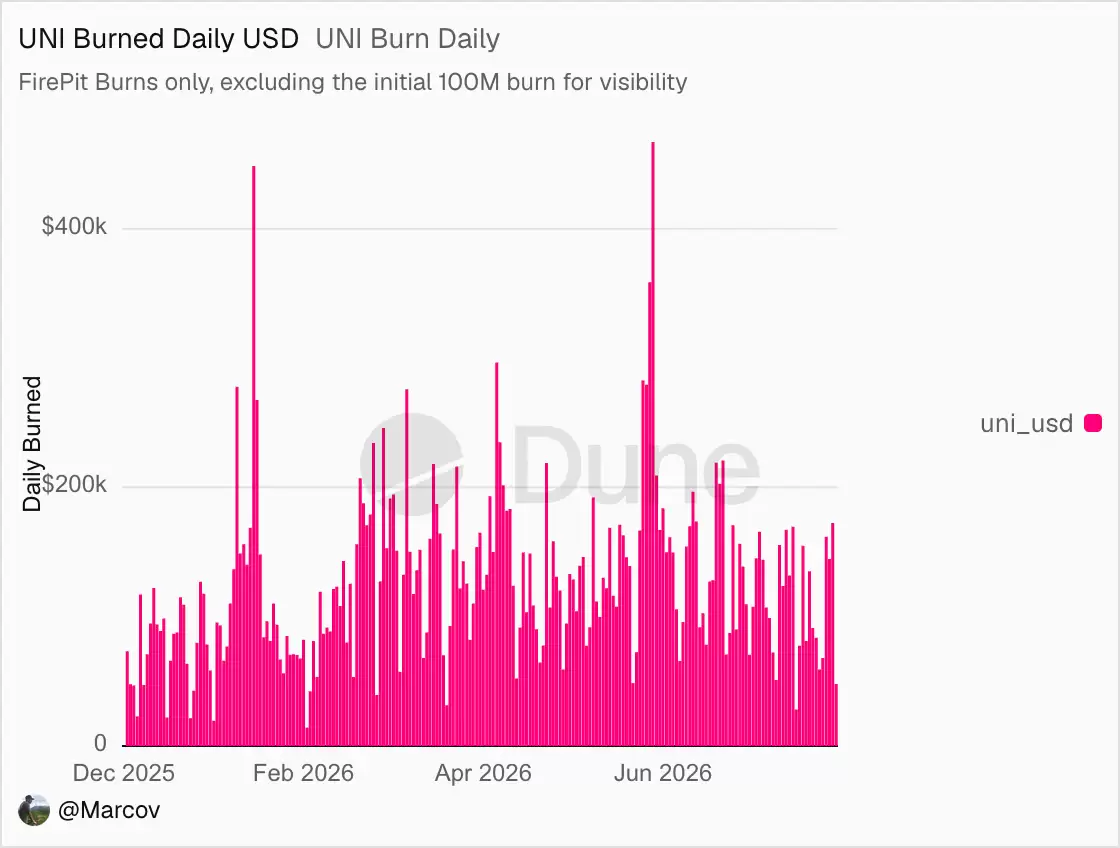
根据 Dune 统计,费用开关开启后的前 12 天,累计销毁的 UNI 价值约为 80 万美元,折算成年化大约为 2600 万至 2700 万美元,对应每年销毁约 400 万至 500 万枚 UNI。
如果再把协议每年仍有 2000 万枚 UNI 的增长预算支出考虑进去,这一销毁规模显然还不够强。换句话说,机制虽然开始运转了,但力度还没有强到足以让市场立刻重写对 UNI 的估值框架。
到了 2026 年 5 月,累计协议收入约为 1230 万美元,单日协议收入大致维持在 7.3 万美元左右。可以把这个阶段理解为:销毁机制已经启动,但更像是一台低速运转的发动机,虽然在工作,却没有释放出足够明确的信号。
UNI 上涨原因转折点:Robinhood Chain 带动 Uniswap 交易量放大
真正的变化发生在 7 月。
7 月 1 日,Robinhood Chain 正式上线,Uniswap 的 v2、v3、v4 以及 UniswapX 在首日就完成部署。
这条面向代币化股票场景的链,在上线 8 天内就把 Uniswap 的日交易量推高至 5 亿美元,累计交易量则在 7 月 10 日突破 10 亿美元。

上线首周,Robinhood Chain 贡献了 Uniswap 全部周手续费的近一半,约为 1100 万美元;单日全协议手续费一度达到 520 万美元,在全网范围内仅次于两大稳定币发行方。
Uniswap 创始人 Hayden Adams 将其称为以太坊主网之外最活跃的链。
如果从更直观的角度理解“UNI 为什么两个月接近翻倍”,那么 Robinhood Chain 带来的交易量放大,就是不能忽视的关键变量之一。因为交易量上升,不只是一个叙事层面的利好,它会直接提升协议费用规模,也会进一步抬高后续用于销毁 UNI 的资金量。这种影响通常比单纯的市场情绪更容易反映到定价上。
v4 费用开关激活:Uniswap 协议现金流数据明显抬升
紧跟着交易量增长出现的,是费用机制的进一步扩展。
7 月 7 日至 12 日,Snapshot 投票决定将费用机制扩展到 v4 池,随后一周进入链上投票阶段;7 月 10 日至 15 日,围绕 Robinhood Chain 部署开启协议费用的温度检查也同步进行。
7 月 27 日,v4 费用开关正式激活,相关变化很快反映在链上数据里。
根据 DefiLlama 数据,费用开关激活后,协议收入接近增长至原先的三倍。单日流向 UNI 销毁的资金,从 7 月初约 11.4 万美元升至 32.5 万美元,其中 Robinhood Chain 单链贡献约 17 万美元,超过总量的一半;以太坊主网贡献约 8.2 万美元。消息落地当天,UNI 上涨 12%,价格触及 4.4 美元。
如果顺着这条数据变化去看,背后的逻辑并不复杂。去年底费用开关刚开启时,市场主要交易的是“未来可能带来价值回流”的预期;而当预期没有在短时间内兑现,价格自然容易回落。等到销毁数据从“每月数十万美元”提升到“每日数十万美元”,而且新增的大部分交易量也被纳入销毁体系之后,市场关注的重点就会从预期转向现金流本身。
对于一个年交易量上万亿美元的协议来说,过去代币持有者并不能直接承接协议层面的价值回流;而现在,每一笔交易都有可能为 UNI 带来持续性的自动买盘。也正因为如此,市场开始更多地把 UNI 从单纯治理代币的叙事,转向带有现金流回流特征的资产来理解,这被视为本轮 UNI 上涨的重要原因之一。
UNI 回购销毁机制是否有效:关键仍看筹码结构
需要说明的是,回购与销毁机制在当前加密行业里并不罕见。
Hyperliquid 每月回购规模接近 9500 万美元,pump.fun 约为 3500 万美元,Jupiter 将一半运营收入用于回购,dYdX、Aave、Lido 也都在推进类似安排。
不过,回购销毁能不能真正产生明显效果,往往不取决于“有没有这个机制”本身,而更取决于代币的筹码结构和供给压力。
UNI 属于 2020 年已完成分发的“老代币”,经过六年时间,筹码分布相对更分散,流通盘中也没有悬而未决的大规模解锁压力。交易所内可供出售的 UNI 约为 8.3 亿美元,因此回购形成的买盘,更容易传导到二级市场。
相比之下,很多新项目虽然也强调回购销毁,但团队和投资人的月度解锁规模往往高于回购量。这样一来,新增供给持续进入市场,销毁带来的边际影响就会被明显削弱,价格表现也更难形成持续支撑。
UNI 后续怎么看:价值回归能否延续仍需数据验证
这也是老牌 DeFi 项目相对少见的优势之一:项目存续时间足够长,代币发放足够早,筹码结构也更接近充分市场化分散。在这样的前提下,回购销毁机制才更有机会产生实际作用。
对 UNI 来说,后续仍有一个关键变量值得持续观察:Robinhood Chain 的 Gas 补贴预计将在上线约 90 天后到期,届时交易量究竟能保留多少,将直接影响市场对本轮上涨性质的判断。
简单来说,后续要验证的是,这轮走势更接近长期价值回归,还是阶段性补贴带来的短期放大。这个问题目前还不能过早下结论,仍需要继续观察后续链上数据、交易量变化以及协议收入表现。
总结:UNI 两个月逆势走强的核心逻辑是什么
整体来看,UNI 在两个月内逆势走强,核心原因主要集中在三点:费用开关正式落地、协议现金流开始抬升,以及回购销毁机制与交易量增长之间形成了更清晰的联动。
当市场只看到治理提案时,UNI 更多是在交易预期;而当协议收入、销毁规模和链上数据开始同步改善后,市场才逐步转向重新评估 Uniswap 的价值回流能力。
需要注意的是,加密资产本身波动较大,项目表现也会受到交易量变化、机制执行进度以及整体市场环境等多重因素影响。围绕 UNI、Uniswap 费用开关和回购销毁机制的后续表现,仍需结合数据持续观察,理性看待短期波动。