





日前,《science》杂志刊发了一篇题为“ai 领域头部初创企业极少公开研究成果”(ai’s top startups are barely publishing their research)的深度报道。
该报道聚焦于斯坦福大学研究团队发布在预印本平台 bioRxiv 上的一项分析。团队系统梳理了1998至2025年间317家AI独角兽企业的学术发表记录,揭示了一个出人意料的事实:
超半数AI独角兽企业未产出任何可查证的公开论文,且科研成果高度集中于极少数企业,内容创作亦主要依赖一小批核心研究人员。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
论文链接:https://www.php.cn/link/08d39bec2cc7cbc66688a732a2654c60
值得注意的是,企业估值与论文产出之间并不存在正向关联。尽管过去十年间这些公司发表的论文总量有所上升,但其在整个AI学术生态中的占比依然微乎其微——2025年全球每1000篇AI相关论文中,仅1篇出自此类企业。
《Science》进一步指出,美国顶尖AI实验室普遍倾向“闭源”研发路径,而中国头部AI企业则更主动推进“开源”实践。数据显示,约2/3的中国AI独角兽曾发表过符合标准的学术论文,而超过一半的美国同类企业从未发布过一篇达标论文。
该研究通讯作者、斯坦福大学元科学专家John Ioannidis对此现象表示深切忧虑:“在一个宣称正在重塑科学范式、并被寄予重大科学变革期望的领域里,却几乎不见系统性学术输出,这本身就是一个令人费解的悖论。”
科研产出高度集中
文中强调,绝大多数AI独角兽并未实质性参与学术发表。在统计的317家企业中,逾50%无任何合规科研产出;即便有发表行为,也多属零星尝试,真正达到高被引门槛的成果极为稀缺,仅占全部样本的6.4%。
行业影响力亦呈现显著马太效应。从引用数据看,排名前5%的企业贡献了全样本超90%的引用量。其中OpenAI一家即占据近40%,紧随其后的是旷视科技(MEGVII)与Hugging Face。高被引论文集中度极高,仅有7.6%的企业产出过此类成果。
此外,各公司在传播渠道选择上差异明显,尤其体现在预印本使用率方面:Anthropic高达90.6%的引用源自预印本;而OpenAI、旷视、Waymo、Momenta等则更倚重经同行评议的正式出版物。
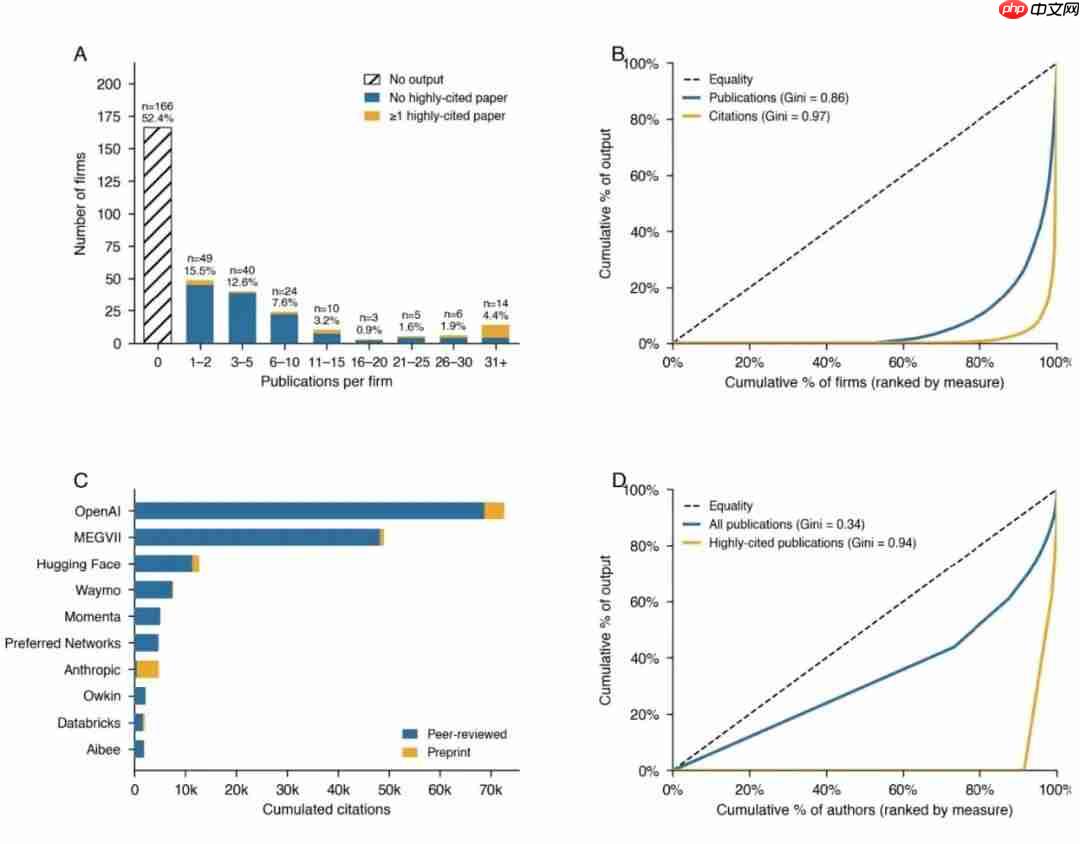
图|企业层级科研产出分布及集中度可视化。
作者群体同样高度集中
持续产出高质量论文的,仅为一支规模有限的核心作者队伍。在近2000名与初创企业有关联的作者中,超半数以所属公司为第一署名单位;另有38.0%的作者同时挂靠高校或科研院所。
重复高产者占比极低。在132篇高被引论文中,27位高频作者贡献了近四成署名,其余多数人仅参与1篇。具体来看,MEGVII与OpenAI虽各自拥有上百人规模的论文作者群,但发表5篇以上论文者分别仅有8人。相较动辄上千人的员工基数,这一比例仍显单薄。
高估值≠高产研
企业估值攀升,并未同步带动论文数量或影响力的提升。统计显示,估值水平与论文总数、高被引论文数均无显著相关性。尽管融资额更高的企业更有可能发表论文,但这种关联性较弱。真正的高影响力科研成果,依然牢牢掌握在极少数企业手中,难以随资本规模线性扩展。
占比不足0.1%
从时间维度看,AI独角兽参与学术发表的速度确有加快。2016年,由初创企业主导的论文仅18篇,至2025年已达534篇;合作型论文增长尤为迅猛,由2016年的5篇跃升至2025年的416篇。
然而置于全球尺度下,这一数字仍不值一提。2025年全球AI领域论文总量已突破90万篇,而涉及上述初创企业的相关成果仅为950篇,占比不足0.1%。
中国AI企业发文意愿更强
按地域划分,中国AI独角兽在学术发表方面表现最为活跃,尽管绝对数量仍有限。
在40家中国AI独角兽中,近2/3曾发表过合规论文;相比之下,在209家美国同类企业中,超半数从未发布过任何达标成果。《Science》指出,美国前沿实验室多采用“闭源”策略,而中国领先企业正积极践行“开源”模型。
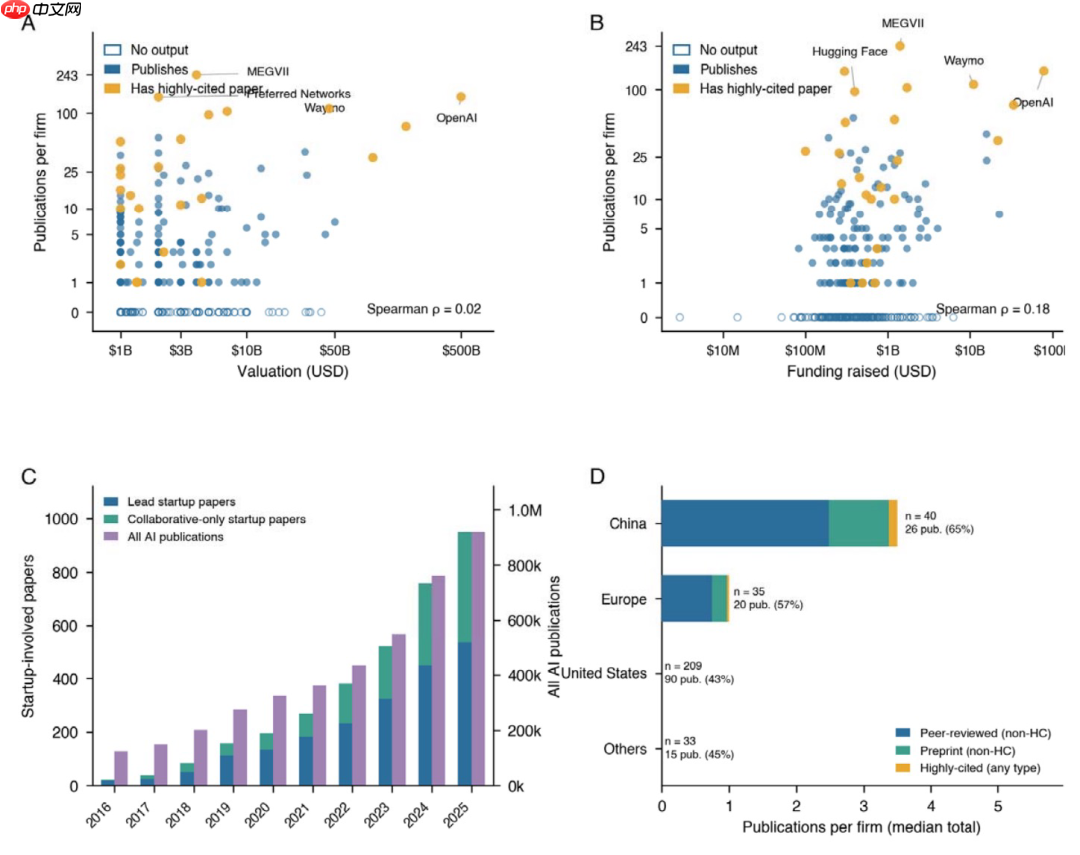
图|科研活动的经济规模、历时演变与地理分布。
这一趋势的影响远不止于企业内部:唯有研究成果公之于众,学者、政策制定者与产业观察者才能基于实证展开讨论。若关键进展始终囿于企业内网,那么真正理解AI演进脉络的,将只是极少数人。
本文来源微信公众号“学术头条”(ID:SciTouTiao),作者:学术头条,经36氪授权转载。













