


以太坊(eth)这类资产的价格,短期往往不只由技术面决定,更受市场情绪、资金来源和大额买家的执行节奏影响。就目前来看,以太坊生态仍有一定韧性,defi、nft 等应用没有停摆,机构对 eth 的关注也没有完全退出。不过,如果市场波动继续放大,或者出现更受资金偏好的替代资产,这类“大买家”还能支撑多久,仍然要打一个问号。
最近一段时间,加密市场整体走弱,BTC、ETH 一度分别跌至 6 万美元和 1500 美元附近。受此影响,Strategy 与 Bitmine 的浮亏规模都已超过百亿美元。尤其是在 5 月底,Strategy 卖出 32 枚 BTC,打破了多年“不卖币”的市场印象,也让“融资买币、长期持有”的模式开始接受更直接的压力测试。
在这样的背景下,Bitmine 宣布发行 9.5% 年化 A 系列永续优先股,净募资约 2.74 亿美元。截至发稿,Bitmine 上周增持了 12.7 万枚 ETH,最近 3 天累计买入 12.5 万枚,目前总持仓约为 566 万枚 ETH,距离其设定的 5% 目标已不足 40 万枚。
如果从“边际买盘”来看,也就是谁还在持续往市场里投入新增资金,Bitmine 依然是当前最活跃、也最激进的 ETH 买家之一。即便已经承受上百亿美元浮亏,公司仍在继续加仓。现在它又通过优先股补充资金,这也意味着,一旦融资环境转弱、买币速度放慢,之后还有没有新的力量承接 ETH 的买盘,会成为市场重点观察的问题。
Bitmine 的 5% 持仓目标,接近完成后市场更关心后续动作
Bitmine 从去年下半年开始大规模囤积 ETH,并提出要在 5 年内完成“5% 炼金术”目标。数据显示,Bitmine 在 2025 年 7 月至 2026 年 6 月期间通过 50 次股权发行筹集了 192 亿美元,这些资金都被用于买入 ETH。
截至发稿,Bitmine 的以太坊持仓已增至约 566 万枚,距离 5% 目标只差不到 40 万枚,一年内实际进度已超过 90%。
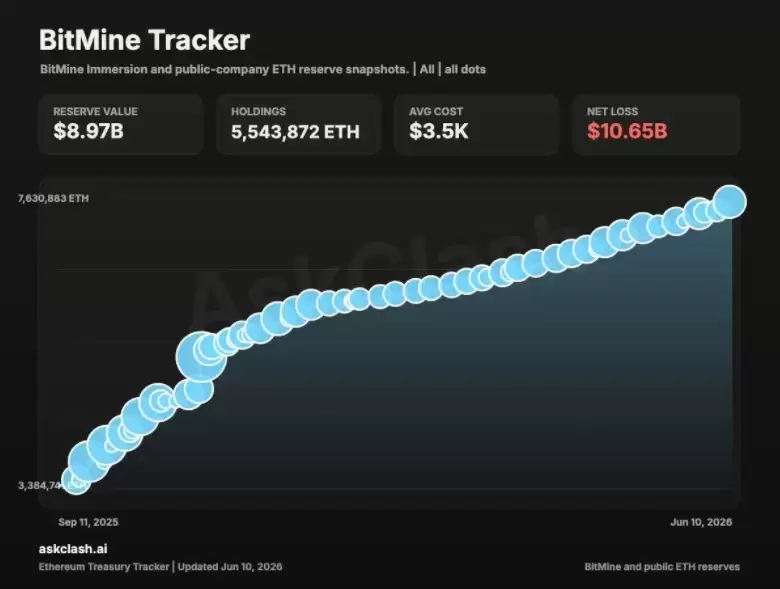
其中,大约 471.9 万枚 ETH 已完成质押,占总持仓的 85% 以上,预期年化质押收益约 2.3 亿至 2.96 亿美元。这里可以简单理解为,Bitmine 不只是“囤币”,还把大部分 ETH 放进了以太坊网络参与验证,从而获得一定收益。支撑这套质押体系的是公司自建的 MAVAN 验证节点网络,这也被视为 Bitmine 与 Strategy 在结构设计上的一个重要差别。
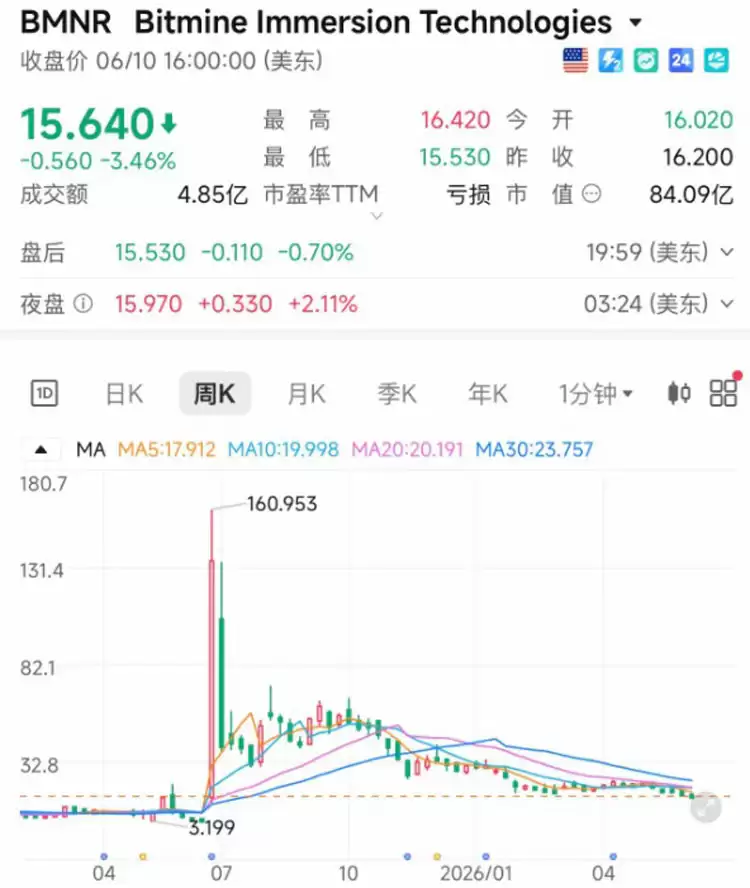
不过,激进买入带来的成本压力同样非常明显。目前 ETH 价格在 1650 美元左右,而 Bitmine 的持仓成本约为 3500 美元;按此计算,其 ETH 国库价值约 93 亿美元,公司整体亏损约 105 亿美元,回撤超过 50%。与此同时,公司股价也已较高点回落近 90%。
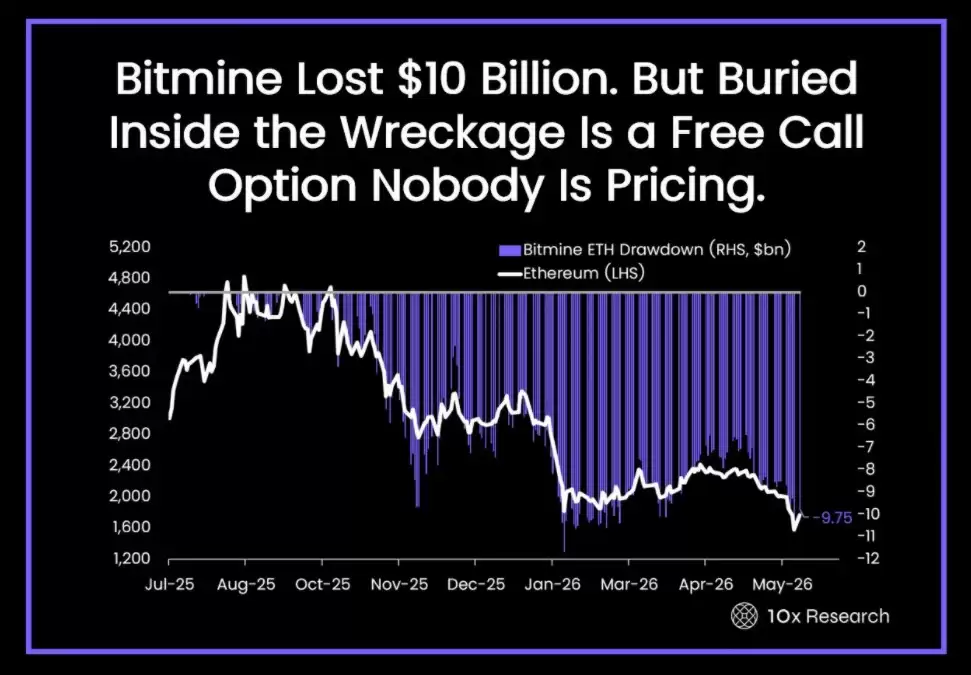
10x Research 提到,Bitmine 投资者面对的是两层压力:第一层是 ETH 下跌带来的浮亏;第二层是投资者买入 BMNR 股票时,相比底层 ETH 净资产还额外支付了约 46 亿美元溢价。两部分叠加后,股东的实际回撤被进一步放大。
面对大额浮亏,Tom Lee 将本轮下跌称为“表面性回调”。他的核心观点是:现有金融体系中存在大量虚假交易,而以太坊网络本身未发生过欺诈性交易,同时运行成本更低;另外,链上交易量和日活地址都创下历史新高,因此当前价格下行更多是宏观因素和杠杆退潮所致,并不等于基本面被破坏。从更长期的视角看,他还押注 AI 代理系统未来会更多依赖区块链运行,而 ETH 供应量仍在持续收缩,因此以太坊可能成为直接受益者。
Tom Lee 还透露,Bitmine 预计将在 2026 年底前完成 5% 目标,届时公司可能不再需要继续增持。他同时提到,公司或将在 6 月底被纳入 Russell 1000 指数;若按当时市值测算,可能为 BMNR 带来至少 21.5 亿美元的被动资金买盘。
质押收益能不能覆盖优先股成本,是理解 Bitmine 模式的关键
6 月 5 日,Bitmine 完成 A 系列永续优先股定价:发行 350 万股,每股发行价 80 美元,面值 100 美元,净募资约 2.74 亿美元。该优先股股息率为 9.5%,按周以现金支付;即便董事会没有宣布分红,股息也会持续累积。按面值计算,年化股息义务约为 3325 万美元。
同时,Bitmine 还拥有提前赎回权:发行后 18 个月内可按面值 110% 赎回;18 个月至 3 年期间可按面值 105% 赎回;3 年后可按 100% 面值赎回,赎回时仍需支付累计未发放股息。
从静态测算看,这笔账并不难理解。截至 5 月底,Bitmine 已累计质押约 470 万枚 ETH,预期年化质押收益约 2.3 亿至 2.96 亿美元,约为其年化股息义务的 8 至 9 倍。
但这里有一个容易被忽略的前提:上述超过 2 亿美元的预测,是建立在约 470 万枚 ETH 已完成质押、并按当前条件持续运作的基础之上。根据招股书披露,截至 2026 年 2 月 28 日的 6 个月内,公司质押收入为 1118 万美元,折算年化约 2200 万美元。
更关键的是,质押收益本质上是以 ETH 计价,而不是以美元计价。换句话说,就算拿到的 ETH 数量不变,如果 ETH 价格继续下跌,折算成美元后的收入也会同步缩水。
这也是 Bitmine 与 Strategy 的一个重要区别。BTC 本身没有原生收益,因此如果相关融资工具需要支付股息,更多只能依赖 BTC 上涨,或者通过卖出持仓来兑现现金流;而 ETH 可以通过质押持续产生收益,所以 Tom Lee 才能构建出另一种路径:即使价格短期横盘,也仍有质押回报可以提供一定缓冲,尽量避免动用底仓。这也是 Bitmine 模式在弱势市场中相对更有“抗压性”的原因之一。
不过,这套逻辑的持续性同样受到质疑。加密 KOL chenmo 认为,在早期发行规模较小时,靠质押收益覆盖股息也许问题不大;但如果优先股规模继续扩大,3% 至 4% 的质押收益率终究难以覆盖 9.5% 的年息,届时只有 ETH 价格上涨,才能继续支撑这套模式。
分析人士 Yuyue 也表示,在当前市场环境下,类似 STRC 的模式本身已经面临压力,这时继续通过优先股融资,即便短期可能被解读为利好,也可能被视为更偏弱的信号。
据 CointelegraphMT 研究,本次发行的招股书还有两点值得关注:其一,审计师于 4 月 27 日更换为 KPMG;其二,公司同期披露内部控制存在重大缺陷,审计尚未完成,财务数据后续仍存在被重述的可能。
此外,董事会对股息支付拥有完全自由裁量权。对于优先股持有人来说,较为明确的约束机制之一是:如果连续 18 个月未收到股息,则有权提名两名董事。
如果 Bitmine 放缓买入,ETH 还剩下多少新增支撑
链上分析师余烬表示,按照当前买入节奏,Bitmine 大概率下个月就能基本到位。接下来的问题也很直接:达到目标之后,它还会不会继续买?如果买入力度减弱,市场中这股最坚定的多头资金一旦放缓,ETH 的边际支撑又会来自哪里?
过去一年,Bitmine 一直是 ETH 市场里最持续、最激进的新增买家之一。相比之下,其他潜在买盘要分散得多,力度也没那么集中。ETH 现货 ETF 上周整体净流出 1.73 亿美元,在连续 17 天流出后虽然于 6 月 8 日短暂转正,但规模仍明显弱于此前的流出幅度。
与此同时,高盛在 2026 年一季度将 ETH ETF 持仓削减约 70%;哈佛大学捐赠基金则清仓了约 8700 万美元的 ETHA 持仓,仅持有一个季度便全部卖出。这些变化说明,机构资金在 ETH 敞口上的进出依然相当谨慎。
此外,稳定币立法以及 RWA 代币化可能带来的机构增量需求,更多仍属于中长期变量,短期内较难完全填补 Bitmine 这一量级买盘一旦放缓后留下的缺口。
如果没有整个加密市场层面的整体反转,那么 Bitmine 的“财库飞轮”模式可能会承受更大压力:ETH 价格持续走弱,BMNR 股价承压,相对净资产溢价收窄,增发融资窗口缩小,买入节奏放慢,随后 ETH 又进一步失去边际支撑。这个循环甚至不需要 Bitmine 主动卖出一枚 ETH,仅仅是买力减弱,就足以影响市场对价格的预期。
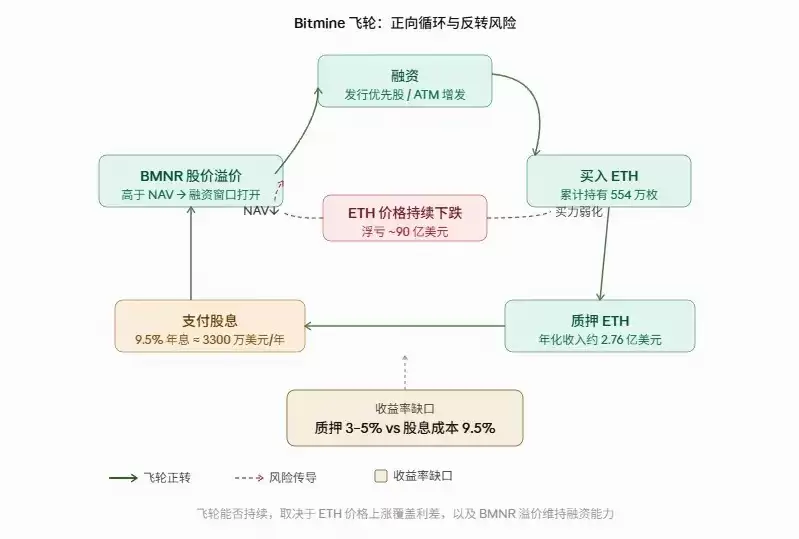
图片来源:AI 生成
在偏悲观情景下,如果融资市场对优先股的接受度下降,BMNR 持续走低,Bitmine 买入节奏明显放缓,ETH 或可能下探到下一个更具市场共识的关键位置,也就是 1000 美元附近。DWF Labs 联创 Andrei Grachev 认为,Strategy 与 Bitmine 有较大概率制造加密市场历史上规模极大的崩盘风险。不过,这类判断更偏向尾部风险情景,并不是基准预期。
在基准情景下,Bitmine 继续维持买入,质押收益提供一定缓冲,优先股也被市场顺利消化,那么 ETH 可能在 1500 美元至 2000 美元区间内震荡筑底。虽然 Bitmine 当前损失不小,ETH 短期修复也并不轻松,但 10x Research 提到,当相关股票跌幅足够深时,底层资产的重要性有时会被弱化,投资者实际买入的更像是一种“期权属性”,也就是对 ETH 后续反弹敞口的押注,而这一部分在当前市场中可能尚未被充分定价。
在偏乐观情景下,Russell 1000 的正式纳入可能带来新的被动资金流入,GENIUS Act 等稳定币立法如果推进,也可能进一步降低机构入场障碍。渣打银行维持其对 2026 年底 ETH 4000 美元目标价的判断,认为近期价格下跌并未反映以太坊网络基本面的持续改善,并将当前阶段类比为亚马逊在 2001 年泡沫破裂后的时期——价格暂时与网络价值脱节,但基础设施建设并未停止。该行还预计,ETH/BTC 汇率到本十年末将回升至约 0.08,2030 年底目标价为 4 万美元。
总结:Bitmine 之后,ETH 下一轮买盘由谁承接仍是核心问题
归根结底,Bitmine 这套融资与买币循环究竟还能维持多久,最后仍会回到 ETH 价格本身。而另一方面,Bitmine 持续买入,恰恰又是支撑 ETH 价格的重要力量之一。
因此,市场真正关心的不只是 Bitmine 能否完成 5% 目标,更重要的是:当它逐步淡出后,谁来接替这部分边际买盘。眼下,传统机构资金并不稳定,ETF 资金流入流出频繁,稳定币与 RWA 所代表的真实增量需求也还没有大规模兑现。
从新手角度理解,这意味着以太坊并不缺少长期故事,缺的是更明确、持续且足够大的新增资金来源。未来 ETH 的价格表现,仍要看流动性拐点何时出现、下一批核心买方来自哪里。加密资产波动较大,后续仍需持续关注融资能力、资金流向以及链上基本面的变化,避免忽视市场风险。













