


尽管近几个月 RWA 赛道整体增速有所放缓,代币化股票仍在持续扩张。当前,这一市场的增长主要来自三条路径:
- 由 Ondo、xStocks、Robinhood 等提供的 Linked Security(挂钩证券)型代币化股票;
- 由 Securitize、Figure、Superstate 等推动的 Issuer-Sponsored(发行人赞助)型代币化证券;
- 永续合约交易所相关股票价格跟踪产品的扩张(严格来说,这部分并不属于代币化股票)。
不过,在市场规模上升的同时,流动性碎片化也逐步显现。即便底层是同一只股票,流动性仍可能在两个层面被切分:
- 纵向上,不同代币化结构之间彼此割裂;
- 横向上,相同结构下不同发行方或平台之间各自分散。
从更积极的角度看,尤其是在提升可及性方面,这并不一定意味着既有股票流动性被直接拆散。相反,代币化股票可能吸引了此前难以触达美股市场的参与者,而碎片化则是扩张过程中的伴生现象。
无论如何,代币化股票流动性分散的问题已经客观存在。潜在的解决方向主要包括:
- 出现类似稳定币赛道中的编排平台或清算协调基础设施;
- 在规模效应与网络效应推动下,行业逐步收敛至寡头甚至高度集中的格局。
代币化国债增速放缓,代币化股票成为 RWA 新增长点
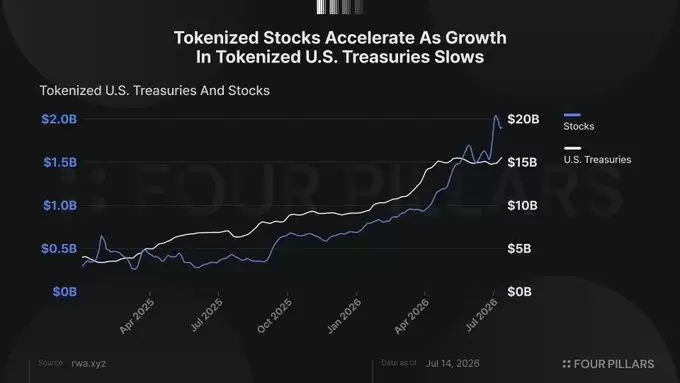
市场对 RWA 的关注度依旧不低。就现阶段而言,代币化美国国债一直是 RWA 增长的核心引擎之一。自 2024 年 1 月 1 日以来,加密总市值从 1.65 万亿美元增长至 2.19 万亿美元,约为 1.33 倍;同期,代币化美国国债市场则从 6.95 亿美元增长至 161 亿美元,扩张约 23 倍。
但此前高速扩张的代币化美国国债,近期已出现放缓迹象。这种情况并不只发生在国债领域。稳定币、私人信贷、商品等其他 RWA 细分赛道,近期也出现了停滞甚至收缩信号。相比之下,代币化股票成为少数仍保持较快增长的资产类别。
过去三个月,代币化股票市场规模从 12 亿美元增至 18.8 亿美元,增幅达到 56%。同期,代币化美国国债增长 7.3%,私人信贷增长 16%,商品则下滑 13%。从这组数据可以看出,代币化股票近期的增长斜率明显更高。
这一增长背后有多重原因。首先,近期 AI 与半导体相关股票上涨,带动了股票这一资产类别整体关注度上升。其次,随着 RWA 市场逐步成熟,股票代币化的实现路径和法律结构也变得更为清晰。由此,不少平台开始加快布局代币化股票服务,市场规模也随之抬升。
目前,代币化股票的增长主要来自以下三条渠道:
- 第一类,是通过离岸结构将债务工具代币化为 Linked Securities 的平台扩张。
代表参与方包括 Ondo Global Markets、Backed Finance xStocks 以及 Robinhood Stock Tokens。这类股票代币通常并不直接赋予持有人对底层股票的所有权,但由于在二级分发环节面对的合规约束相对更少,因此更容易进入链上 DeFi 协议使用场景,也更容易实现快速扩张。
- 第二类,是 Securitize、Superstate、Figure 等平台的增长。
这类平台通过过户代理人直接对现有股份进行代币化。由于其是在严格遵守证券规则的前提下对股份本身进行代币化,因此无论发行还是二级流通,通常都面临更严格的合规限制。这会导致可用股票数量较少、使用场景也更有限。不过,一旦这些平台与公司合作推动股份代币化,虽然可流通股票数量有限,但单只股票的代币化体量可能非常大,因此近期也对代币化股票总规模增长形成了明显贡献。
- 第三类,是 Hyperliquid、Variational Omni、QFEX 等永续合约交易所的发展。
严格而言,永续合约交易所中的相关产品并不属于代币化股票。但从市场结果看,用户已经可以通过这些平台交易跟踪股票价格的产品,而且相关交易规模并不小。
不过,从金融市场结构的角度看,代币化股票的增长并非只有正面效应。随着市场扩张,一些结构性问题也在同步浮现。本文聚焦其中一个核心议题:流动性碎片化。
代币化股票的流动性碎片化正在形成
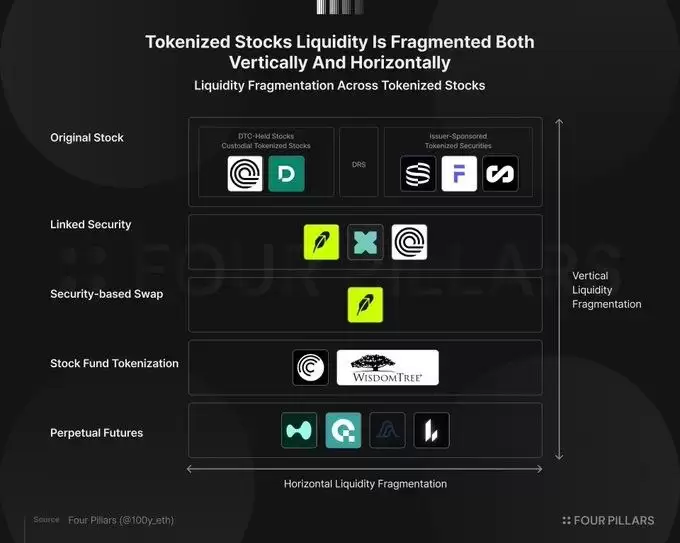
即使底层股票相同,流动性仍会因代币化结构和发行平台不同,而在纵向与横向两个维度上被拆分。

不同代币化方式之间的纵向碎片化
股票代币化并不是单一路径,而是存在多种实现方式:
- 托管型代币化股票(Custodial Tokenized Stocks):由第三方对托管于 DTC 系统内的股份权利进行代币化。代表例子包括 DTCC、Ondo、Dinari。
- 发行人赞助型代币化股票(Issuer-Sponsored Tokenized Stocks):由发行人或过户代理人直接将股份所有权代币化。代表例子包括 Securitize、Figure、Superstate。
- 挂钩证券(Linked Security):由第三方发行并代币化单独证券,为持有人提供对底层股票的经济敞口。代表例子包括 Robinhood Stock Tokens、Backed Finance xStocks、Ondo Global Markets。
- 基于证券的互换(Security-Based Swap):由第三方将提供底层股票经济敞口的衍生品合约代币化。代表例子是 Robinhood Classic Stock Tokens。
- 股票基金代币化(Stock Fund Tokenization):对由股票构成的基金份额进行代币化。代表例子包括 Centrifuge、WisdomTree。
- 永续合约(Perpetual Futures):平台本身并不代币化股票,而是运营跟踪股票价格的永续合约市场。代表例子包括 Hyperliquid、QFEX、Variational Omni、Lighter。
即便锚定的是同一只股票,不同路径之间的流动性也并不互通。托管型和发行人赞助型产品本质上基于原始股份;挂钩证券代币化的是债务证券;基于证券的互换代币化的是衍生品;股票基金代币化则对应基金份额。由于法律结构、权利关系和结算逻辑不同,这些产品天然难以互操作。至于永续合约,其本身就不是股票代币化,因此会在完全独立的交易市场中形成单独流动性。
相同代币化方式内部的横向碎片化
即便采用相同代币化方法,流动性也可能因为不同平台各自发行、各自运营,而进一步分散。
- 原始股票层面:即使都是围绕原始股份展开,代币也未必能够互通。托管在 DTC 系统内并被代币化的股份,与所有权直接登记在过户代理人处、再被代币化的股份,本身就是不同资产形态。因此,流动性至少会在三类对象之间被拆分:1)DTC 托管股份及其托管型代币化产品;2)通过 DRS 直接登记的股份;3)发行人赞助型代币化股票。三者之间并不天然互操作。
- 挂钩证券层面:即使底层股票和结构设计一致,不同平台发行出来的代币仍是不同产品。例如 Robinhood、xStocks 与 Ondo Global Markets 即便都围绕同一股票发行挂钩证券,其流动性也不会自动合并。
- 股票基金代币化层面:流动性同样高度分散,因为基金类型、管理实体和底层组合都可能不同。不过,这种碎片化不一定完全由代币化造成。传统金融市场中的基金和 ETF 本身就存在多种产品形态,流动性原本就较为分散。
- 永续合约层面:在 Hyperliquid 取得关注后,更多永续合约交易所开始进入这一方向。即便多个平台都上线同一只股票相关产品,其交易也仍然在各自市场内独立进行,形成分离的流动性池。
一个假设场景:同一只 TSLA 被多路径代币化
假设 TSLA 通过上述各种方法和平台都完成了代币化,那么市场上可能同时存在以下多种 TSLA 交易形态:
- 原始 TSLA:在纳斯达克交易的 TSLA 股票。即便在传统证券市场中,TSLA 的流动性也并非只集中于单一交易场所,还分布在多个公共电子交易所、另类交易系统、场外市场,以及海外交易所和存托凭证市场中。
- 多种托管型代币化 TSLA:这类产品将现有 DTC 与经纪账户体系中的 TSLA 股份权利进行代币化。DTCC 可以做,不同券商也可以对各自持有的 TSLA 权利进行代币化。不过,由于这些代币更接近传统证券体系中的权利凭证,其流动性未必完全与原始股份割裂。
- DRS TSLA:通过 DRS 持有的 TSLA,所有权直接登记在特斯拉或其过户代理人名下。这部分资产本身就已经与传统托管体系中的 TSLA 存在分离。
- 发行人赞助型代币化 TSLA:所有权以代币形式直接登记在特斯拉或其过户代理人体系内。若想与原始 TSLA 处于同一流动性池中,通常还需要将所有权重新转回 DTC 托管体系。
- 多种挂钩证券 TSLA:在这种结构下,不同平台会将由 TSLA 一对一支持的债务证券代币化。由于 Robinhood、Ondo、xStocks 等可分别发行各自版本,流动性自然会被拆散。
- 多种基于证券的互换 TSLA:平台将以 TSLA 为标的的衍生品合约代币化,形成不同形式的市场敞口产品。
- 多种包含 TSLA 的代币化股票基金份额:平台将持有 TSLA 的基金份额代币化,进一步形成新的交易入口。
- 在多个永续合约交易所上市的 TSLA 相关产品:同一标的会在不同交易所分别形成独立市场和独立流动性。
综合来看,即便 TSLA 在传统证券体系中已经存在一定程度的流动性分散,这种分散过去主要局限于另类交易系统、DRS 和海外市场。而在代币化股票生态中,围绕同一只股票可能会同时出现多种不同法律结构的产品,包括债务证券、衍生品合约和基金份额等。
更重要的是,这些产品往往面向不同的用户群体,例如美国投资者与非美国投资者、零售用户与机构用户。由于它们缺乏互操作性,通常只能在各自独立的市场内交易。因此,代币化确实有可能让同一只股票的流动性分布比今天更为复杂。
代币化股票的悖论:提升可及性,却带来流动性分散
代币化股票的价值主张并不难理解:更高的市场可及性、7×24 小时交易、更快的结算效率,以及与智能合约的可组合性,都是其被反复强调的优势。代币化的核心目标之一,就是让更多地区、更多类型的参与者获得更便利的金融服务。
但在代币化股票这个案例中,市场又出现了一个颇具张力的结果:可及性提升的同时,流动性也可能被切分得更细。
从现阶段看,代币化股票生态确实存在流动性碎片化问题。一只股票可能同时面对不同代币化结构之间的纵向分裂,也可能在相同结构下因不同平台并行而出现横向分散。
但如果换一个视角,从“新增准入渠道”来理解这一过程,结论又并不完全相同。与其说代币化直接切碎了原有股票市场流动性,不如说新的平台和结构让原本无法便捷触达美股的人群进入了市场。挂钩证券、基于证券的互换,以及永续合约等形式,都为此前难以参与美国股票市场的用户提供了新的入口,也因此引入了新的流动性来源。
无论将其视为代币化股票的内在问题,还是增长过程中的副作用,只要这个市场未来继续扩大,流动性碎片化都可能变得更突出。因此,如何协调不同结构、不同平台之间的流动性,将是一个需要持续关注的问题。
在稳定币赛道,市场已经出现过通过编排平台和类清算基础设施来缓解流动性分散的尝试。那么,代币化股票是否也能沿着类似方向发展?目前大致可以设想两种可能路径。
- 第一种路径,是出现一个类似稳定币编排平台或清算枢纽的角色。
不过,与稳定币相比,代币化股票的复杂性明显更高。稳定币通常采用相对一致的发行逻辑和权利结构,而代币化股票则涵盖多种法律框架、不同权利安排以及远超稳定币数量级的单一证券标的。因此,很难想象单一平台能够在足够大的范围内统一处理这一切。
- 第二种路径,是市场在竞争中逐步走向整合。
多数新兴行业在早期都会涌现大量参与者,但随着流动性、网络效应和合规门槛逐渐起作用,市场往往会向少数主导平台集中。代币化股票大概率也不会完全例外。随着监管环境进一步明确、限制逐步放松,某一种结构或少数几个平台有可能快速放大,进而推动流动性向头部集中。
整体来看,代币化股票仍处在早期阶段。继稳定币和代币化国债之后,这一市场将如何演变,是否能够真正兑现其在效率、可及性与资产上链方面的承诺,仍有待后续观察。需要注意的是,任何涉及代币化证券、衍生品或链上交易结构的市场,都可能伴随流动性、合规、托管与交易机制等多重风险,相关进展仍需结合具体产品结构进行判断。













