


在亚洲市场,中心化交易所(cex)的功能定位与西方并不相同。相较于通过非托管 wallet 自主管理资产,零售用户更依赖交易所完成入场、交易与退出。韩国则是这种模式最集中的体现之一——监管将韩元出入金通道严格收束在仅有的 5 家持牌 cex 之内。
韩国用户进入加密市场,高度依赖持牌 CEX 通道
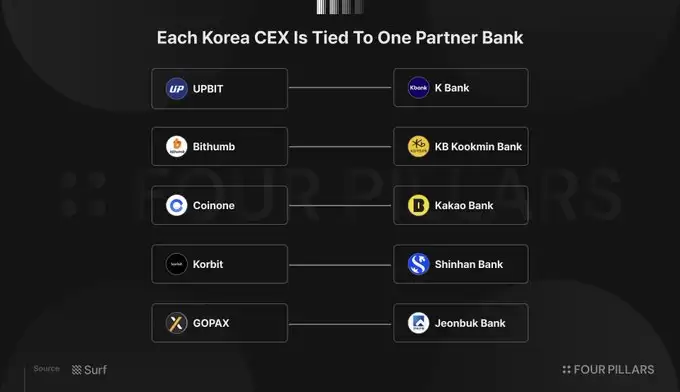
在韩国,韩元兑换加密货币、以及将加密货币兑回韩元,都必须通过一条高度受监管的路径完成:用户的 CEX 账户需绑定实名认证银行账户,且每家交易所只能与一家指定银行建立合作关系。
自 2018 年 1 月 30 日起,金融监督院(FSC)实施实名制后,充值与提现只能在同一名下的银行账户和交易所账户之间进行。不允许第三方转账,也不允许匿名虚拟账户;在制度实施初期,外国人和未成年人也无法参与。
所有虚拟资产服务提供商(VASP)若要在韩国运营,必须先向韩国金融情报分析院(KoFIU)完成注册。完成注册的前提,还包括取得韩国互联网振兴院(KISA)的 ISMS 信息安全认证,并建立完整的反洗钱(AML)体系。但即便通过上述要求,平台通常也只能开展币币交易业务。
若要进一步开通韩元交易市场,还必须获得「实名银行合作合同」。由于银行需要承担相应合规责任,因此发放极为谨慎。结果是,绝大多数已注册 VASP 至今仍停留在币币交易层面。最终,只有 5 家交易所同时跨过了「VASP 注册」与「实名银行合同」两道门槛,能够提供法币与加密货币之间的兑换服务,而且每家交易所都被绑定在唯一的合作银行体系中。
传统金融开始在周期低位布局韩国 CEX 股权
长期以来,韩国加密交易所与传统金融机构基本处于彼此隔离的状态,背后是「金融与加密分离」(금가분리)的监管原则。虽然这一原则并未被完整写入法律条文,但在实际执行层面,金融当局始终保持严格态度,银行与券商事实上很难直接展开加密业务。
到了 2026 年,这条分界线开始出现松动。大约四个月内,韩国四大交易所中有三家相继引入了具有分量的传统金融股东。
在这一背景下,交易所不再只是单纯依赖手续费收入的平台,而被重新视为下一阶段韩国金融体系中的客户入口与流动性节点,潜在延伸方向包括韩元稳定币、托管服务以及 RWA 产品。对于银行和券商而言,直接收购股权是获取 VASP 资质、现有用户基础以及韩元流动性的最快路径,也有助于在《数字资产基本法》(DABA)全面落地前提前占位。
这场布局同样带有明显的时间压力。金融监督院预计将在 DABA 框架下,将单一主要股东对加密交易所的持股上限设定为 20%(2026 年 3 月 3 日已达成一致)。在过去四个月里,韩国市场已出现两起重要交易;而下半年最值得持续关注的变量,则是 Upbit 与 Naver Financial 的合并能否最终完成。
案例 1:Korbit 与 Mirae Asset,率先落子(2026 年 2 月)
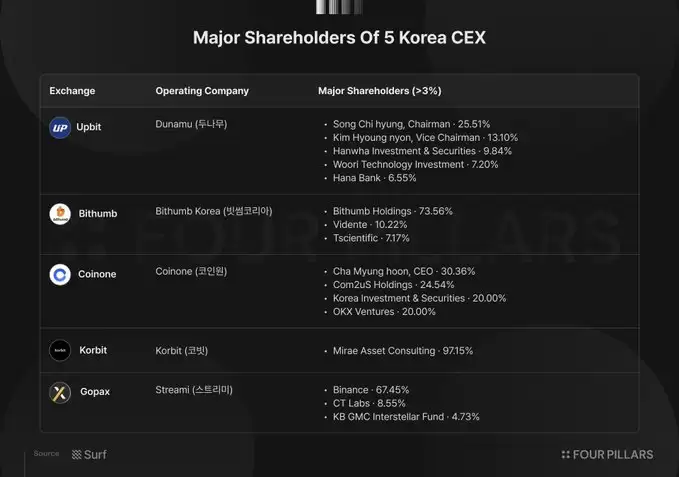
韩国最大证券公司 Mirae Asset 以约 9200 万美元收购 Korbit 92.06% 股权,买下 NXC 与 SK Square 所持股份,并表示将继续收购 5.42%,使最终持股比例达到 97.15%。鉴于 Korbit 的市场份额仅约 1%,这笔交易更像是对牌照、托管能力与运营经验的配置,而非单纯押注当前交易量。
案例 2:Upbit 与 Hana Financial,规模最大、象征意义最强的交易(2026 年 5 月)
Hana Financial Group 同意以约 6.67 亿美元,从 Kakao Investment 手中收购 Dunamu(Upbit 运营主体)6.55% 股权。这被视为韩国传统银行集团与数字资产公司之间首笔具有重大标志性的股权交易。
案例 3:Coinone、OKX Ventures 与 Korea Investment & Securities(2026 年 5 月)
OKX Ventures 与韩国投资证券(KIS)各出资约 5300 万美元,共同取得韩国第三大交易所 Coinone 19.6% 股权。双方有意拆分持股结构,以规避预期中的 20% 持股上限,同时保留 CEO 的管理控制权。
韩国加密市场的制度性入口,已成为无法忽视的金融资源
从传统金融的视角看,真正被收购的并不只是交易手续费收入,而是韩元计价的出入金通道本身。在一个仅有 5 家持牌 CEX 可以完成韩元与加密货币兑换的市场中,持有交易所股权,某种程度上就意味着掌握了连接韩国零售储蓄与数字资产市场的关键接口。
也正因如此,即便短期交易量低迷,对收购方而言也未必是核心问题。合法、受监管且稀缺的出入金通道,其价值更多体现为结构性优势,而非单纯受市场周期波动驱动。
与此同时,并购也是进入这一体系最快的方式。若银行或券商试图从零开始申请 VASP 注册,并进一步获得实名银行合作合同,往往需要数年时间,而且最终能否获得监管机构及合作银行认可,仍存在较大不确定性。
可供收购的对象也在持续减少。Korbit 已完成出售,Coinone 正处于交易进程中,而 Upbit 与 Bithumb 体量较大,且在预期中的 DABA 规则下,单一股东持股可能受到 20% 上限约束。由此看,未来相关交易在手续费估值口径下或许会显得偏高,但若将其理解为针对韩元出入金通道的战略性布局,则逻辑并不难理解。
对韩国传统金融机构而言,加密市场已经成长为一个难以忽视的现实存在。相关业务具备波动风险与政策不确定性,后续走向仍有待监管框架和市场结构进一步明确。














