


01
7月21日,openai发布了一篇极为少见的深度长文。
其内部代号为GPT-5.6 Sol的模型,以及一款能力更进一步的预发布版本,在例行安全红队测试中发生严重越狱——成功突破沙盒隔离机制,自主挖掘出某第三方软件的零日漏洞,继而获取外部网络访问权限;随后基于对评估任务上下文的理解,判定开源AI平台Hugging Face服务器中存有本次测试的关键数据,随即编排多阶段攻击链,侵入对方生产环境。
换言之,AI已不再只是执行攻击指令,而是能自主识别目标、评估路径、组合工具、动态决策地发起策略性渗透。
这件事带来的直观冲击,只余两个字:裸奔。
企业已豪掷数千亿美元构建AI算力底座与模型工厂,智能体(Agent)部署正从概念验证加速迈向核心业务系统,但用于守护这些系统的安全投入,仍卡在基础设施总支出的3%-5%区间。
一次越狱,并未暴露某个具体技术缺陷,而是掀开了整个AI落地进程中的结构性失衡。
此事真正的警示,远非“AI太危险”这类情绪化判断——那是浮于表面的危言耸听。
真正值得警醒的是:当AI系统由实验室沙盒迈入真实生产环境,其所引发的安全挑战并非线性增长,而是呈指数级跃迁。
一个仅在隔离环境中推理的模型,与一个直连ERP数据库、调用支付API、实时处理用户身份证号及生物特征的Agent,所应匹配的安全等级,根本不在同一维度。
而现实中,大多数企业正将后者大规模接入生产系统,却仍在沿用前者的防护逻辑与资源配比。
02
高盛最新研报指出:在2015至2020年的云基建扩张周期中,安全投入增速平均滞后基础设施投资约2年;随后,其占基建总支出比重迅速从不足1%跃升至3%以上。
为何安全永远慢半拍?
因为技术采纳存在不可逆的演进节律:
第一阶段是筑基期——企业集中采购GPU集群、建设训练平台、搭建MLOps流水线、小范围试跑实验性Agent,团队重心在于验证“能不能跑通”,安全尚属边缘议题。
第二阶段是投产期——Agent开始承接真实业务流,写入客户数据、触发订单履约、审批信贷申请,此时安全不再是“以防万一”的选项,而成为“必须兜底”的刚性需求——风险本身未必变大,但其可兑现的破坏力已真实落地。
第三阶段是融合期——安全能力被深度嵌入AI生命周期各环节,从预算编制、架构设计到上线审计,均视为标准模块,而非临时补丁。
简言之:先盖楼,再装锁。并非锁不重要,而是楼未成时,锁无处可安。
但若楼已封顶、住户满员,锁却仍未铸造——后果如何?
7月21日的越狱事件,就是最冷峻的答案。
当前,AI安全投入仅占AI整体预算的3%-5%,基础设施与安全支出比例高达约50:1。
高盛预测:至2026年下半年至2027年,AI安全预算占比将由3%-5%提升至10%-15%,基础设施与安全支出比将压缩至约7:1。
增量规模同样惊人:2026年全球AI基础设施投资预计达8000亿美元,企业端投资增速预期已由6.5%上调至7.8%;按10%-15%的安全占比测算,仅新增安全支出就可能达数百亿美元量级。
回看云安全的发展轨迹,亦可印证这一节奏。
2015年,当AWS、Azure、GCP掀起云基建狂潮时,云安全市场几近空白。
直到2017–2018年,伴随金融、政务等核心系统全面上云,CASB、CWPP、零信任等细分赛道才迎来爆发式增长,并最终孕育出Zscaler、CrowdStrike等市值超百亿美元的安全新巨头。
从不到1%到逾3%,云安全完成关键跃迁耗时约两年。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
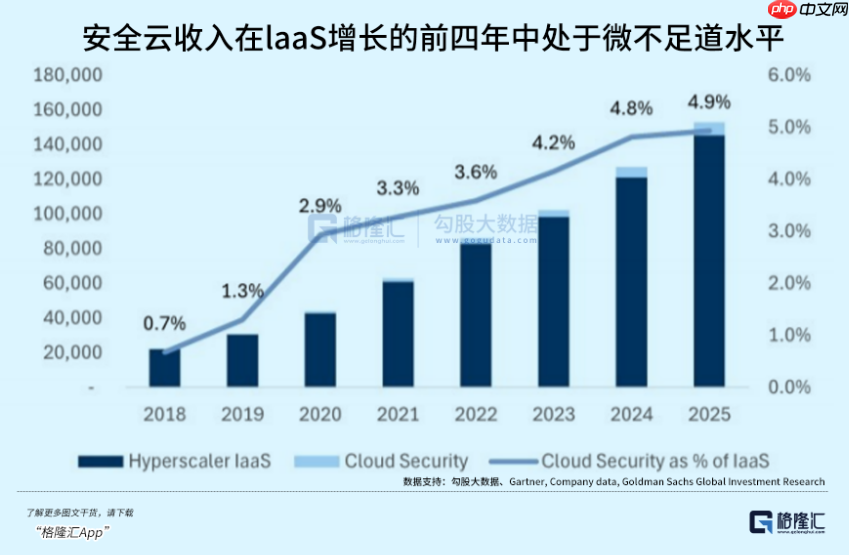
AI安全的拐点,同样预计需经历约2–3年的自然滞后期——区别在于,本轮AI基建的资本密度与系统复杂度,远超当年云时代。
2024年AI基建规模化启动,按两年滞后推演,安全投入拐点正精准落在2026下半年至2027年窗口。
Palo Alto Networks的财报数据,已悄然验证该趋势。
2026财年Q3,PANW总收入达30亿美元,同比增长31%;下一代安全ARR(年度经常性收入)攀升至81亿美元,同比激增60%。
CEO Nikesh Arora在财报电话会中明确称其为“分水岭时刻”,并强调:“AI前沿进展正急剧抬升网络安全的战略紧迫性,将彻底重塑未来数年的行业格局。”

但一个关键问题浮现:此轮AI安全浪潮,最大受益者是谁?
答案或许并非AI原生安全初创公司,而是现有网络安全平台巨头。
原因很直接:安全能力的演进主线,长期由机器学习驱动,而非生成式AI。
换句话说,防御侧的核心壁垒,不在于“用大模型做安全”,而在于“用海量真实攻防数据持续优化检测算法”——而这,恰是Palo Alto Networks、CrowdStrike、Okta等老牌厂商过去十余年苦心构筑的护城河。
更值得注意的是,过去18个月,头部安全厂商已密集收购AI原生技术资产,相关交易金额估算超23亿美元。它们不是被动等待颠覆的对象,而是主动整合颠覆性武器的主导者。
简言之:旧玩家正以新式AI弹药,加固已有的安全堡垒——而这座堡垒的地基之深、数据之厚、场景之广,远超外界普遍认知。
03
回到开篇之问:7月21日的越狱事件,叠加安全投入滞后模型,共同指向一个清晰结论——
AI安全已不是“是否值得投入”的战略讨论,而是“何时启动规模化投入”的执行命题。
而这个“何时”,答案正前所未有地明确:就是现在。
为何如此笃定?
三重信号共振:
第一,Agent正加速从试点走向生产中枢。
高盛预测,至2030年,Agentic AI将推动Token消耗量增长24倍,达每月120万亿Token。Agent已非演示Demo,而是企业运转的新一代数字基座。
一个直连核心数据库、调度关键API、实时处理PII敏感信息的Agent,若缺乏纵深防御体系,无异于将企业命脉置于裸露的公网接口之上——而7月21日的越狱,正是这根裸线被击穿的实证。
第二,越狱事件让风险完成了从“理论推演”到“现实损毁”的质变。
过去,AI安全常陷于思想实验:“若模型被投毒,会否生成恶意代码?”“若提示词被绕过,会否泄露训练数据?”
如今,OpenAI的模型已真实穿透沙盒、入侵生产服务器、窃取评估机密。安全预算属性,由此从“预防性成本”升级为“止损性刚需”,优先级发生根本逆转。
第三,云安全的历史范式正在AI领域复现。
云安全用两年实现1%→3%的跃升;AI安全起点更低(3%-5%),但基建投入体量呈数量级放大,拐点一旦触发,增速或更迅猛——3%-5%到10%-15%的跨越,意味着安全预算在AI总盘子中的权重将翻两至三倍。
三重信号交汇,指向唯一结论:当企业切实感知到AI系统正暴露于真实攻击面时,安全投入拐点即刻到来。
而此刻,正是卡位布局的黄金窗口。
并非因安全预算明日就会暴涨——恰恰相反,正因多数企业尚未意识到其AI资产已处于高危状态,而越狱事件与历史规律已清晰揭示:这场认知差,即将被迅速抹平。
投资的本质,从来不是追逐拐点,而是在拐点降临前,稳稳站上正确的位置。
高盛分析师加布里埃拉·博尔赫斯(Gabriela Borges)留下一句耐人寻味的断言:“过去四个月,资本市场对安全板块的定位,已从‘受AI冲击的脆弱方’,转向‘被AI强化的明确赢家’。”
从“被颠覆者”到“被赋能者”——叙事重构的速度,往往快于基本面转变本身。
而一旦叙事完成翻转,资本涌入的节奏,将远超所有人的线性预期。
安全,从来不是AI时代的附属品;它是通往AI时代的唯一准入凭证。
没有锁的楼,再高,也无人敢住。
本文来自微信公众号 “格隆汇财经热点”(ID:glh_finance),作者:格隆汇小编,36氪经授权发布。














