


资金正在重新选择交易入口:相比传统券商账户,越来越多用户转向可 24 小时交易、支持碎片化参与的代币化股票产品。
CryptoRank 数据显示,代币化资产已成为 2026 年上半年主要中心化交易所上币数量最多的类别,几乎每五个新上线币种中就有一个属于代币化资产;而在 2025 年,这一类别在新上币中的占比还不到 7%。
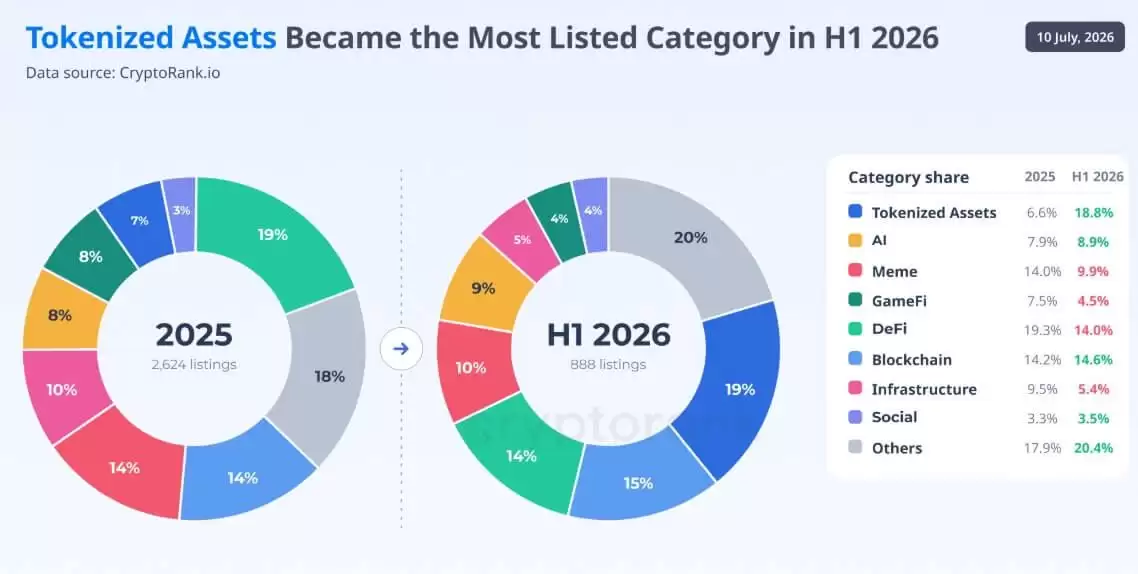
这一轮扩张,主要由 xStocks、bStocks 和 Ondo 代币化市场等平台发行的代币化股票推动。
其背后反映的是交易所上币策略的明显转向。过去几年,Meme 币、游戏代币以及其他加密原生资产长期主导上币池,如今与华尔街资产挂钩的代币化产品正在获得更多位置。
这一变化也出现在美国散户参与美股交易降温的背景下。金融分析公司 VandaTrack 的数据显示,过去一个月美国散户投资者净买入股票 130 亿美元,为 2020 年疫情初期以来最低水平。
与 2026 年初相比,净买入规模减少 180 亿美元,降幅达 58%;其中个股买入下降 71%,至 32 亿美元。
需要指出的是,美国相关数据覆盖的是不同市场环境和投资者群体,与全球代币化资产市场并不完全对应。不过,从产品供给来看,加密交易所确实在持续扩充与股票挂钩的产品,以满足用户对连续交易、碎片化准入以及传统券商体系之外市场敞口的需求。
代币化股票交易已进入规模化阶段
衍生品交易的快速增长,进一步强化了交易所扩充华尔街相关产品的动力。
CoinDesk 交易所数据显示,6 月中心化加密交易所上的真实世界资产永续合约交易量增长 57%,达到创纪录的 3110 亿美元。其中,币安贡献 2450 亿美元,占市场份额的 78.6%。
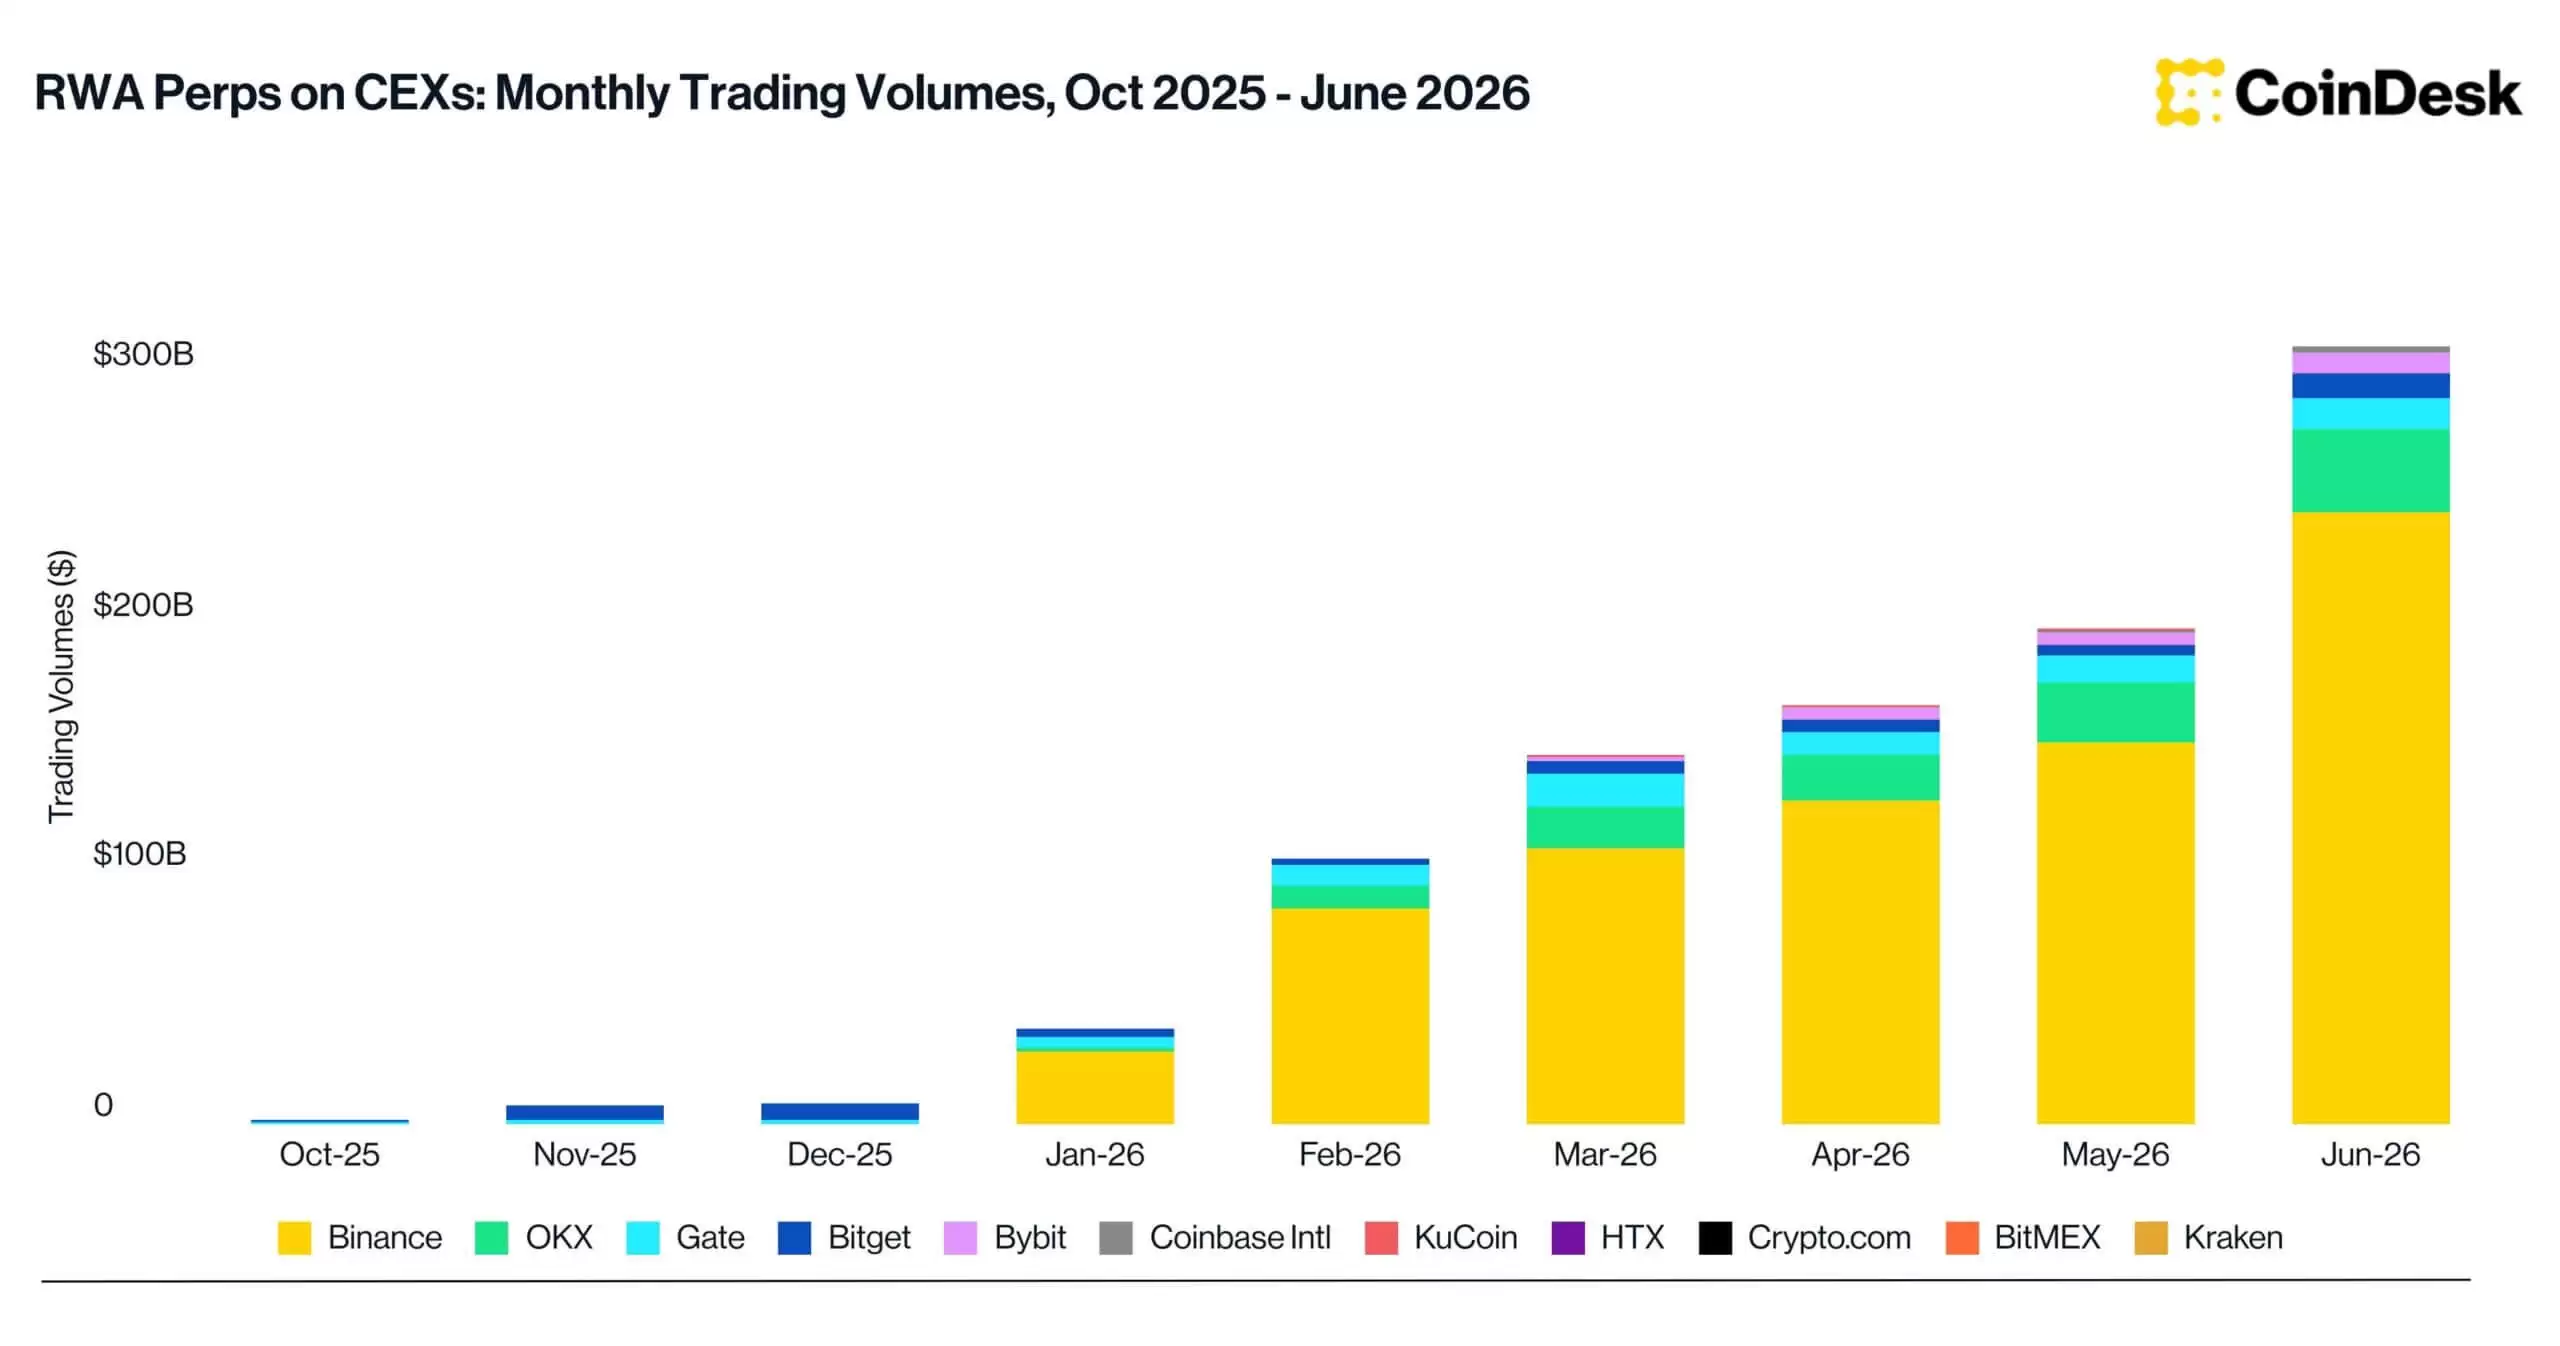
而在 2025 年底,这一类别几乎还没有形成明显活跃度,随后在 2026 年上半年迅速放量。
SpaceX 首次公开募股也被视为推动需求升温的因素之一,尤其是对那些希望在传统券商和股票市场基础设施之外获得传统金融工具敞口的交易者而言,这类基于加密市场的替代入口吸引力有所提升。
永续合约允许用户在不直接持有标的证券、且没有到期日的情况下对资产价格进行交易。作为加密交易所中最活跃的产品类型之一,永续合约的杠杆机制与 24 小时交易特性,往往会同时放大成交量与价格波动。
与此同时,增长并不只体现在衍生品市场。
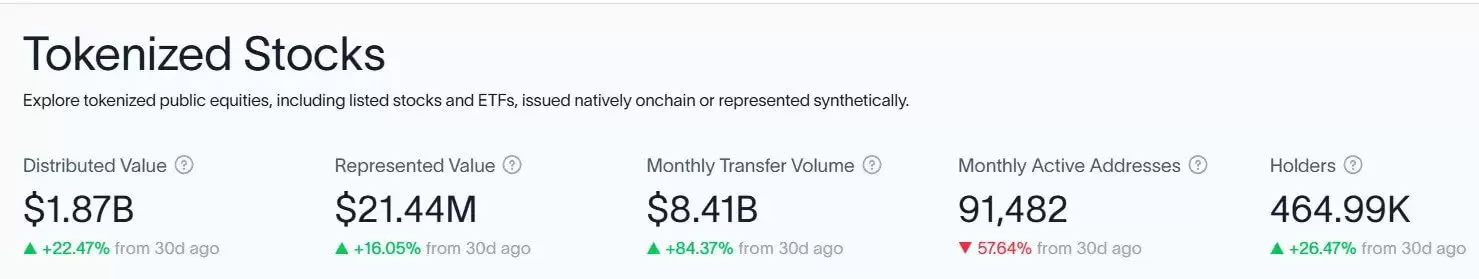
RWA.xyz 数据显示,过去一年代币化股票市场规模增长超过 470%,达到约 18.7 亿美元;同期,这类资产的月度转账量升至 84 亿美元,说明代币化股票的活跃度已不局限于交易所上币本身。
Kraken 在今年 2 月表示,xStocks 的总交易量已超过 250 亿美元。该数据涵盖中心化与去中心化交易所交易,以及铸造和赎回活动,其中链上活动超过 35 亿美元。
整体来看,这些数据表明,在上币数量增长的同时,代币化股票及与传统资产挂钩的衍生品也已经形成了可量化的实际交易活动。
交易所上币总量放缓,华尔街资产接替加密旧叙事
代币化资产的崛起,并不是发生在上币全面繁荣的背景下;相反,它伴随着交易所整体上币节奏放缓,以及市场对上一轮加密周期热门板块的降温。
CryptoRank 表示,2026 年第二季度主要中心化交易所共上币 351 个,创下自 2023 年第三季度以来的最低季度水平。新上币数量已连续第二个季度下降,这也是自 2024 年初以来第二次出现下币数量超过上币数量的阶段。
这一放缓出现在 2025 年创纪录上币潮之后。当时,随着比特币触及历史高位,交易所上币活动一度达到峰值。如今,交易所并未再用新一轮加密原生项目去填补流失的交易关注度,而是转向传统金融资产的代币化版本。
代币化资产成为 2026 年上半年最大的上币类别,而在 2025 年,这类资产在全部新上币中的占比还不到 7%。仅在第二季度,交易所就新增了 42 个代币化资产,上币数量仅次于区块链基础设施和去中心化金融类别。
与之相对的是,上一轮牛市中最受关注的叙事板块仍在失去动能。
Meme 币上币数量已连续六个季度下滑。交易所在 2024 年第四季度新增了 196 个 Meme 币,而到 2026 年第二季度,这一数字降至 41 个,跌幅达 79%,也是自 2023 年第三季度以来的最低季度水平。
GameFi 的回落更为明显。新游戏代币上币数量较 2024 年第二季度高点下降 84%,到 2026 年第二季度仅剩 15 个。
与此同时,CryptoRank 更广义的代币化资产类别——包括股票、大宗商品及其他真实世界资产(RWA)——展现出比上一轮周期许多主导叙事更强的持续性。
作为对比,2025 年上币的代币中,约有 7% 在 2026 年年中已经被下币,这一比例覆盖所有类别。NFT 项目的下币率最高,为 19%;其次是 GameFi 的 14% 和 Meme 币的 11%。
而在 CryptoRank 的代币化资产类别中,2025 年上币的 172 个资产,截至 2026 年年中没有一个被下币。
较低的下币率意味着,至少截至目前,代币化资产在交易所中的留存表现优于 NFT、GameFi 和 Meme 币等类别。这也进一步说明,交易所正将与成熟金融市场挂钩的产品视作更具生命周期的上币方向。
加密平台正在切入传统券商业务边界
美国净股票买入力度疲弱,而全球代币化股票活动同步走高,这种背离现象表明,传统市场的准入方式正在变得更加分散。
对加密交易所而言,其优势在于能够在同一平台内整合现货交易、杠杆衍生品、代币化资产以及稳定币结算。这样的结构让用户可以在加密资产与传统市场敞口之间切换,而不必将资金转入单独的券商账户。
此外,代币化产品通常支持连续交易,也能为部分国际投资者提供某些资产的碎片化准入,而这些资产在传统渠道中未必容易获得。
不过,这些便利性同时伴随着法律与结构层面的差异。
代币化股票可能代表由标的股票支持的债权、追踪价格的合成工具,或其他合约安排。用户未必能获得直接持有股票时通常具备的投票权、托管权或股东权益。
永续合约则仅提供价格敞口,并不对应所有权,同时还可能带来杠杆、资金费率与清算等风险。
此外,不同司法管辖区的监管限制也会影响这类产品的可获得性。许多代币化股票产品并不向美国居民开放,即便其追踪标的是美国上市公司股票。
尽管如此,从上币与交易量数据来看,中心化交易所的角色正在继续扩展。此前两个市场周期中,这些平台主要围绕新发行的加密原生代币展开竞争;而现在,它们越来越多地将股票、大宗商品及其他成熟市场资产对应的金融产品纳入竞争范围。
这也意味着,下一轮重要的交易所上币周期,可能不再主要依赖大规模推出新的加密代币,而是更多围绕在不间断交易的平台上,上线与现有金融资产挂钩的产品展开。














