


robinhood chain 在普惠金融叙事下的开局表现相当亮眼,几项核心链上数据已经显示出一定的增长基础:
- 日活跃地址超过 30 万;
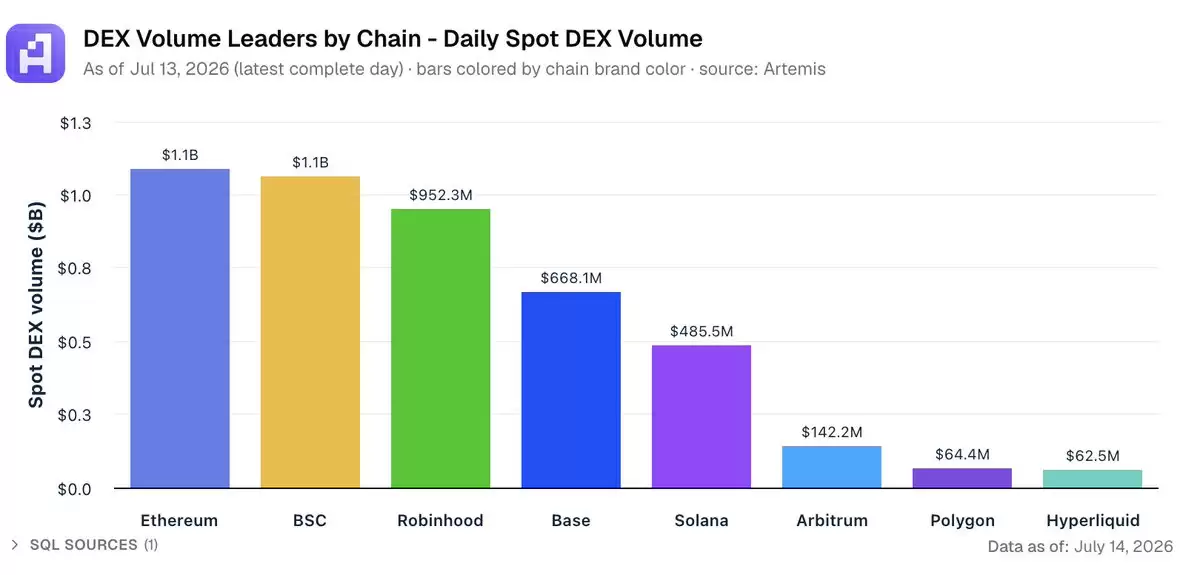
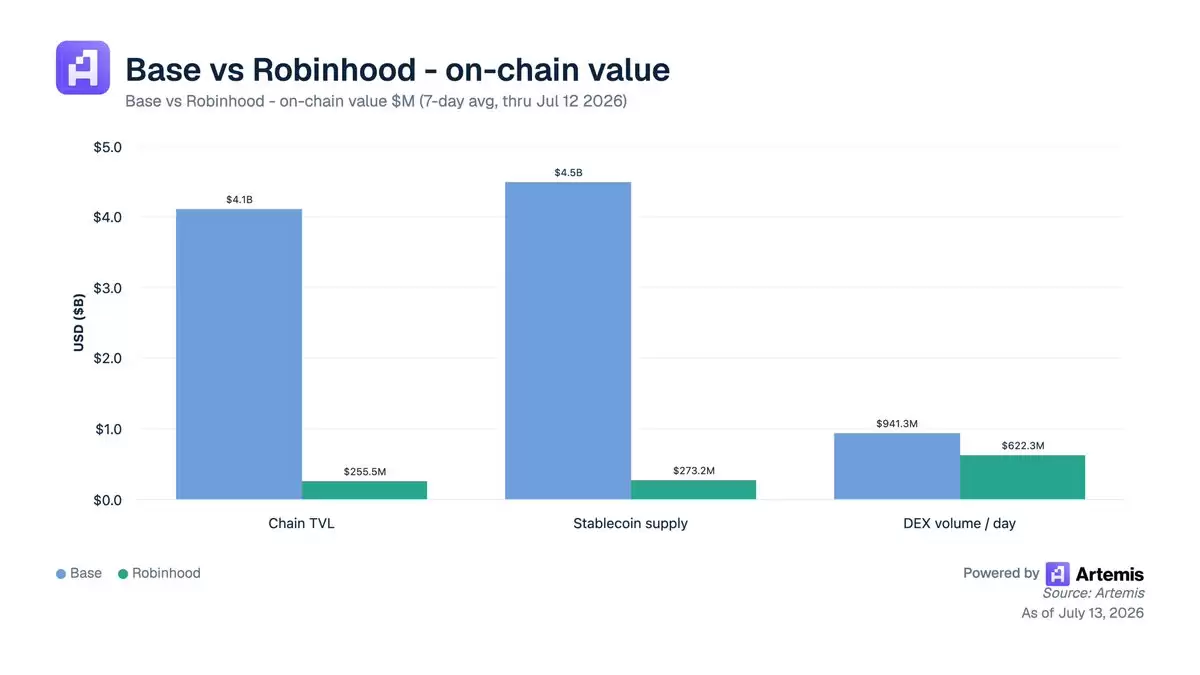
- 现货去中心化交易所(DEX)日均交易量突破 10 亿美元,在公链中排名第二;
- 稳定币流通规模约 3 亿美元;
- 链上年化手续费收入超过 4000 万美元;
- Morpho、Ethena、Uniswap 等项目带动链上锁仓总值(TVL)突破 3 亿美元。
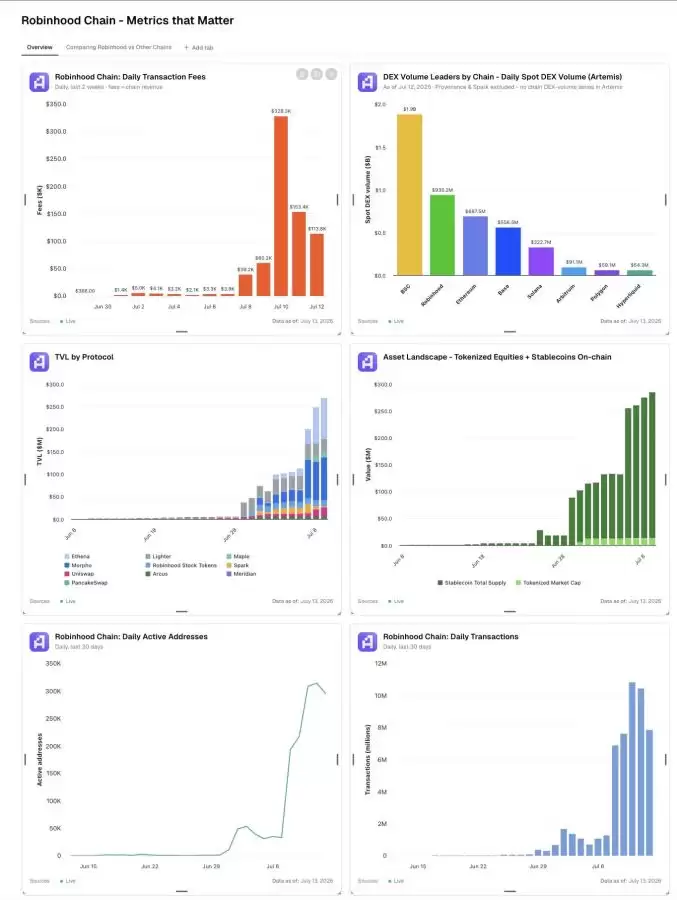
从链上活跃度、交易深度到资产沉淀来看,Robinhood Chain 的早期增长并不弱。对于一条仍处于发展初期的公链而言,这样的数据表现已经说明其具备一定的用户基础和市场关注度。
Robinhood Chain 增长背后,作者为何转向担忧
作者提到,其早在 2019 年便通过 @whalerock 参与 Robinhood 上市前一轮融资,并在 2020 年跟进报道 Coinbase 的 IPO 路演。在其看来,无论是加密市场还是股市,真正值得长期关注的,始终是具备长期价值的资产,而不是短期投机热点。
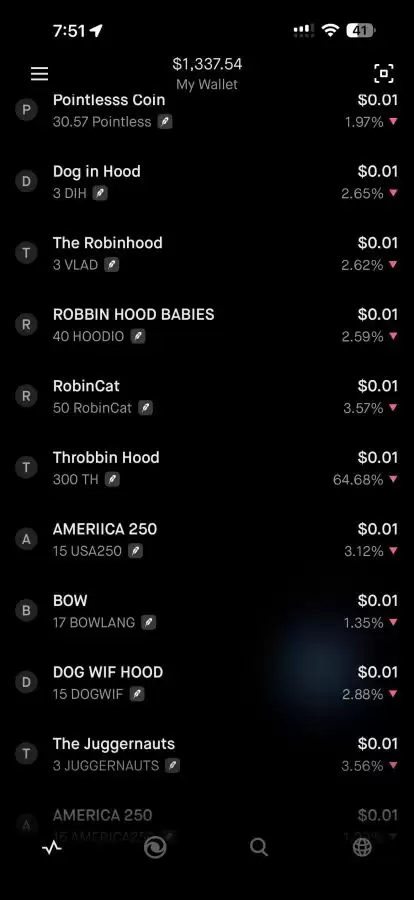
不过,上周打开 Robinhood 钱&包后,作者的直观感受却是震惊与失望:当前平台可交易标的中,几乎被各类 Meme 币占据。在小额买入少量 CASCHAT 后,短短三天内,钱&包便收到了大量随机且缺乏实际价值的代币空投,其中甚至包括名为「Pointless Coin(无意义币)」的代币。
不可否认,Robinhood 当前现货 DEX 的交易量位列全网第三。
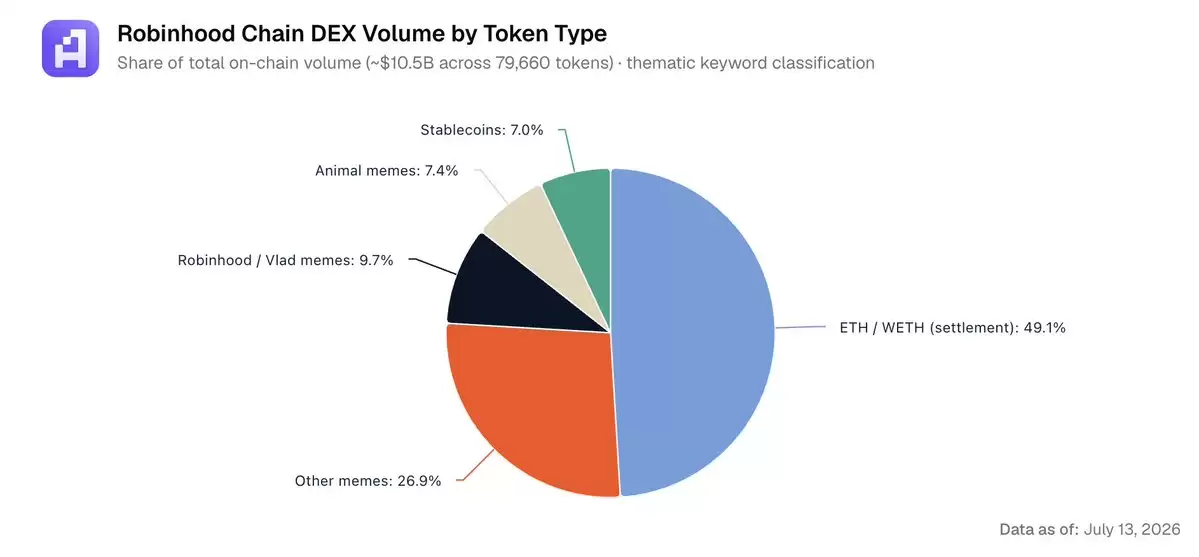
Robinhood Chain 是否正在被 Meme 币主导
问题在于,现阶段绝大多数交易量主要来自各类 Meme 币,包括动物题材 Meme 币、围绕 Vlad(Vlad Tenev,Robinhood 联合创始人兼 CEO)与 Robinhood 衍生出的 Meme 币,以及数量繁杂的通用型 Meme 代币。基于这一现状,作者提出了明确担忧:Robinhood 不应把这条公链塑造成一条以 Meme 币为核心的链。
相比之下,Coinbase 旗下 Base 链起步更早、体量也更大,Robinhood 在加密业务的发展路径上显然存在可借鉴之处。
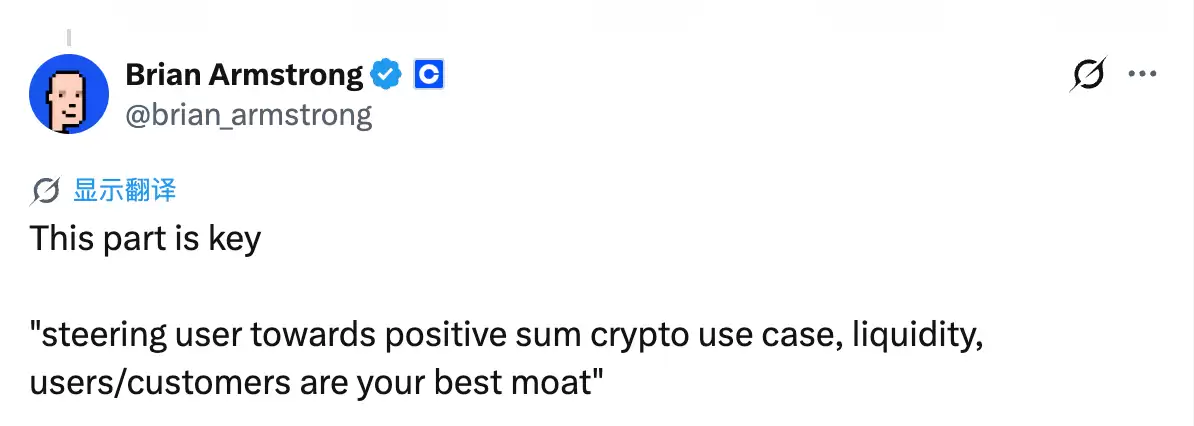
Brian Armstrong(Coinbase 联合创始人兼 CEO)也曾在公开回复中多次强调,应当引导用户更多关注具备真实价值、能够持续发展的落地型应用。
Meme 币起量是捷径,但未必是长期解法
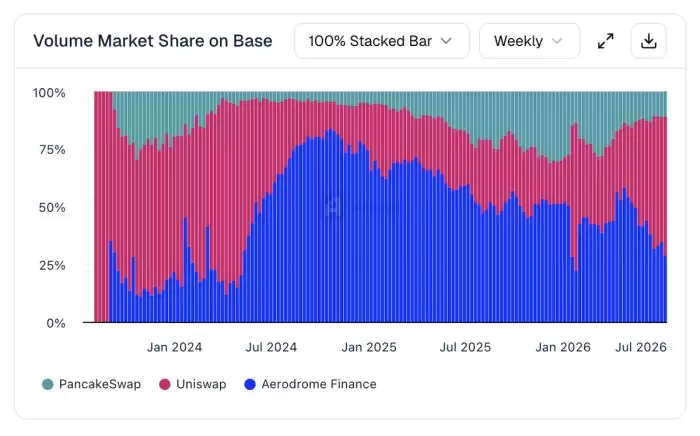
从平台运营角度看,Meme 币的吸引力并不难理解。它往往是获取早期用户、吸引做市资源、迅速拉升流动性与交易量的直接路径。市场中也存在一种常见逻辑,即“因 Meme 而来,因真实应用留下”。例如 Base 链上的 Aerodrome,就曾占据链上大部分交易量,并建立起相对可持续的商业模式。
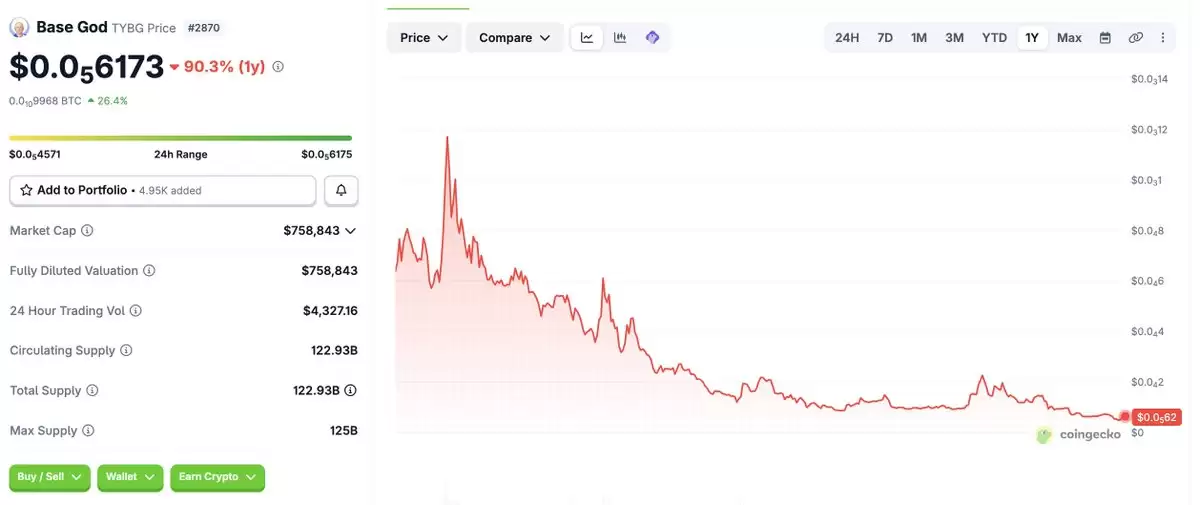
但另一面同样明显。Meme 币通常伴随更高波动,容易让大量用户在短时间内承受较大风险,也会进一步削弱外界对行业的信任。以 2024 年初在 Base 链发行的一批 Meme 币为例,今年其价格再度大幅回落,部分代币较高点最大跌幅达到 99%,普遍跌幅也在 90% 左右。
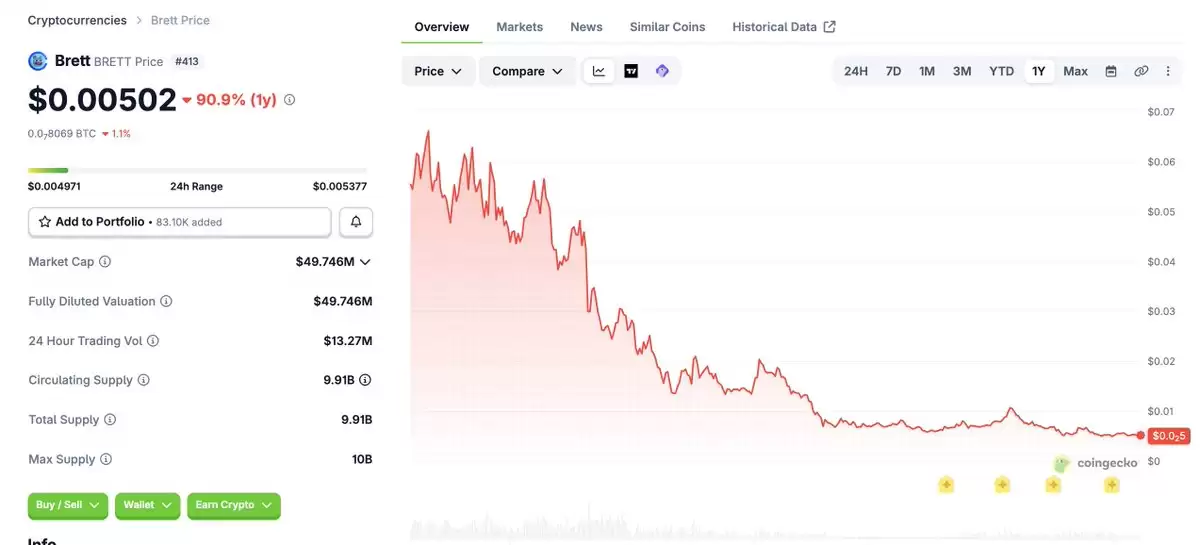
在作者看来,Meme 币缺乏长期生命力,不仅容易损害普通投资者利益,也会加剧散户对区块链的排斥情绪。若 Robinhood Chain 长期被 Meme 币主导,还可能进一步强化华尔街和大型对冲基金的既有印象:Robinhood 仍是一家依靠 2021 年 GME(GameStop)及 Meme 股票热潮迅速出圈的投机型交易平台。
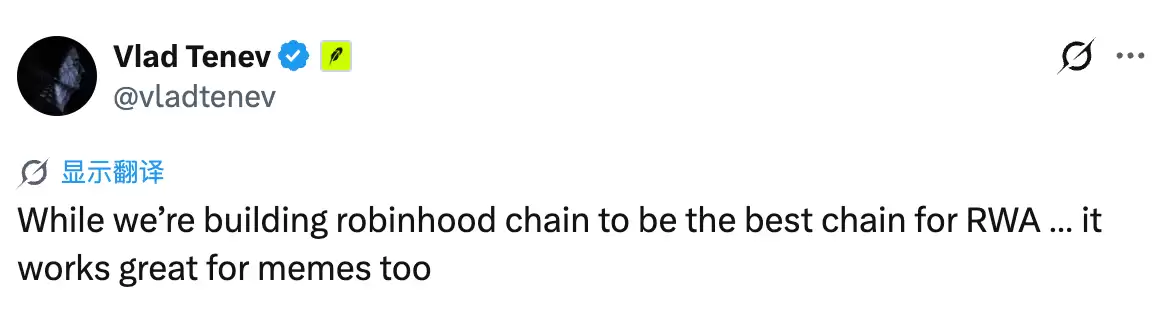
华尔街原本就难以完全客观看待 Robinhood 的品牌定位。因此,如果平台再次走向过度依赖投机热点的路径,确实可能重演 2021 年那种对品牌口碑形成冲击的局面。
Robinhood Chain 更值得押注的方向:RWA 与代币化股票
相较之下,作者认为 Robinhood 钱&包及其生态更应将流动性和资源向 Arcus(原 dYdX 团队打造的老牌头部永续合约 DEX)以及代币化股票赛道倾斜。在其判断中,Arcus 的核心愿景具有更清晰的长期价值:让全球任何人都能参与现货代币化股票交易。
而这类股票,本身也是过去十年才逐步兴起的新型资产形态。
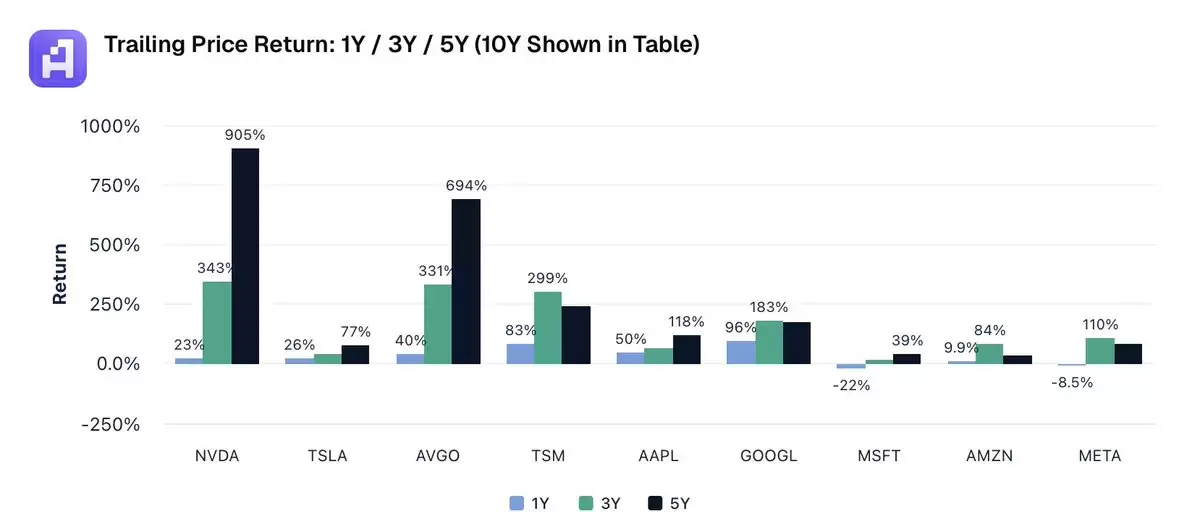
基于这一方向,作者呼吁 Robinhood Chain 将重点真正放在现实资产代币化(RWA)赛道,通过拓展金融服务边界,让更多投资者能够接触股票以及拟上市公司股权等资产形式。
Robinhood 加密业务的增长空间,可能在海外市场
从公司层面看,Robinhood 面临的一个重要隐忧在于,美国本土市场增长空间已相对有限。当前平台拥有 2700 万个入金账户,而机构预测到 2028 财年,账户规模大致仅增至 3100 万至 3200 万之间,增长弹性并不充裕。
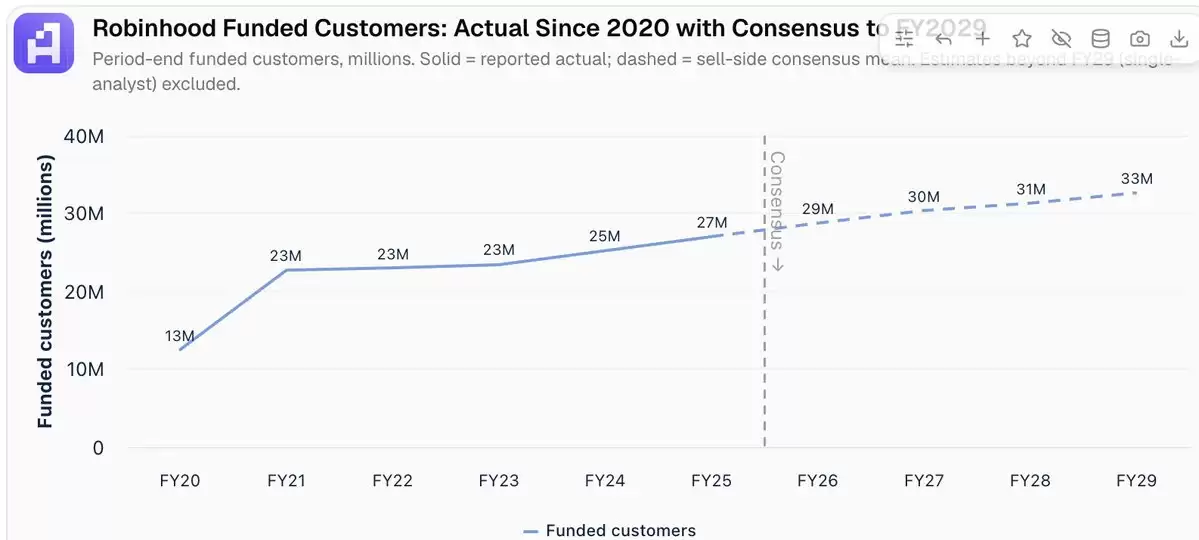
作者看多 Robinhood 的核心逻辑,在于其有机会借助 Robinhood Chain 触达超过 1 亿名海外新增投资者。通过公链,用户可参与 RWA、预测市场、稳定币、上市公司及 Pre-IPO 资产等方向,同时也能为链上应用持续提供新增流量入口。
其中,支持 7×24 小时不间断交易的代币化股票,被认为具备真实需求。以 trade.xyz 平台为参考,用户主要交易的是 SKHY 这类对应实体企业的资产,而相关企业年度真实营收高达 680 亿美元。
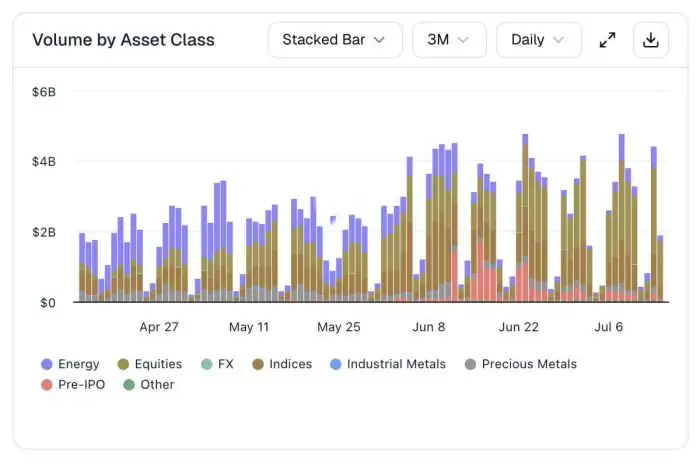
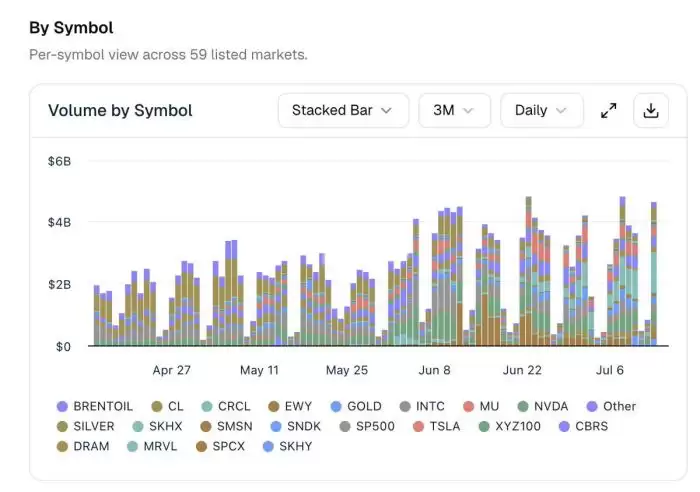
Robinhood Chain 未来想象空间:链上金融基础设施而非单纯 Meme 叙事
作者还进一步进行了测算:若依托 Robinhood Chain,到 2030 年公司月活跃用户达到 1 亿,而当前平台 ARPU(每位用户平均收入)约为 171 美元,考虑到海外用户更多通过链上手续费而非高佣金比例的 App 交易贡献收入,假设海外用户 ARPU 为 100 美元,则仅面向 C 端业务,2030 年收入就可能达到 100 亿美元,超过华尔街对其 2029 财年 87.8 亿美元营收的预测目标。
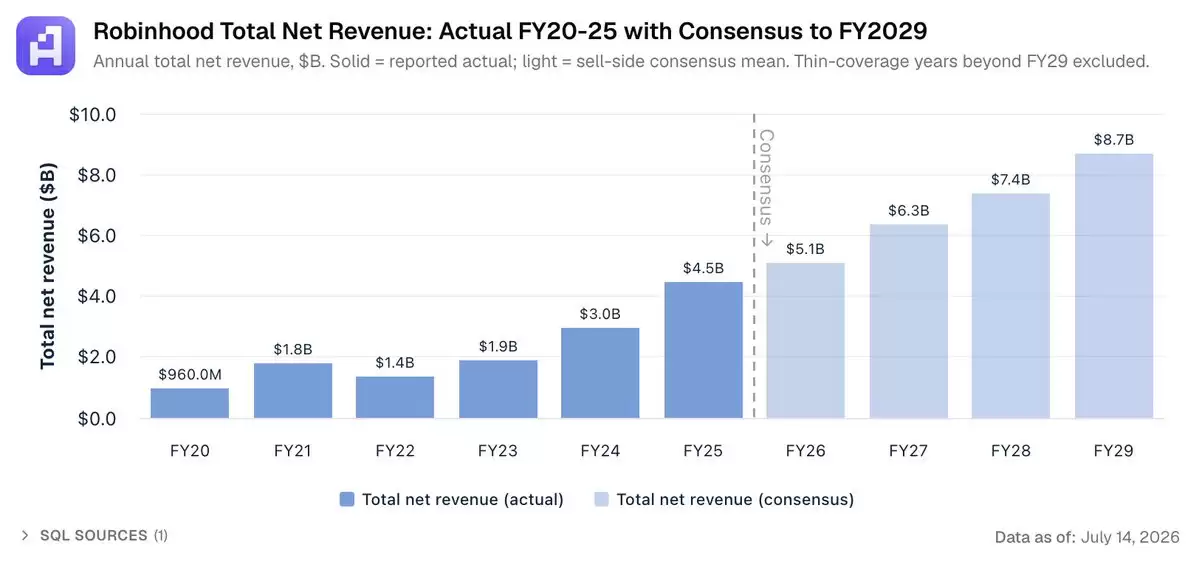
因此,作者将这一阶段视为 Vlad Tenev(Robinhood 联合创始人兼 CEO)与 Johann Kerbrat(Robinhood 高级副总裁、加密业务与国际业务总经理)面前的重要窗口期:借助资产代币化,让加密行业最初提出的“让全球用户更平等地获得金融服务”这一愿景具备更强的现实落地空间。
总结:Robinhood Chain 的关键抉择,不只是交易量高低
文章最后强调,Robinhood Chain 当前面临的关键问题,并不只是交易量增长速度,而是未来链上生态究竟由 Meme 币主导,还是由更具实际应用价值的资产代币化、稳定币与金融基础设施共同驱动。
对于任何公链而言,短期热度与长期建设之间,始终需要做出取舍。而这一选择,也将直接影响 Robinhood Chain 的品牌定位与后续发展路径。需要注意的是,加密资产市场波动较大,链上资产与新兴赛道均存在不确定性,相关判断仍应基于公开信息与长期观察。















