








Jupiter ICO 是什么?
在加密资产市场中,ico(initial coin offering)通常是指项目在代币正式流通前,面向市场公开发行代币,以完成早期募资并建立初始持有者结构的方式。
对项目方而言,ICO 往往是资金与社群的起点;对参与者来说,则意味着有机会在协议发展的早期阶段进入。
不过,无论是早期 ICO,还是后续出现的 IDO,长期以来都面临几项较为典型的结构性问题:
- 资讯不对称
- 分配机制不透明
- 发行平台与用户之间可能存在利益错位
在这种背景下,所谓的“公开募资”有时会流于形式,真正能够顺利参与的用户反而有限。
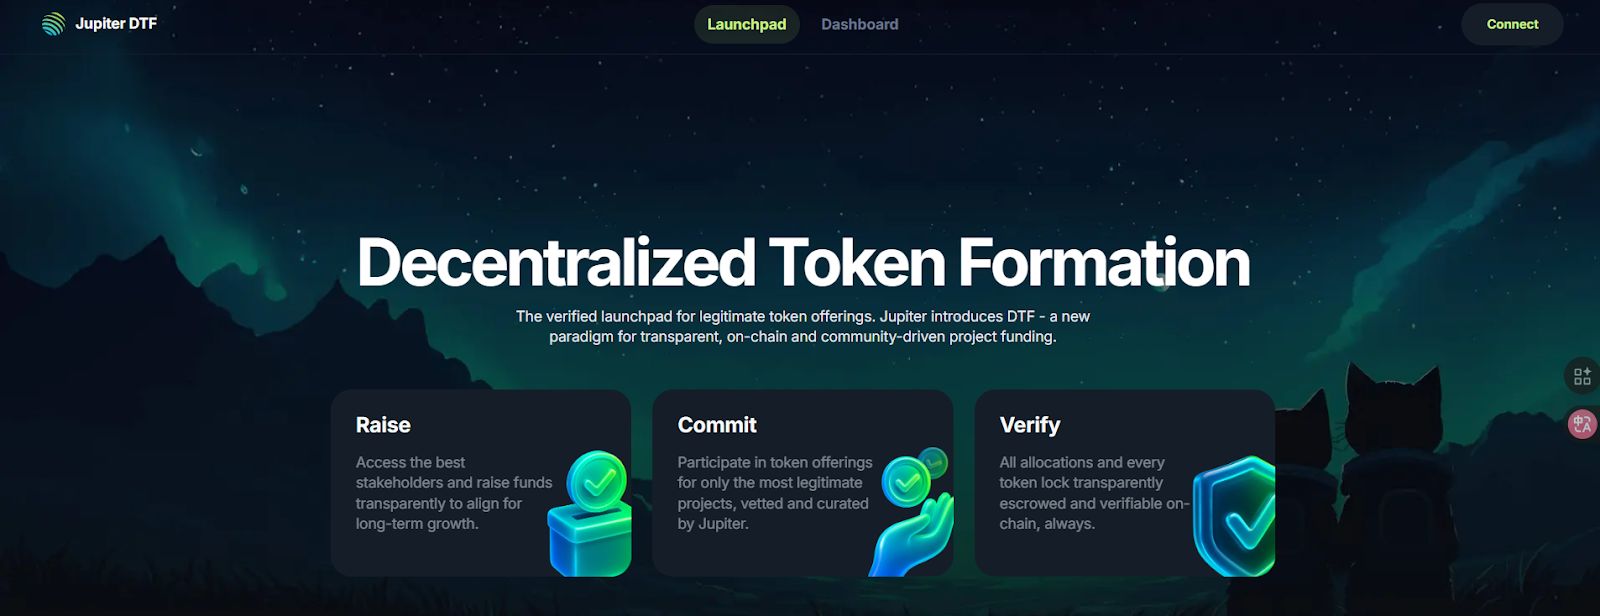
Jupiter 推出的 DTF(Decentralized Token Formation),正是在这一行业问题下被提出。
从本质上看,DTF 仍属于代币发行机制的一种,由 Solana 生态中的流动性协议 Jupiter 主导,并尝试通过更强调公平机制与链上透明度的方式,重构代币发行流程。
Jupiter 为什么要做 ICO?
作为 Solana 生态中重要的流动性与交易入口之一,Jupiter 长期处在资金流动的关键位置,但早期项目的价值发现与代币分配,很多时候仍由私募、白名单机制或中心化平台主导,未必发生在生态核心内部。
Jupiter 推出 DTF,目的在于把代币形成过程带回生态内核,由平台参与筛选、设计与执行,并尽可能向参与者公开关键流程。根据原有表述,项目方会与 DTF 团队密切协作,评估市场适配性、代币估值及透明度承诺,并据此设计更适合市场与未来代币持有者的发行方式。
Jupiter 做 ICO 的重点并不在短期收益,而是尝试建立一套可验证、可执行、可持续的代币形成流程,让项目、参与者与生态系统在早期阶段形成更高程度的一致性,为后续发展打基础。
首个 DTF 项目:HumidiFi(WET)及其特点
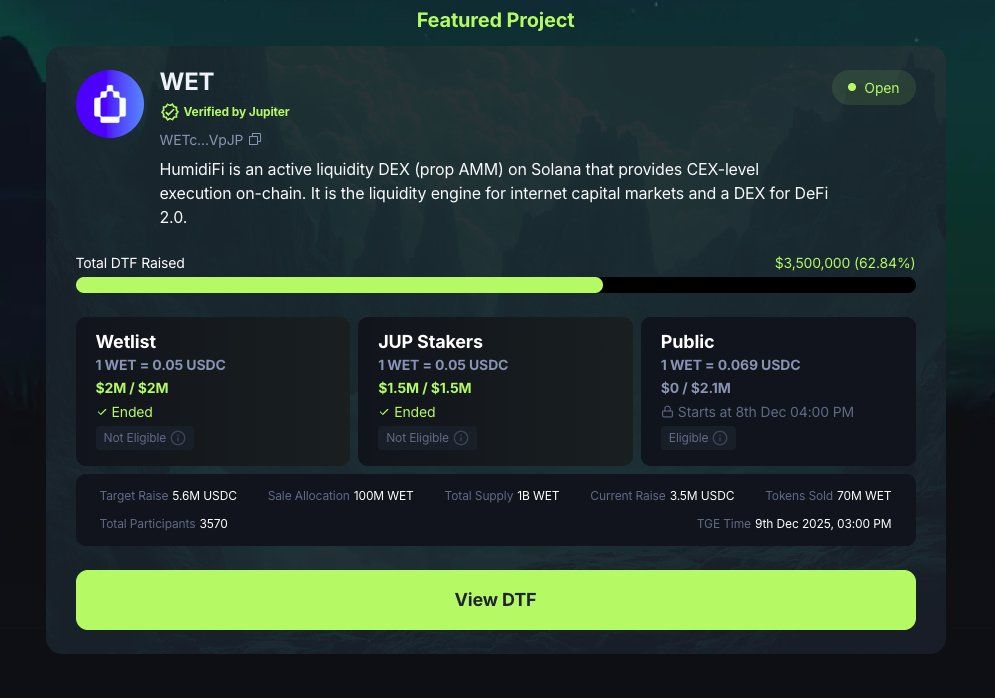
Jupiter DTF 的首期项目为 HumidiFi,其原生代币为 WET。按照原文信息,HumidiFi 是一个聚焦收益策略与资本效率的 DeFi 协议,目标是在风险可控的前提下,让链上资产更高效地参与不同收益策略,而不是停留在单一质押或流动性提供场景中。
在 HumidiFi 协议内,WET 不仅承担治理功能,也用于激励长期用户,并与协议成长进行绑定。通过 Jupiter DTF 发行时,WET 采用分阶段发行方式,包括白名单、$JUP 质押用户以及公众开放三个阶段,不同阶段对应不同认购价格。
发行完成后,剩余供应将通过 Jup Lock 锁定,并在 Solana 上建立流动性池,以确保代币上线后具备基础流动性。
对 Jupiter 生态而言,WET 作为首个 DTF 项目也具有验证意义。它不仅测试了 DTF 的筛选与透明流程,也让 Jupiter 用户较早接触到一个经过审核的 DeFi 协议项目。
HumidiFi 的核心架构
HumidiFi 是一个面向 Solana 设计的流动性与报价协议。其系统架构从一开始就以高吞吐、低延迟与并行执行为前提,目标是在高速链上环境中提供相对稳定且可持续的交易体验。
- 专有报价引擎:HumidiFi 采用专有的报价与流动性引擎,而不是完全开源的 AMM 模型。原文指出,公开的造市逻辑更容易被机器人与对抗性资金利用,进而影响一般用户的成交品质。
- 链下 Oracle 驱动报价更新:HumidiFi 结合由高频交易模型驱动的链下 Oracle,持续向链上系统输入市场数据,以实现市场报价的即时更新。
- 深度结合 Solana 性能特征:依托 Solana 的并行执行与账户模型,HumidiFi 能在毫秒级完成交易确认,并在高波动环境下维持较顺畅的交易体验。
WET 在 Solana 生态的成交量占比(近 30 日)
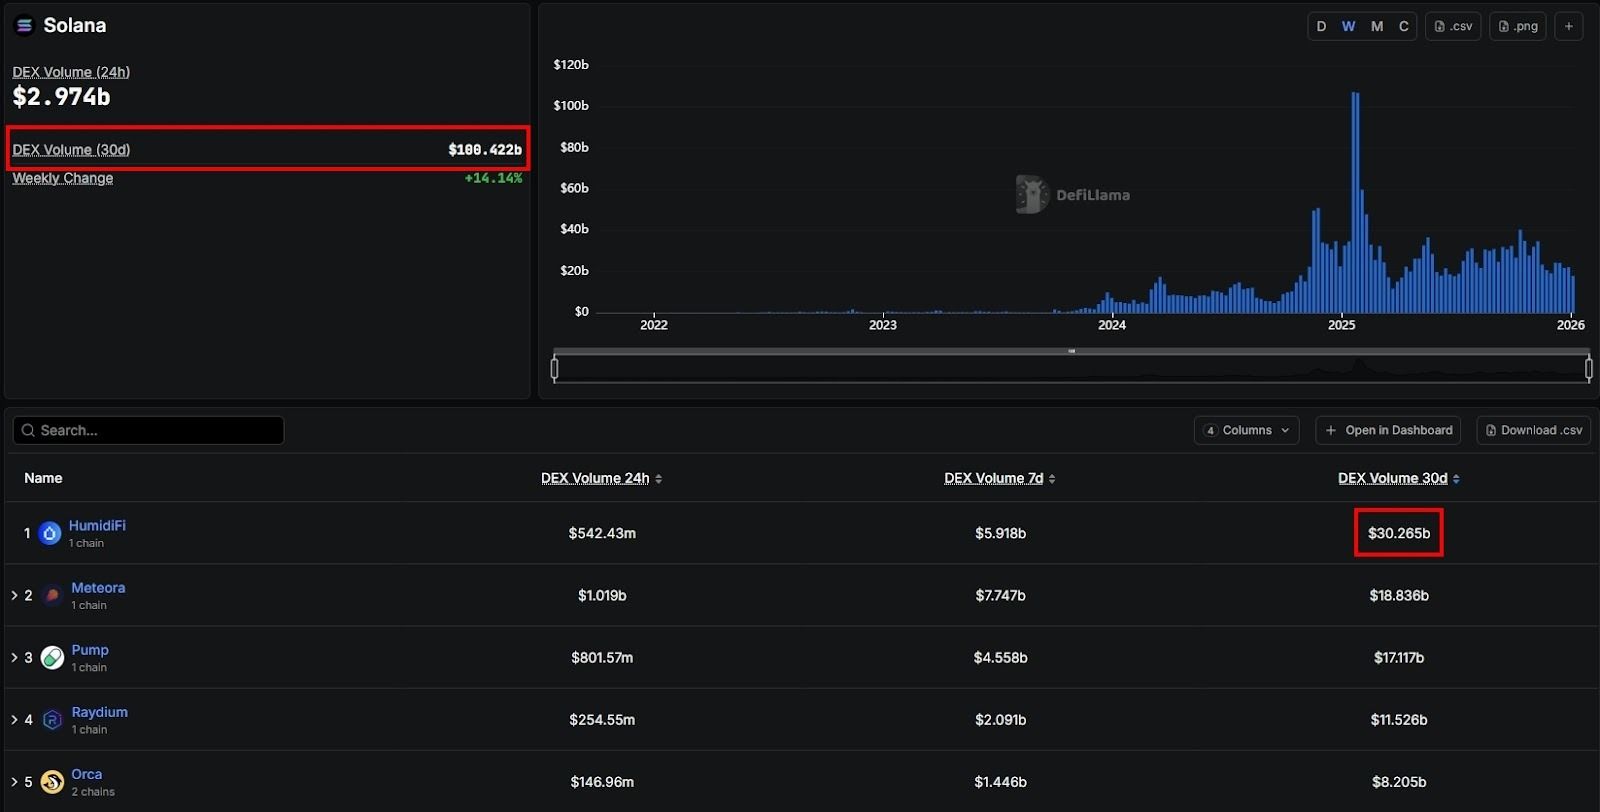
根据文中引用的 DeFiLlama 数据,HumidiFi(WET)在 Solana 生态近期交易活动中占据了较高比重。过去 30 日内,Solana 全链去中心化交易所(DEX)累计成交量约为 1084 亿美元,其中 HumidiFi 协议贡献约 302.65 亿美元,占比接近 28%。
这一数据说明,在对应统计周期内,WET 所在协议不仅具备较高交易活跃度,也在阶段性上成为推动 Solana DEX 成交量的重要来源之一。
从结果来看,这样的占比使 WET 在 Solana 生态交易热度中处于较靠前位置,也反映出市场对 HumidiFi 协议早期采用情况的关注度。对于 DTF 首发项目而言,这一表现具有一定指标意义。
WET 发行后价格表现与倍数(DTF → 开盘后)
从原文给出的交易数据来看,WET 在 DTF 结束后的市场反应较为明显。开盘后约 15 分钟,价格约在 0.15 美元附近;相较于 Whitelist 与 JUP Stakers 的 0.05 美元定价,约为 3 倍;相较于 Public 阶段的 0.069 美元,则约为 2.17 倍。
随后价格波动进一步推动 WET 在短期内触及 0.3404 美元,相当于早期定价的 6.8 倍(WL/Staker)与 4.9 倍(Public)。原文认为,开盘初期的快速上行,使首期 DTF 体现出较明显的市场定价效果,也说明早期流动性对代币形成阶段的重要性。
需要注意的是,上述内容仅为对历史数据的整理,不构成对后续价格走势的判断。

WET 币(HumidiFi)基本资讯表
| 项目 | 信息 |
| 名称 | HumidiFi |
| 币种代号 | $WET |
| 市值 | 约 4040 万美元(US$40.4M) |
| 完全稀释估值(FDV) | 约 1.75 亿美元(US$175.68M) |
| 市值排名 | #493(依 coinmarketcap 即时排名) |
| 类别 | 基础设施 |
| 发行公链 | Solana 主网 |
| 流通供应量 | 约 2.3 亿颗(230M WET) |
| 总供应量 | 约 10 亿颗(1B WET) |
| 最大供给量 | 约 10 亿颗(1B WET) |
| 官方推特 | humidifi |
| 官方网站 | humidifi.xyz |
Source:coinmarketcap(截至 2026 年 1 月)
WET 币(HumidiFi)代币经济学
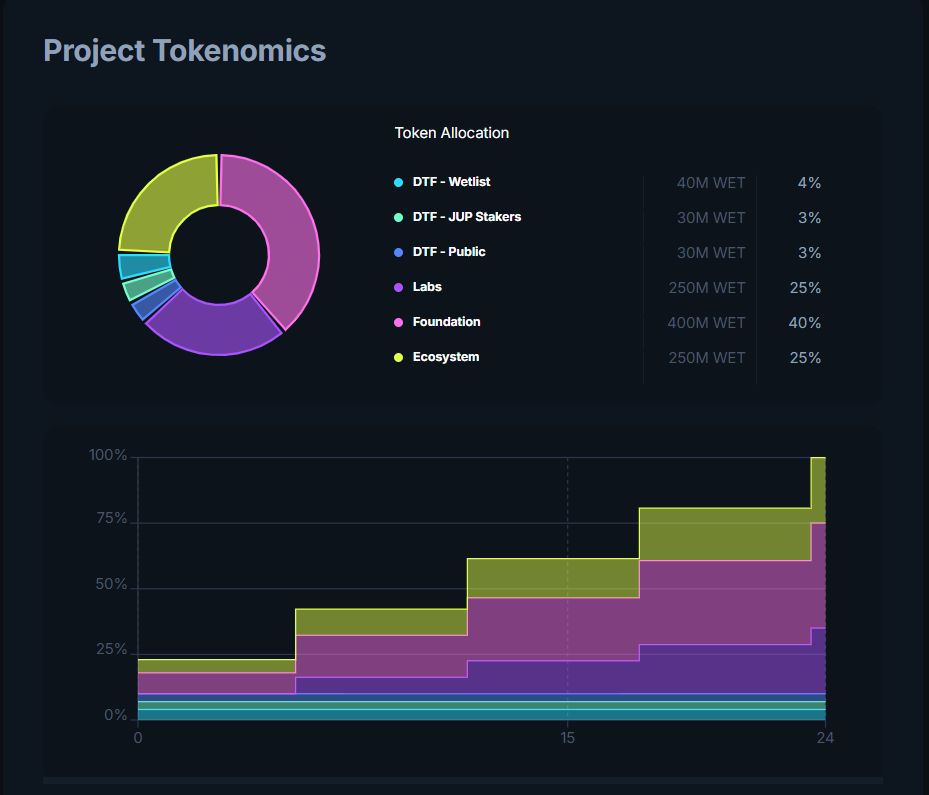
根据 Jupiter 团队公开更新,WET 的代币分配比例已经完成调整。整体思路是让不同参与群体之间的配比更均衡,并在发行初期建立相对明确且可验证的供应结构。WET 总供应量为 10 亿颗,分配如下:
- DTF – Waitlist:4%(40M WET),提供给早期名单用户。该比例由原先的 6% 下调至 4%,目的是让整体供应更平均,避免早期集中度过高。
- DTF – JUP Stakers:3%(30M WET),用于 Jupiter 生态中的质押参与者,使既有社群在代币形成过程中拥有明确参与份额。
- DTF – Public:3%(30M WET),面向一般用户的公开阶段,比例与 JUP Stakers 相同,体现 DTF 在制度设计上强调“平衡参与”的原则。
- Labs:25%(250M WET),作为协议研发与产品维护的重要资源,用于技术开发、基础设施建设与长期策略投入。
- Foundation:40%(400M WET),为当前占比最高的类别,主要用于治理架构、长期激励与协议策略储备,以支持项目在不同市场环境下持续推进。
- Ecosystem:25%(250M WET),用于生态扩展,包括 Solana 应用集成、市场深度提升、策略合作及其他有助于强化协议可用性的建设。
DTF 首期发行中的争议与挑战
作为 Jupiter DTF 的首个项目,HumidiFi(WET)的发行不仅是一次代币销售,同时也是整套机制的首次实战测试,而争议也在这一过程中逐步出现。
DTF 采用先到先得的公开参与机制后,很快出现大量机器人与自动化脚本涌入的情况。由于机器人具备更快提交速度与更高频参与能力,实际占据了相当比例的申购额度,导致不少普通用户即使准时参与,仍未成功获得分配。
这一结果迅速引发社群讨论,也有人质疑团队是否存在老鼠仓行为。与此同时,这一事件也暴露出开放式 ICO 设计中的长期矛盾:开放程度越高,抵御自动化抢占行为的难度往往也越高。
在意识到最终分配结果与原本“广泛参与”的目标存在偏差后,Jupiter 团队选择重新调整发行时程,并尝试在智能合约中加入参与限制。
不过,在调整过程中,发行时间多次延后,市场一度处于信息不确定状态。对部分参与者而言,这种反复延后本身也带来了额外的不确定性与信任成本。
原文还提到,在后续阶段中,最后一个阶段曾在未预告的情况下重新开放,导致部分用户错过参与时间点,这也进一步加剧了争议。
WET 在 Jupiter 生态中的角色
首先需要明确的是,WET 并不是 Jupiter 生态的核心资产,也不是用来直接强化 Jupiter 既有产品的代币。HumidiFi 本身是一个独立项目,其代币价值最终仍取决于协议能否在 Solana 上建立可持续的流动性与交易需求。
对 Jupiter 而言,让一个对性能与市场品质要求较高的项目作为首发,本身就是一种策略选择。HumidiFi 的产品定位意味着,DTF 不仅要完成代币销售,还必须在 TGE 阶段同步处理流动性配置、交易可用性与市场承接能力等问题。
这也使 DTF 无法仅停留在“发行平台”的角色上,而必须直接面对真实市场环境中的执行压力。
从生态角度看,WET 的出现也代表 Jupiter 正在尝试建立新的定位:不仅是交易与流动性的入口,也希望成为代币诞生过程中的制度提供者。
Jupiter DTF 的优势与限制
从机制设计看,Jupiter DTF 的确在若干关键环节上尝试修正传统 ICO 的常见问题。例如,代币分配与归属条件上链、TGE 即提供流动性、剩余供应透明锁定等设计,都有助于降低信息不对称。
不过,首期发行同样暴露了现实层面的执行挑战。机器人抢占额度、发行时间多次调整,以及实际开放节奏带来的不确定性,都说明即便机制本身强调透明,如何实现更公平的参与,以及如何稳定执行细节,仍然是 ICO 模式中最难处理的部分。
从这一点来看,Jupiter 对 DTF 的定位显然不只是一次性的营销动作,而是一次更接近制度实验的尝试。
结语
Jupiter 通过 DTF 推出 ICO,并不是为了回到过去那种低门槛、弱约束的募资模式,而是试图在公开市场中重新建立一套更可验证的代币发行秩序。
这套机制目前仍不完美,首期发行也暴露出执行层面的摩擦与客观限制。DTF 能否成为新一代 ICO 的参考模板,仍有待后续项目继续验证。
但可以看到,Jupiter 已经选择了一条更公开、执行难度也更高的路径。相较于单个代币的短期表现,更值得持续观察的,或许是这套机制在每次发行之后是否真的变得更成熟。
如果 ICO 要重新回到市场视野,那么它更应该回到可验证的规则层面,而不只是停留在叙事层面。






















