





usdt 凭借在全球范围内的广泛流通和庞大的资产规模,已稳居离岸市场核心流动性工具的地位。然而,围绕 tether 的争议从未停歇:为何它被视为行业事实上的“央行”?美国监管对其态度为何如此暧昧——既未彻底打压,也未给予明确背书?tether 的存在对美国金融市场究竟意味着什么?在这场博弈中,它的破局点又在哪里?
Tether 的商业逻辑:一门极致的生意
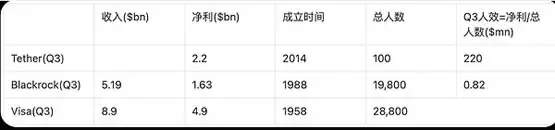
截至第三季度,Tether 资产总额高达 1250 亿美元,其中约 1020 亿美元投资于美国国债。当季净利润达到 20 亿美元,全年累计利润更是高达 77 亿美元。作为对比,BlackRock 当季利润为 16 亿美元,Visa 为 49 亿美元,而 Tether 的员工人数不足前两者的百分之一,人均效能高出百倍。这种极高的人效比,揭示了其商业模式的独特性。
Tether 的崛起并非一蹴而就,而是源于对真实痛点的精准捕捉。起初,交易所普遍缺乏结算工具,Bitfinex 推出 USDT 作为记账单位(Unit of Account, UoA),解决了交易结算难题。2019年,Justin Sun 敏锐察觉到稳定币跨链转账的需求。当时 ETH 转账昂贵且缓慢,而 Tron 网络成本低、速度快。通过大规模补贴 TRC20-USDT 的充提手续费(用户可享受 16%-30% 的收益),Tether 成功将 USDT 打造为交易所间转账的媒介(Medium of Exchange, MoE)。随后,USDT 进一步进化,在恶性通胀国家成为价值存储(Store of Value, SoV),在灰色地带充当交易媒介,最终演变为“影子美元”。这三次场景跃迁,推动 Tether 随市值与流动性同步扩张。
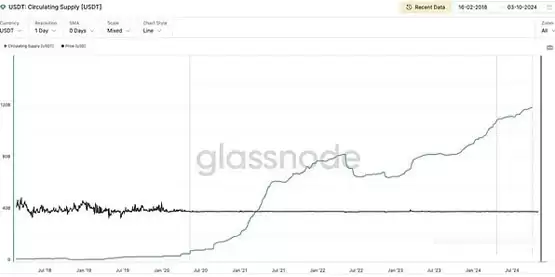
目前,Tether 超过 80% 的资产投资于美债,使其具备类似美国政府型货币市场基金的特征:高安全性与高流动性。作为价值存储,其安全性优于银行存款。银行存款面临银行资产端风险(如 SVB 破产波及 USDC),而国债被视为最低风险资产。同时,Tether 优于传统货币基金,因为后者仅作为理财产品,不具备货币结算功能。Tether 的高人效正源于此:USDT 作为 MoE,极大降低了货币流通摩擦,其效率远超现有跨境结算渠道。作为名义上的“影子美元”和最强共识的 UoA,全球各类渠道和兑换平台实际上都在免费为 Tether 铺设全球网络。
这就是货币生意的魅力。Tether 融合了支付、结算和资产管理功能,成为加密行业事实上的“美联储”。这种网络效应随流动性扩大而增强,绝非通过分发 5% 的收益或 Token Vampire Attack 就能轻易颠覆。这也解释了为何 PayPal 要发行稳定币——随着其业务扩张,资金沉淀与结算需求日益增长,稳定币成为最佳载体。那么,美国的银行与货币基金是否会眼红这门生意?
从“大而不倒”到“深而不倒”
理论上,美国监管轻易就能切断 Tether,因其美债托管高度中心化,且自 2021 年遭司法部调查后,案件已移交至纽约南区联邦检察官 Damian Williams 手中(他经手了包括 SBF 案在内的高阶加密犯罪案件)。然而,监管层“不想”动手,主要原因有二:
首先是美债市场的流动性风险。Tether 持有 80% 的美债,若监管极端限制导致其被迫大规模抛售,可能引发美债市场动荡甚至崩盘。这是“大而不倒”的逻辑。
其次是 USDT 作为“影子美元”的全球渗透。在高通胀地区,它是价值存储;在受制裁或资本管制地区,它是地下交易媒介;在灰色地带,它无处不在。USDT 使用场景越广,其反脆弱性越强。这是“深而不倒”的逻辑。

对此,美联储乐见其成。明面上,美联储致力于物价稳定与充分就业;深层则在于巩固美元霸权,掌控全球资本流动。USDT 和 USDC 的广泛流通,实际上帮助美元扩展了离岸流动性。USDC 作为合规的美元出入金通道,而 USDT 则通过其广泛的地下银行网络和灰色汇款服务,将美元渗透至全球角落。这为美元流通和跨境支付提供了便利,进一步巩固了美国在全球金融秩序中的主导地位。
Tether 面临的监管阻力
尽管 Tether 客观上助力了美元霸权,但其与美国监管机构的博弈依然存在。正如 Hayes 所言:“Tether 可以在一夜之间被美国银行系统关闭,即使它完全合规。”阻力主要来自三方面:
第一,Tether 无法配合美联储货币政策。作为完全储备型稳定币,它不随美联储政策调整流动性,无法参与量化宽松或货币收紧。这种独立性虽提升了信用,但也使美联储难以通过它实现政策目标。
第二,财政部警惕其对美债市场的冲击。若 Tether 因突发事件崩溃,大规模抛售美债将给市场带来巨大压力。10 月 29 日的财政部借款咨询委员会上,已讨论通过直接代币化美债来减轻 USDT 对美债市场的影响。
第三,Tether 挤压了传统金融机构的生存空间。稳定币的高流动性和收益吸引了大量用户,挑战了银行的存款吸收能力和货币基金的吸引力。Tether 过于赚钱,促使传统金融入场。今年四月提出的 Lummis-Gillibrand 支付稳定币法案,鼓励银行与信托机构参与稳定币市场,便是明证。
Tether 的发展史是一部监管套利下的奋斗史。如今,它已具备与旧势力抗衡的实力。任何突破性创新,本质上都是对过去权力与利益结构的再分配。
迈向超主权货币体系
要超越美元体系,Tether 的未来不仅在于维持支付与流动性角色,更在于构建真正的超主权货币体系。关键在于与 BTC 的深度绑定。2023 年,Tether 将利润的 15% 用于配置比特币,这不仅是资产储备多元化,更使 BTC 成为支撑其稳定币生态的重要基石。
未来,随着 Tether 支付网络的扩展和 BTC 作为超主权货币地位的深化,我们有望见证全新的金融秩序。
革命往往始于边缘,在旧时代信念衰败的裂缝中萌芽。对罗马的崇拜曾让罗马文明主宰世界,成为一种“自我实现的预言”。新神的诞生或许随机,但旧神的黄昏已注定。












