


6 月,外国投资者向美国金融市场合计净流入 1335 亿美元,但同期减持了 290 亿美元短期国库券。
这两组数据反映出同一时期内明显分化的资金流向:流入美国市场的资金主要配置在股票资产,而对美国政府债务的需求则明显偏弱。外国买家当月购入 1814 亿美元美国股票,但仅买入 68 亿美元长期国债;在短端债券市场,常被视为现金管理工具的短期国库券则遭到减持。
这一分化现象,也解释了为何稳定币会被纳入美国政府的债务应对思路。Tether、Circle 等稳定币发行方,通常会将支撑代币价值的大部分储备资产配置在短期国库券及同类高流动性资产上。如果海外买家持续减持国库券,体量不断扩大的稳定币行业,可能成为另一类具有规模潜力的需求来源。6 月的数据说明这一行业已具备一定承接能力,但近期稳定币增发规模有限,尚不足以单独解释当月 290 亿美元的抛售规模。
外国投资者更偏向股票配置,短期美债需求走弱
美国财政部国际资本报告(TIC),是追踪美国与全球其他地区资金往来的月度统计。该报告既覆盖证券买卖,也纳入短期银行资金流动,因此表层的总流入或总流出数据,往往会掩盖不同资产类别之间的实际配置差异。
6 月海外投资者的资金流向可以概括为:
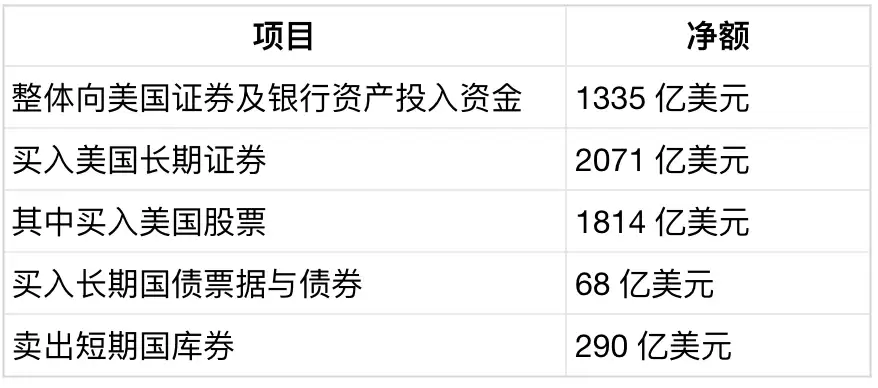
之所以股票买入规模达到 1814 亿美元,却高于整体 1335 亿美元的净流入总额,是因为总数据本身是多项资金流入与流出相互抵消后的结果。国库券减持以及银行资产负债表项下 344 亿美元的资金流出,抵消了部分股票买盘;与此同时,美国居民通过买入境外证券,也向海外输出了一部分资本。
尽管 TIC 的统计口径较为复杂,但核心结论并不难理解:外国投资者仍在持续配置美国资产,且明显偏向美国企业股权;相比之下,他们对美国政府债务的配置意愿偏弱,尤其是在短期债务品种上呈现出资金撤离。
短期国库券是美国政府发行的一年期及以内债务工具。由于到期时间短、流动性强、变现效率高,这类资产通常被视为接近现金的配置工具,因此长期受到各国央行、企业、货币市场基金以及稳定币发行机构的青睐。
海外机构持有的美国短期国债规模,从 5 月约 1.43 万亿美元降至 6 月约 1.40 万亿美元。按此计算,6 月减持规模约相当于 5 月持仓的 2%。这也是连续第二个月出现减持:5 月外国投资者抛售 435 亿美元,6 月再减持 290 亿美元,两个月累计减持约 725 亿美元。
现有数据无法直接说明抛售背后的具体原因,既可能只是常规现金管理操作,也可能意味着配置偏好转向其他资产类别。综合观察可以看到,海外资金对美国市场采取了更为分化的策略:一边增持股票,一边缩减国库券持仓,但总体上资金仍然是净流入美国。需要注意的是,财政部部分国别数据基于托管登记统计,未必能够完全反映资产最终持有人的实际所属国家。
稳定币如何把数字美元需求转化为国库券配置
稳定币与国库券之间的关系,可以通过一个简单流程理解:用户向发行方支付 1 美元,获得 1 枚美元稳定币;而发行方需要承担未来赎回 1 美元的兑付义务,因此通常会把储备资金配置在可以快速变现、流动性较高的资产中。短期国库券正符合这一要求,因为市场上很难找到能在流动性和变现效率上与其相当的替代资产。
当发行方买入国库券后,用户对数字美元的需求,实际上就间接转化为对美国政府债务的需求。用户本身无需证券账户,也不需要直接参与美国财政部相关投资渠道,储备资产的配置工作由稳定币公司在后台完成。
《GENIUS 法案》正式确认了这一运作框架。根据法案要求,受监管的支付型稳定币必须持有高流动性储备。美国财政部于 8 月 17 日发布的拟议规则,则进一步细化了联邦层面的监管框架,将现金、短期美债以及相关回购协议列为优先认可的储备资产。
该法案的意义在于,为美元稳定币建立联邦监管路径,同时将储备资产结构与准入细则的制定,交由监管机构进一步明确。
Tether 的储备规模足以体现头部稳定币发行机构的市场体量。其二季度鉴证报告显示,Tether 直接持有的短期国库券规模达到 1149.6 亿美元,另有 256.2 亿美元的隔夜及定期回购头寸。若仅作体量对比,6 月外国投资者减持的 290 亿美元短期国库券,大致相当于 Tether 直接国库券持仓的四分之一。
不过,这一对比仅用于衡量规模。TIC 报告的数据并不能证明,海外机构卖出的债券是由 Tether 或其他稳定币发行方直接承接。
USDC 的发行方 Circle 也采用类似的储备逻辑。根据其储备披露文件,绝大多数 USDC 储备存放于 Circle 储备基金,该基金由贝莱德管理,属于政府货币市场基金,可配置现金、短期国库券以及隔夜美债回购产品。
虽然 Tether 与 Circle 在储备架构上存在差异,但两者的共同点在于:都将市场对数字美元的需求,转化为对美元类现金资产的配置需求。
稳定币为何被视为潜在的美债需求补充力量
从这一机制出发,也就不难理解美国政府为何对稳定币寄予较高期待。对于境外用户而言,持有和转移美元稳定币,并不需要直接购买美债;但稳定币发行方在储备管理中,会把相应资金投向国库券或回购市场。结果是,美元在海外流通的同时,相关储备形成的买盘需求又回流至美国金融体系。
不过,这套机制只有在稳定币流通规模继续扩大,或发行方主动调整储备结构、置换其他资产时,才会形成新增的美债买盘。根据 Tether 数据,二季度末 USDT 流通量为 1846 亿美元,较一季度末仅增加约 4.46 亿美元。DefiLlama 数据显示,截至 8 月 21 日,全市场稳定币总规模约为 3021 亿美元,近 30 日小幅下降 0.14%。
这意味着,虽然稳定币确实具备将美元需求转化为短期美债需求的机制,但在当前增量有限的背景下,其对短期国库券市场的边际支撑作用仍需结合实际发行规模与储备变化来观察。市场数据具有阶段性,相关影响也应放在更长周期内审视。
















