




7月22日,市场研究机构omdia发布2026年第二季度印度智能手机市场分析报告。数据显示,当季印度智能手机总出货量为3390万台,同比下滑13%,行业整体面临显著需求疲软;但vivo以630万台出货量、18%的市占率稳居第一,持续领跑该国智能机市场。
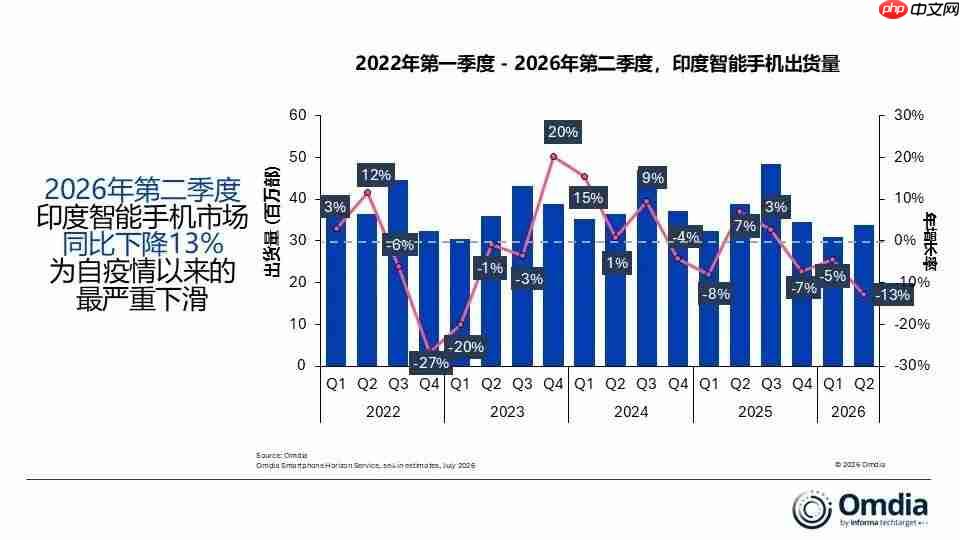
图源 市场调研机构Omdia 下同
此次行业收缩源于多重不利因素共振:AI算力爆发式增长挤占NAND与DRAM产能,导致存储芯片供应紧张、价格持续攀升,传导至终端引发全价位段机型多次提价,直接抑制消费者购买意愿;叠加印度卢比汇率走弱、通胀压力高企,居民非刚性支出明显收缩,大量用户推迟换机计划,转而等待年底排灯节等大型促销节点;加之夏季线下零售客流持续低迷,渠道商普遍采取保守备货策略,进一步拖累整体销量表现。
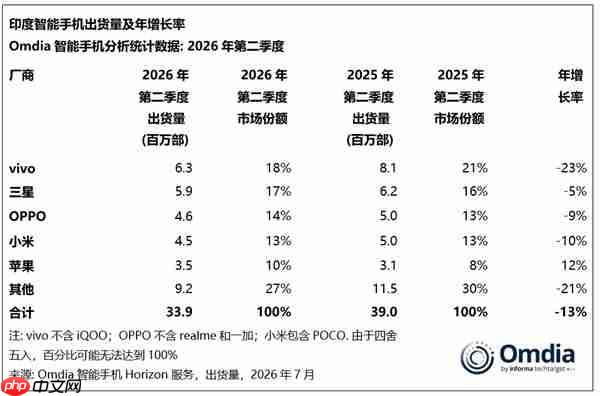
品牌阵营格局趋于稳定,vivo以小幅领先优势压制三星。三星本季度出货590万台,市占率17%,位居第二,主要依靠Galaxy A07与A17等高性价比机型拉动销量,并通过以旧换新补贴及经销商分期金融支持稳固渠道信心;OPPO与小米分别以460万台和450万台出货量位列第三、第四;苹果出货350万台,排名第五,是前五品牌中唯一实现同比正增长的企业,凸显其在高端市场的周期韧性。
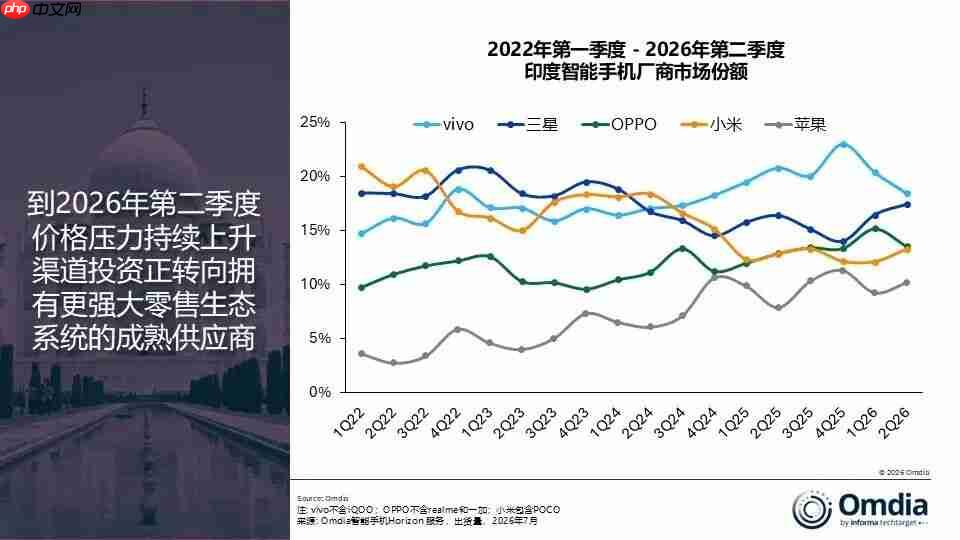
针对涨价对入门级市场的冲击,vivo主动优化产品结构:收缩低端产品线,聚焦Y11 5G与Y21 5G两款主力机型打造爆款效应;同步推出V70 FE版本,下探V系列中端价格带,精准切入印度主流的1万卢比价位区间;依托覆盖广泛、响应高效的线下分销网络夯实基本盘——尽管自身出货量同比减少23%,仍牢牢占据市场首位。
Omdia对后续走势持审慎态度,预计2026年全年印度智能手机市场将延续两位数下滑态势。当前高位运行的存储成本短期内难见缓解,终端售价缺乏下行空间,整机价格回归合理水平最早或延至2027年上半年。
编辑点评:作为全球第二大手机消费国,印度正经历供应链成本上行与宏观环境承压的双重考验,千元级入门市场首当其冲。vivo逆势稳坐头把交椅,关键在于清晰的产品梯队布局与长期深耕构建的线下渠道护城河;但其出货量大幅回落也折射出国产厂商过度倚重低价走量模式的结构性风险。相较之下,三星凭借垂直整合能力与灵活金融工具展现抗压能力,苹果则在高端市场实现逆势增长——这为国内品牌提供重要启示:单纯依赖入门机型的增长逻辑已逐步失效,加速向中高端突破、提升单机盈利水平与品牌溢价能力,方为可持续扎根海外市场的核心路径。














