


「核心提示」 除品牌曝光外,机器人门店当前还肩负着用户获取、线下商业模式验证,以及打通体验—咨询—交付—售后全链路等关键使命。
具身智能的战火,正从实验室的性能榜单蔓延至城市中心商圈的玻璃幕墙之内。
自2025年起,宇树科技、智元机器人、启元世界等一线厂商密集布局实体渠道——从上海南京西路到北京王府井,从武汉光谷到深圳核心商业区,机器人体验店、主题集合店接连亮相。过去仅活跃于展会现场与短视频平台的机器狗、人形机器人,如今已进驻购物中心,直面普通消费者的驻足观察与亲手操作。
这并非一场浮于表面的科技营销秀。对具身智能产业而言,实体门店的落子,标志着竞争逻辑正在悄然迁移:在技术指标与融资叙事之外,企业真正开始争夺用户的实际触感、线下口碑与消费信任。
但门店人气旺盛,并不等于机器人已敲开家庭大门。现阶段,价格门槛、功能实用性、落地场景适配性及售后服务体系,尚未全面成熟。消费者乐于围观拍照,未必意味着即时下单。
因此,这场悄然升温的机器人线下博弈,最值得深究的问题是:商场橱窗里的机器人,究竟是具身智能走向大众市场的战略前哨,还是一场投入不菲却回报未明的流量试验?
拓店节奏加快?
伴随具身智能头部企业的商业化进程提速,竞争主战场正加速向线下终端延伸。
去年12月,宇树科技首家线下门店在北京正式启用;今年4月,其全国首家长效直营店落地北京王府井银泰in88;5月底,亚洲首家具身智能体验馆于上海南京西路久光百货揭幕;6月中旬,智元机器人全球首家旗舰店在上海闵行京东MALL开门迎客。
在此前后,启元世界位于深圳卓悦中心、上海淮海中路的首批体验店已进入开业倒计时,预计夏季投入运营;Vbot的体验店则已入驻上海长宁来福士、北京蓝色港湾等热门商圈。
单品牌加速之外,多品牌集合店形态同步崛起。
由首程控股孵化的陶朱新造局,目前已在北京完成五家门店落位,覆盖核心商圈、产业园区与交通枢纽节点。与此同时,武汉光谷人形机器人7S店作为全国首个同类业态门店,开业即跃升为区域科技地标。
某种程度上,具身智能的线下路径,并非智能手机路线的简单复刻。
智能手机行业的渠道演进虽有多种范式,但效率始终是首要目标。例如,小米早期倚重线上渠道,凭借标准化产品与低决策门槛实现快速触达;OPPO、vivo则长期深耕线下网络,在铺设数十万家终端后,逐步升级为品牌体验空间。
而机器人尚处认知培育期,用户难以仅凭图文参数完成购买判断。因此,主流厂商普遍选择率先挺进一线城市核心商圈,以真实可感的交互体验建立初步信任。
机器人是必须“动起来”“用起来”的硬件,屏幕另一端永远无法还原其步态稳定性、响应流畅度与功能实用性。唯有让用户亲眼所见、亲手触摸、亲身体验,才能突破认知屏障——这也决定了它必须先抢占用户心智高地,再谈规模化渗透。当然,这并不意味着所有厂商路径趋同,事实上,当前已清晰分化出两条主线:
其一是品牌直营+联合零售体授权模式。如宇树科技在北京的直营店选址高端奢品聚集地,产品陈列、动线设计、服务流程均由品牌方全程主导;部分门店更携手京东等渠道巨头,产品线横跨八千元级入门四足机型至十七万元级旗舰人形机器人,构建完整价格矩阵。
其二是集合式平台模式,陶朱新造局与光谷7S店为代表。前者依托百亿级产业基金背书,整合超30家厂商、200余款产品,涵盖人形机器人、智能穿戴、情感陪伴设备等多元品类,本质是打造机器人产业面向C端的统一入口。
后者则定义“7S”服务体系——集展示(Show)、体验(Sense)、销售(Sell)、租赁(Share)、维保(Service)、定制(Solution)、科普(Science)于一体,单店覆盖19.9元基础体验项目至70万元整机采购,精准匹配差异化消费需求。
需指出的是,国内具身智能厂商逾百家,但据公开信息统计,实际开展线下开店动作的企业仍属少数。即便是拥有数千家现成渠道网点的荣耀,也尚未大规模铺货机器人产品——根源在于当前产品实用价值仍有待夯实。
无论如何,线下门店的流量价值已初步显现。例如,武汉光谷人形机器人7S店开业近两个月,累计客流达1.8万人次。数字虽不惊人,却切实印证了一点:公众愿为机器人的真实体验驻足停留。
线下客流与转化率,是无法注水的市场试金石。只是热闹背后,真正躬身入局者仍是极少数。于是,一个更现实的命题摆在所有人面前:开设这些门店,究竟图一时声量,还是真为成交而来?
目前仅为头部玩家的专属赛道
如果说第一阶段的线下落子,是让机器人走出展会与短视频的“神坛”,那么下一阶段更关键的拷问则是:这些门店,能否真正成为一门可持续的生意?
现阶段,对绝大多数机器人厂商而言,线下门店尚难承担批量出货职能,但也绝非纯概念展厅。
将机器人搬进日常消费场景,使逛街人群随时可停下观看机器狗表演、操控人形机器人完成指令动作——这种沉浸式新鲜感,天然具备强社交传播属性。
包括宇树科技此前在京开设的京东MALL旗舰店在内,多家门店开业即成网红打卡地。对厂商而言,用户自发分享的影像与评价,远胜于千篇广告投放。
这可视为科技展示迈向科技生活方式的关键一步:当机器人出现在你常去的商场里,它才真正从遥远的技术名词,演化为一种可感知、可参与的未来生活选项。
更准确地说,当前机器人门店正承载三重核心任务:用户获取、线下商业模型验证、体验—咨询—交付—售后全流程贯通。
但长远来看,所有人心里都清楚:开店的终极目标必然是销售,规模化布点也将成为必然趋势。
一方面,消费硬件行业的发展规律反复验证:终端网点铺设速度,直接决定品牌未来所能承载的销量天花板。
昔日智能手机如此,今日新能源汽车亦如此,机器人行业概莫能外。眼下,多家厂商已明确拓店规划:宇树科技设定一年内新开50家门店目标;Vbot计划年内覆盖10座以上城市;陶朱新造局则启动全国20店布局——本质上,都是在为未来放量提前搭建渠道骨架。
另一方面,真实成交已在部分门店发生。例如,光谷7S店开业两月销售额约61.5万元;宇树科技首席营销官(CMO)王其鑫亦透露,王府井直营店经测算已具备盈利能力。这些数据表明,C端购买意愿确有支撑。
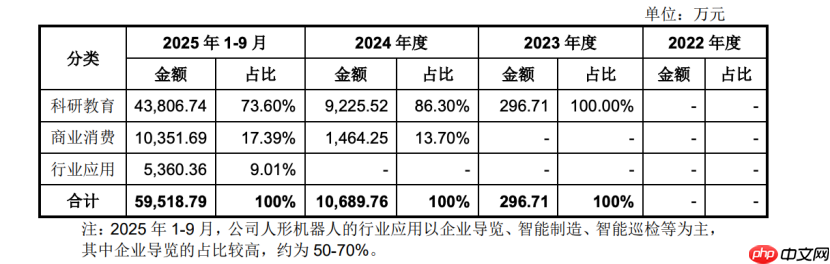
不过放眼全局,B端仍是绝对主力。宇树科技此前披露的2025年前三季度数据显示:其人形机器人收入中,科研教育领域占比高达73.6%,商业消费占17.39%,行业应用仅占9.01%,其中企业导览类需求占比最高。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
这也解释了为何当前机器人门店更像是商业化探路者,而非传统意义的零售终端。
它们要验证的,不只是“C端是否买单”,更包括:用户愿意为何种功能付费?能接受怎样的价格区间?是否倾向租赁或分期?售后维保如何承接?一台机器人从初体验到最终交付的闭环是否顺畅?
换言之,今天的机器人门店售卖的并非单一硬件,而是在测试一整套商业系统能否跑通。 客流代表兴趣起点,成交印证需求真实,而售后与服务能力,则决定这份需求能否被持续满足。
因此,衡量机器人门店的价值,不能仅看短期销量。它更像是为未来爆发式增长预设的样板间:先以少量高势能门店,验证用户画像、价格带分布、销售话术、交付标准与服务体系;待产品力提升、成本下探、场景落地更清晰后,再规模化复制至更广渠道网络。
由此引出一个新命题:若未来销量真正起量,渠道模式将如何演进?
具身智能门店正同步借鉴手机与汽车逻辑
当下,具身智能行业的线下渠道探索,并不会照搬任一成熟赛道,而是融合手机与汽车两大路径的优势——前者赋予其零售效率基因,后者提供高客单价转化方法论。
举例来说,不少消费者走进机器人旗舰店时,会本能联想到手机品牌门店。武汉光谷人形机器人7S店对外定位即为“平台化运营、生态化服务、场景化落地”的载体:既有产品陈列与互动体验区,也设独立销售专区;既拓展机器人租赁业务,又配套金融分期方案。
这一逻辑与手机高端旗舰店高度一致:以核心商圈门店树立品牌形象高地,以全系产品覆盖不同预算群体,以多元服务延长用户生命周期。手机行业历经十余年打磨出的品牌店+体验+零售+服务组合模式,机器人行业可直接复用,大幅压缩试错周期。
但机器人也无法全盘复制手机店打法。根本差异在于价格带:主流智能手机售价集中于数千元区间,用户决策门槛低,参数对比即可下单;而人形机器人动辄数万、十余万乃至数十万元,客单价已逼近入门级汽车水平。
如此高的决策成本,仅靠橱窗陈列远远不够,必须嵌入深度试用环节。这正是汽车4S店模式的核心价值——试驾是购车决策不可替代的一环。对机器人而言,让用户亲手操控、长时间体验多场景表现,甚至支持带回家试用,才是打消疑虑、促成转化的关键。
手机与汽车行业均走过相似路径:先以核心商圈直营店建立品牌认知,再通过经销商、代理商体系下沉渗透。
目前机器人门店仍聚焦一线城市核心商圈,走的是品牌高位卡位路线。参照消费硬件发展规律,随着未来出货规模扩大、产品价格下探,渠道招商、代理加盟或将成为行业下一阶段重点。
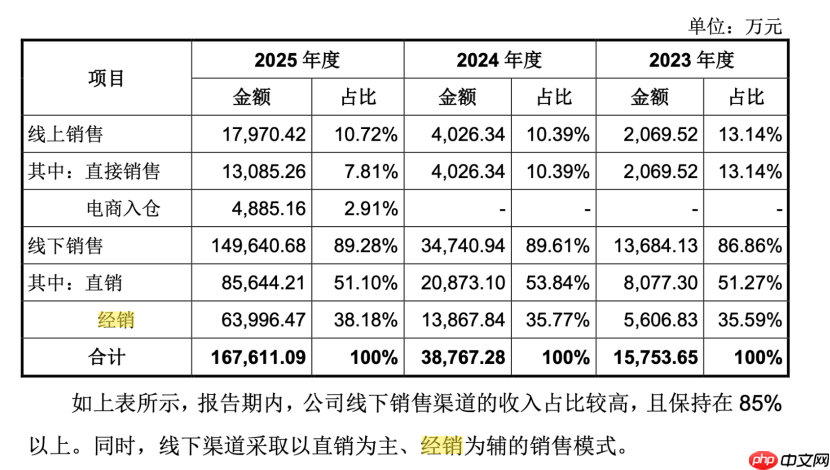
宇树科技招股书显示,2025年其线下经销渠道销售占比已达38%,印证该趋势已具备现实基础。
渠道进化,永远追随产品普及节奏。回望当下,这场静默展开的门店暗战已然拉开序幕——我们今天在每一家商圈看到的机器人门店,都是具身智能真正走入千家万户之前,一座座耐心构筑的前哨站。
本文来自微信公众号 “豹变”(ID:baobiannews),作者:李白,36氪经授权发布。














