


你有没有发现,上一轮牛市的那套叙事和交易剧本,放到这一轮市场里,已经很难直接奏效。
那些还在等待山寨币百倍、meme 币再度集体起飞的参与者,可能更像是在一片荒原上,等待一辆早已停运的列车。
表面上看,很多人以为只是行情来得比预期更晚;但更深层的变化在于,市场运行的底层地图已经被改写。
上一轮周期里,加密市场的流动性与情绪高度集中,许多资产只要获得注意力,就有机会被快速推高,狗狗币、柴犬币以及各类叙事型代币都曾受益于这种环境。
这一轮,即便像 Trump 相关概念这样的热点也曾快速聚集市场目光,但热度延续性明显不足。对多数普通参与者而言,不仅没有等到熟悉的高倍回报叙事,反而在高波动中承受了更直接的风险暴露。
问题在于,很多人仍在沿用旧周期的方法,在一个已经被反复博弈、反复透支的市场里继续寻找旧机会。
Look in my Eyes and tell me Why?
“No man ever steps in the same river twice, for it’s not the same river and he’s not the same man.”
—Heraclitus
人不能两次踏进同一条河流,市场主导者也不会沿用完全相同的路径。
当一些人还在习惯性地等待所谓“庄家拉盘”时,资金和做局逻辑可能已经完成了迁移。
更直白地说,旧有的埋伏思路正在被更高频、更复杂、也更成熟的资本操作方式替代。
资本市场的叙事,从来不是天然形成的。它往往由资金、媒体、意见领袖与情绪共同构成:先搭建故事,再聚拢资金,再把叙事交给市场情绪去放大。
而当流动性与注意力被吸收得差不多时,主导者往往已经开始准备下一幕。
所以,为什么之前有效的剧本,在这一轮逐渐失灵?
首先需要明确一点:价格的快速上涨,往往不是凭空发生的,而是资金推动、叙事协同与流动性配合的结果。
核心并不只是投机,而是构建一套相对确定、可复制、可放大的做局方式。
这就要求市场不断有新故事、新资金和新的信念承接者。
等到合适的时点,再叠加利好、舆论与情绪扩散,最终由市场的集体预期完成价格维护。
而一旦阶段目标达成,流动性也往往会被迅速抽离。
当前加密市场,至少出现了几个关键变化:
1. 市场里的“车头”越来越多
无论是高频 PVP 交易者、围绕热点快速出击的小团队,还是越来越成熟的撸毛党与套利玩家,出手速度和执行效率都比过去更高。
这意味着,传统意义上的做庄难度显著上升,控盘成本也持续抬高。
2. 参与者比过去更警惕
现在的资金并非完全不上钩,而是更倾向于“快进快出”。
过去做 meme,靠的是情绪、信仰与长一点的叙事周期;现在更多拼的是反应速度、执行能力和退出纪律。
能在一轮轮高波动博弈中留下来的玩家,大多已经意识到:这不是轻松的情绪游乐场,而是高度内卷的流动性战场。
3. 流动性被严重分散
2021 至 2022 年那一轮牛市,CMC 上的代币总量还是以“万”为单位。
而现在,新币生成速度远超此前,新链持续出现,Launchpad(发币平台)数量也明显增加。
在这种背景下,注意力和资金被不断切碎,单一标的想要复制过往那种大规模情绪推动,难度显著提高。
如果站在大资金或做局者视角看问题,他们未必愿意继续在这个高度拥挤、高手过招、流动性分裂的老战场死磕。
更现实的选择,是切换场景,重开副本。
而这个新副本,或许就是:
代币美股化
过去市场讨论“美股代币化”,重点是把传统股票映射到链上;但现实演化出的方向,反而更像是另一套路径先跑了出来:不是股票上链先完成突破,而是加密资产通过美股壳体与资本市场结构,形成一种新的“币股联动”玩法。
这可以概括为:代币美股化。
所谓“微策略模式”,本质上是通过增发股票、发行债务工具、完成融资,再将募集到的资金配置为比特币等加密资产。
一旦 BTC 上涨,公司持有资产的账面价值随之提升,股价在市场预期推动下可能表现出更高弹性。股价上涨后,公司又获得了进一步融资能力,从而形成“融资—买币—抬升预期—再融资”的循环。
在这种框架下,市场很自然会提出一个问题:如果微策略可以围绕 BTC 运作,那么其他主流代币是否也能复制类似路径?
资本通常会快速流向阻力更小、叙事更新鲜的方向。
于是,SBET 和 SRM 这类案例开始出现。

SBET:以太坊叙事下的“微策略化”样本
SBET 被视为以太坊方向上的一个代表性案例,其壳体同样是一家接近退市边缘的美股上市公司。
新任董事长为以太坊联合创始人 Joseph Lubin,同时也是 ConsenSys 创始人。文中提到,他借助自身资源,从以太坊基金会通过 OTC 折价大额买入了1 万枚 ETH。
此后,该公司累计购入 32.1 万枚 ETH,浮盈达到 2.04 亿美元,且在不到两个月时间内,股价上涨了十几倍。
SRM:波场版本的“微策略”逻辑
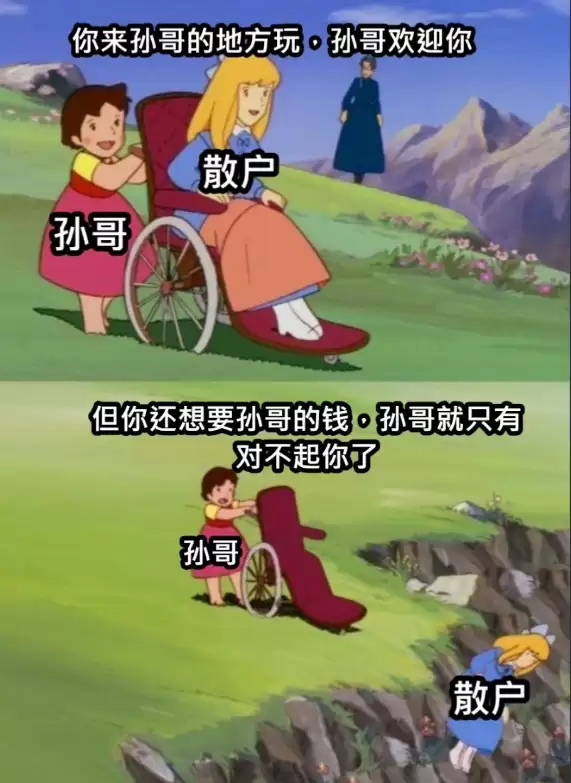
再看 SRM,其被描述为波场的“微策略”版本,且由孙宇晨以更直接的方式推动。
其路径是通过发行优先股筹资 1 亿美元,并将这部分资金全部配置为 TRX,作为公司战略储备。
但文中的核心观点是,这笔资金并非传统意义上的外部现金投入,而更接近于通过 TRX 资产在自身控制体系内完成结构重组与资本包装。
在这种叙事下,原有资产经过上市公司壳体包装后,不仅获得了新的资本市场通道,还带来了数十倍市值扩张的市场表现。
从这个角度看,换一条路径之后,资本市场似乎重新出现了更具想象空间的操作区间。
那么,为什么“代币美股化”这套模式能够跑起来?
1. 新战场带来先发与结构优势
对于大资金而言,美股市场的制度环境、融资工具和估值体系都更成熟,也更便于大额资金进出。
在普通散户和部分机构尚未完全理解这类结构玩法时,主导者已经可以借助资源、壳体和叙事优势率先完成布局。
同时,由于这类标的仍然不多,市场可押注对象有限,资金更容易集中,形成阶段性的合力拉升。
2. 美股投资人对 Web3 叙事仍有想象空间
在一些 Web2 投资者眼中,Web3 仍然带有较强的新叙事吸引力,相关资产尚未经历与链上原生用户同等程度的“祛魅”。
文中以 Circle 的高估值现象为例,认为这类叙事偏好仍在持续影响传统资本市场对加密概念股的定价。
3. 资产来源与资本包装,是更深层的隐藏逻辑
文中提出的更尖锐观点是:代币美股化背后,一个重要驱动力在于加密资产收益的合规叙事重构。
在现实中,加密资产收益要作为大额财富来源进行说明,往往并不轻松,尤其在涉及大额资金流转时,资金来源证明始终是关键问题。
按照文中的描述,孙宇晨的做法是:将自己持有的 TRX 卖给自己控制的空壳上市公司,未来再借助增发后的股份在美股市场完成变现,实现资产身份的重塑。
在这一过程中,原本链上流通和投机属性极强的代币资产,被重新包装进上市公司体系,进而获得新的叙事合法性与退出通道。
文中进一步指出,若再考虑到波场链承载的大量灰色资金流,这种结构对相关资金的吸引力就更值得关注。
这也是作者认为“代币美股化”不只是资本游戏升级,更可能是一种更深层次资本洗白路径的原因。
当年,
散户大战华尔街
美股 meme 的代表符号
散户意志的点火者
共识泡沫的承压样本
情绪叙事的高地守望者
抱团杀空的经典案例
—— GameStop
如今,却像一个逐渐失去市场中心位置的旧时代符号。
文中的描述是:即便公司已经扭亏为盈,也买入了大量比特币,但其市值却回落到接近账上现金的水平。
这背后的隐含结论并不复杂:当情绪不再是市场最稀缺的资源,旧叙事就很难持续获得高估值溢价。
“庄,拉我一把……”
而市场给出的回答,可能只有一句:
“情绪这套逻辑,已经没有以前那么好用了。”
风吹过后,留下的现实是:
但见新人笑,哪闻旧人哭。
当主导资金已经完成迁移,留在原地的,往往只剩下仍在等待旧周期重启的人,以及那些被时代替换掉的旧标的。
加密市场的结构在变,资本叙事的出口也在变。对于所有参与者而言,理解这种迁移本身,可能比重复旧剧本更重要。当然,任何围绕高波动资产与资本结构包装的玩法,都伴随显著风险,市场叙事并不等同于价值兑现。














