


回望2026年上半年的a股市场,最出人意料的领涨板块并非新能源,也非人工智能相关概念股,而是一个与“显示”深度绑定的领域——面板(申万)指数半年累计上涨62.39%,京东方a自5月下旬起股价飙升约114%,总市值一度突破3390亿元。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
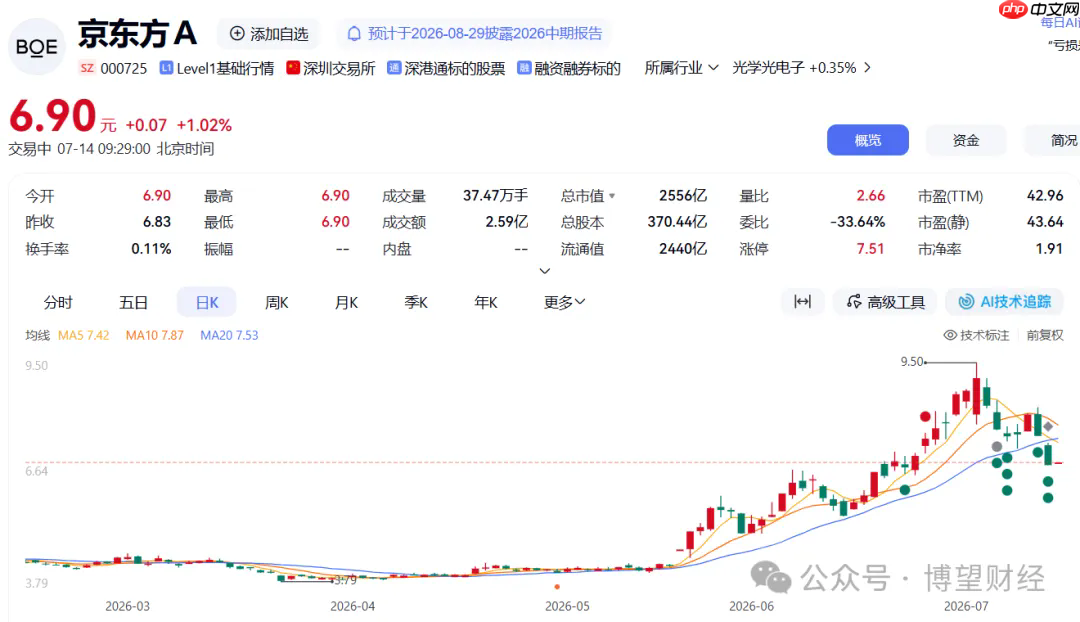
图:京东方上半年A股价走势
真正点燃这轮行情的导火索,并非电视销量激增,而是一块尚处于工程验证阶段的“透明材料”——5月20日,京东方A与全球顶尖玻璃制造商康宁联合发布合作备忘录,共同推进“玻璃基封装载板”技术研发。消息公布后,资本市场迅速以连续两日涨停作出回应。此时投资者押注的对象,早已不是传统意义上用于成像的显示屏,而是未来承载AI算力基础设施的关键载体。这块看似普通的玻璃,正悄然重构芯片封装领域延续六十余年的技术范式。
01 有机基板的物理极限已至
要厘清玻璃基板为何跃升为全球半导体龙头竞相布局的战略高地,需先理解芯片的“承重平台”——封装基板。
每颗芯片无法独立运行,必须依托封装基板实现物理固定、电气互联与环境防护。该基板相当于芯片的“支撑骨架”与“信号中枢”:既提供结构支撑与保护,又将芯片内部微米级电路信号高效引出,对接外部系统。
过去二十余年,有机类材料长期占据主导地位,尤以ABF树脂和BT树脂为代表。其加工便捷、成本可控,支撑了PC、智能手机等消费电子时代的高速扩张。当前,ABF+BT仍合计占据封装载板市场最大份额,优势依旧显著。
但AI浪潮彻底改写了游戏规则。
AI芯片的核心特征是“大尺寸”与“高功耗”——以英伟达B200为例,裸晶面积普遍超800平方毫米,单芯片功耗逼近千瓦级。在此背景下,有机基板的物理瓶颈开始集中暴露。
关键症结在于“热膨胀系数(CTE)”这一基础参数。硅芯片的CTE约为2.7ppm/℃,而主流有机基板CTE高达16ppm/℃,相差近6倍。类比而言,如同将钢片与塑料片胶合后加热,因膨胀速率差异巨大,界面极易发生翘曲变形。
芯片面积越大,翘曲越严重。当AI芯片裸晶面积突破800平方毫米,由翘曲引发的良率滑坡已使有机基板逼近技术天花板。此外,其在高频场景下的信号衰减加剧,布线密度提升空间几近枯竭。整个产业共识正在形成:沿用二十载的有机基板路径,亟待新一代替代方案。
02 玻璃的六大结构性优势
玻璃基板的崛起,并非横空出世,而属“旧材新用”的典范。玻璃作为基底材料其实早已广泛应用于LCD、PDP、触控屏及光伏组件中。但将其迁移至高精度芯片封装体系,则需完成从材料性能到制程工艺的全链条升级,实质是在半导体封装领域开辟全新子赛道。
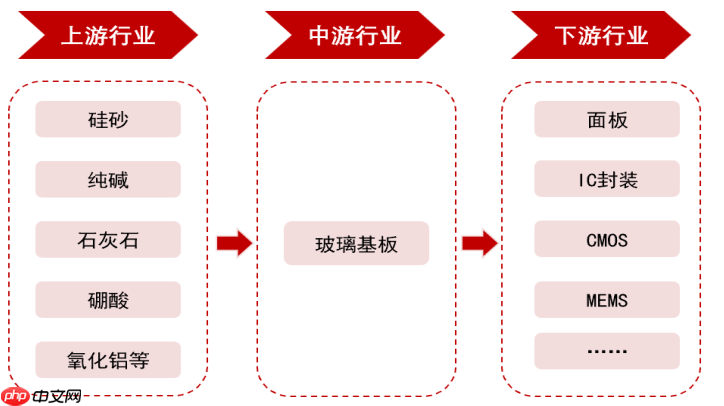
图:玻璃基板产业链上下游情况,华经产业研究院
玻璃究竟强在哪里?可归纳为六大不可替代性优势:
1、热匹配性强。低CTE玻璃与硅芯片热胀冷缩行为高度协同,封装翘曲可控制在50微米以内(人类头发直径约60–100微米),图形畸变减少50%。
2、表面极致平整。超高平坦度大幅优化光刻焦深控制能力,支持更精细、更高密度的线路图形化。
3、尺寸稳定性优。在大面积封装场景下,多层堆叠结构仍能保持亚微米级对准精度——这对超大AI芯片至关重要。
4、通孔密度高。玻璃基板通孔集成能力较有机基板提升10倍,相当于在同一面积内开辟更多“数据通道”,大幅提升互连效率。
5、电学性能卓越。玻璃介电常数仅为硅的1/3左右,损耗因子降低2–3个数量级。直观表现为:信号传输速率提升3.5倍、带宽密度翻3倍、能耗下降50%。
6、耐高温特性突出。可兼容更高温域下的先进供电方案,满足AI芯片功率密度持续攀升的刚性需求。
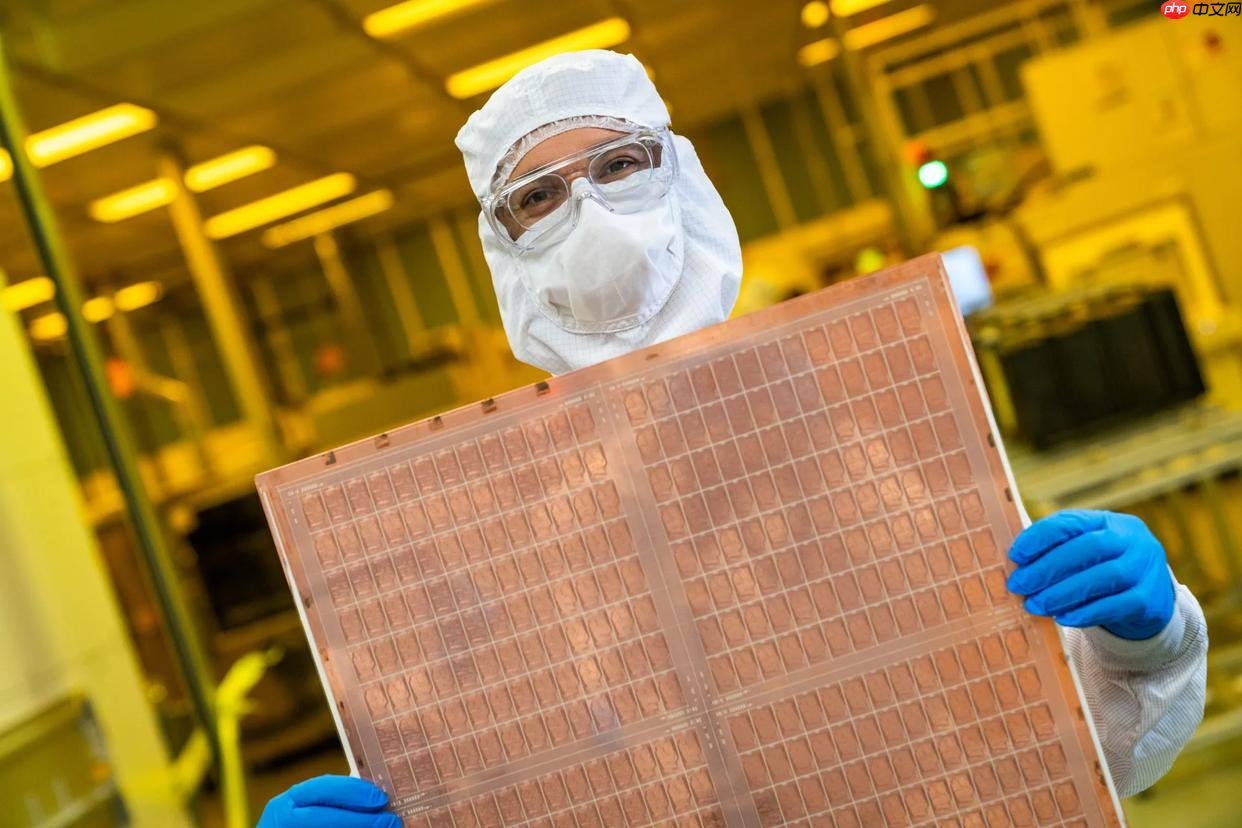
图:英特尔玻璃基板来自澎湃新闻
按英特尔官方表述,玻璃基板可使单封装内裸片集成量提升50%——在Chiplet架构成为主流的当下,这一能力直接转化为系统级设计弹性与成本优化空间。
03 隐线浮现:巨头行动高度同步
笔者认为,一项技术是否真正具备产业化潜力,最关键的判断依据并非学术论文或概念发布,而是头部企业不约而同的战略节奏。当全球近七成半导体产能掌控者,在同一技术路线上呈现出惊人一致的时间窗口,这本身就是产业拐点最有力的实证。
英特尔无疑是本轮玻璃基板竞赛的先行者与重投入方。2023年,该公司正式宣布取得关键技术突破,并在亚利桑那州斥资逾10亿美元建设专属研发与中试产线。事实上,其玻璃基板技术预研工作已持续十年之久。
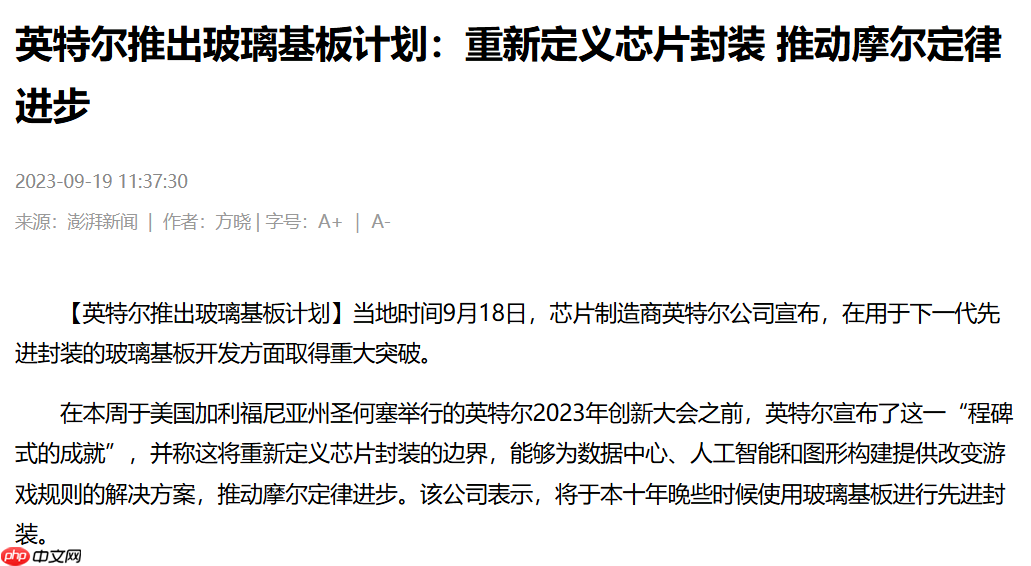
图:英特尔玻璃基板计划的新闻报道
2026年1月,英特尔于日本NEPCON电子展首次公开展示一款78mm×77mm的超大尺寸玻璃基板原型——面积超过标准信用卡。该基板集成双EMIB桥接器,成功验证复杂异构芯片集成能力,整体硅承载面积达1716平方毫米,为传统封装方案的两倍。与此同时,英特尔还通过资本合作推动印度3DGS项目落地,规划达产后年产能约7万块玻璃基板,重点服务HPC、AI及国防高端应用。
台积电则选择差异化切入路径。2025–2026年间,这家全球晶圆代工龙头推出CoPoS技术,将传统圆形晶圆加工转向方形面板化(310mm×310mm),面积利用率由约50%跃升至88%。2026年2月,CoPoS中试线启动设备交付,整条产线预计6月全面投产。业内普遍预期量产节点将落在2028–2029年,英伟达已被列为首批核心客户。
三星亦加速布局,采取垂直整合策略。三星电机与住友化学旗下东宇精细化学签署最终协议,合资成立GlaSSEM公司(名称融合Glass、Samsung、Sumitomo、Electronic、Materials),三星电机持股66.2%,目标2027年下半年实现量产。此外,三星还通过风投入股掌握“激光改性化学蚀刻”工艺的JWMT公司,后者已建成月产5000张玻璃基板的小型产线。
光学材料巨头康宁同样深度参与。今年6月24日,康宁在首尔AI数据中心光通信大会上首发Glass Bridge光互连组件——一种直连光子集成电路与光纤的玻璃光学接口,标志着玻璃基板正从“电互联”向“光互联”延伸。
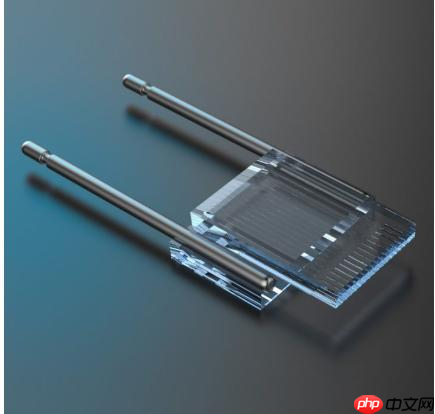
图:康宁“玻璃桥”
除“玻璃桥”外,康宁同步展出搭载玻璃通孔(TGV)的新一代CPO封装架构,提前卡位下一代高密度玻璃载板赛道,为其打开第二增长曲线。
三大巨头量产节奏高度趋同:2026–2027年完成中试验证,2027–2030年分阶段实现规模化量产。如此罕见的步调一致性,在半导体发展史上极为少见——信号已然清晰:玻璃基板已跨越概念验证阶段,正步入工程落地的“临门一脚”。
但硬币总有两面。巨头集体加码,是否意味着玻璃基板将全面取代有机基板?这条技术路径上还潜藏哪些现实挑战?投资者又该如何理性评估其中机遇与风险?我们将在下篇深入探讨。
本文来自微信公众号“博望财经”,作者:博望财经,36氪经授权发布。















