


Hyperliquid 近期卷入的 JellyJelly 操纵事件,再次把链上金融、去中心化交易所和永续合约推到行业讨论中心。按目前披露的事件路径来看,一名巨鲸利用低流动性代币更容易被资金撬动价格的特点,同时在现货与永续合约市场布局,通过自爆空头头寸将部分风险转移至平台金库,随后继续拉高现货价格,最终造成超过 1200 万美元的未实现亏损。
这起事件之所以引发高度关注,不只是因为亏损金额本身,更因为其运作机制与 2021 年 GameStop 轧空风波存在明显相似之处。不同的是,这次并非发生在传统券商体系或证券交易场所,而是出现在链上交易环境中。也正因此,Hyperliquid 事件成为一个颇具代表性的观察样本:它既体现出链上市场高效率、高自由度的一面,也暴露出在极端行情下,风控机制和交易规则仍有短板。
Hyperliquid 事件是什么:为何被视为链上版 GameStop
如果从机制层面拆解,这起事件集中呈现了几个链上交易体系中的核心问题:低流动性资产是否更容易被操纵,去中心化交易所的风控边界能否覆盖极端场景,永续期货在异常波动中是否具备足够缓冲能力,以及链上金融是否需要更成熟的约束机制。
其中,理解整起事件的关键就在于“低流动性”。简单来说,就是市场深度有限、买卖盘不足,大额资金更容易推着价格快速移动。一旦现货市场和衍生品市场同时受到同一资金路径影响,波动往往会被进一步放大,这也是风险扩散速度更快的重要原因。
若放在传统金融框架下,类似的异常波动通常会配套更完整的限制措施,比如暂停交易、提高保证金要求,或者触发熔断机制。链上交易则不同,它具备 24 小时连续运行、开放准入和高效率清算等特征,这些优势提升了交易便利性,但在极端行情中,也可能同步放大价格冲击与系统承压程度。正因如此,Hyperliquid 与 JellyJelly 事件才会频繁被拿来与 GameStop 对照讨论。
从事件中可以观察到的风险点
- 低流动性代币更容易受到大额资金影响,价格波动可能被迅速放大
- 现货与永续合约联动时,单一策略可能对多个市场同时形成冲击
- 平台金库或系统性风险承担机制在极端情况下可能面临额外压力
- 缺少熔断等传统市场工具时,波动扩散速度往往更快
永续期货与 Hyperliquid:Pantera Capital 如何看待这一趋势
据 Pantera Capital 介绍,永续期货以及 Hyperliquid 所代表的区块链基础设施,正借助 24 小时连续交易这一特性,逐步向更多传统资产类别延伸。
从产品结构来看,永续期货与传统期货的一个重要区别,是它没有固定到期日。交易者无需在某个特定日期前强制平仓或移仓,这也是它在加密市场被广泛使用的重要原因之一。对平台而言,这种结构提升了交易连续性;对用户而言,则意味着仓位管理方式更灵活,但同时也更依赖对产品机制和风险规则的理解。
Pantera Capital 认为,永续期货有望成为全球金融体系中的重要交易工具之一,而 Hyperliquid 则被视为区块链交易基础设施挑战传统市场模式的代表案例之一。
这家专注区块链领域的资产管理公司在周三发布于 X 平台的帖子中表示,相较传统衍生品,永续期货具备多项结构性特征,包括 24 小时连续交易、无合约到期日、更灵活的仓位管理以及持续的价格发现机制。也因此,这类产品的吸引力正从加密市场逐步向更广泛的金融场景外溢。
作为 Hyperliquid 生态系统的投资方之一,Pantera 还表示,Hyperliquid 已成为这一趋势中的代表案例。该平台正尝试将永续期货的覆盖范围从加密资产延伸至股票、商品和股票指数,以体现创始人 Jeff Yan 提出的“所有金融的容纳”愿景。
永续期货的特点与关注点
- 特点:全天候交易、无到期日、仓位管理更灵活、价格发现持续进行
- 优势场景:高频交易、跨时区市场以及加密原生资产交易
- 风险点:极端行情下清算压力更高,对平台风控能力要求更强
传统金融如何看待 Hyperliquid:链上交易基础设施影响正在外溢
Hyperliquid 的发展,已经引起传统金融市场持续关注。纽约证券交易所母公司洲际交易所(ICE)首席执行官杰弗里·斯普雷彻曾呼吁监管机构,为推出全天候链上永续期货合约创造“公平竞争环境”。
从行业观察角度看,这一表态说明传统金融机构并没有忽视去中心化交易所和链上金融基础设施的变化。相反,随着加密原生交易模式逐步成熟,华尔街也在重新评估全天候交易、链上清算以及新型衍生品结构可能带来的制度层面影响。
这背后的信号已经相当清晰:链上市场不再只是加密行业内部的话题,而是在逐步进入更主流的金融观察视野。尤其当交易时间、结算效率和资产发行方式都开始变化之后,传统金融很难完全置身事外。
Hyperliquid 交易量与市场份额:链上永续合约平台发展到哪一步
Pantera Capital 还表示,Hyperliquid 推动了链上交易活动的扩张。DEX 相关市场参与者的占比,已升至中心化交易所(CEX)相关参与者数量的 14%;而在 Hyperliquid 刚推出时,这一比例在 2023 年初还不足 1%。
从平台发展角度来看,这组数据说明链上衍生品交易虽然尚未超过中心化平台,但用户参与度已明显提升。换句话说,越来越多市场参与者开始尝试不依赖传统中心化撮合与托管体系的交易方式。
据 Pantera 数据,Hyperliquid 目前约占链上永续期货交易量的 40%。根据 DefiLlama 数据,该协议按手续费规模计算位列加密行业第四,过去七天的周手续费约为 1350 万美元。
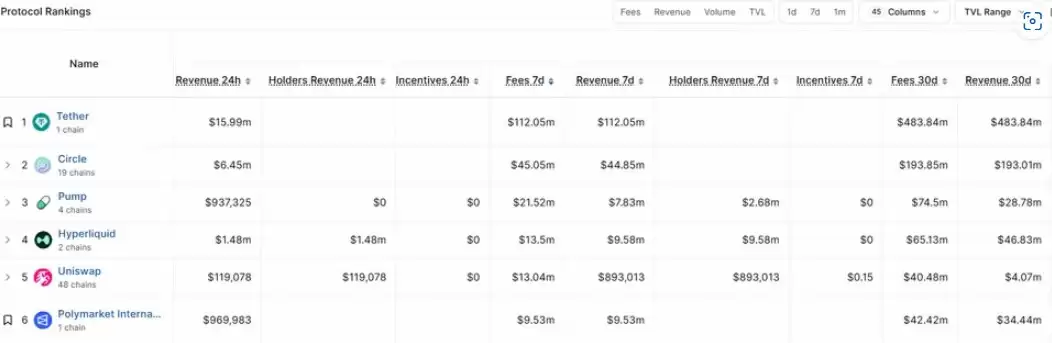
按周手续费规模排名的头部协议,来源:DefiLlama。
从数据看 Hyperliquid 的平台特征
- 市场关注度较高:在链上永续合约赛道已具备较强存在感
- 交易活跃度上升:DEX 参与者占比明显提升
- 行业定位清晰:属于链上衍生品基础设施中的核心观察对象
传统金融机构正在加速布局全天候交易市场
无论是加密平台还是传统金融机构,都在推动更多传统投资产品以区块链形式进入市场。全天候交易、链上结算、代币化证券和永续期货,正在成为这一轮基础设施竞争中的高频关键词。
5 月 22 日,OKX 宣布计划在与交易所运营商合作的基础上,推出基于 ICE 布伦特原油和西德克萨斯中质原油基准的永续期货产品。
今年 3 月初,纽约证券交易所与代币化平台 Securitize 展开合作。这被视为华尔街推进基于区块链的股票交易基础设施、全天候交易及结算体系建设的一部分。
今年 1 月,纽约证券交易所母公司洲际交易所(ICE)还披露了一项计划,目标是建设支持 24 小时交易、即时结算、基于稳定币资金流转及链上结算的代币化证券交易场地。
把这些动作放在一起看,趋势已经比较明确:传统金融并不只是旁观链上市场的变化,而是在尝试将部分交易与结算能力迁移到更接近区块链逻辑的基础设施上。
Hyperliquid 事件的启示:链上金融规则仍在演化
从 Hyperliquid 事件,到传统金融机构加快布局,可以看到链上金融早已不只是加密市场内部的讨论主题。它一方面展示出永续期货、去中心化交易所和链上基础设施在效率上的优势,另一方面也暴露出低流动性资产、极端行情以及风控机制不足带来的现实压力。
如果从行业分析角度总结,Hyperliquid 事件最值得关注的,并不是单一平台或单一代币本身,而是链上交易规则在不断扩展的过程中,风险管理工具是否能够同步补齐。随着越来越多资产走向链上,市场规则、清算机制以及异常波动约束是否完善,将直接影响此类平台的稳健性与可持续性。
以上内容仅用于行业信息分析,不构成任何投资建议。加密资产及链上交易市场波动较大,参与前仍需充分了解产品机制、流动性特征及潜在风险。













